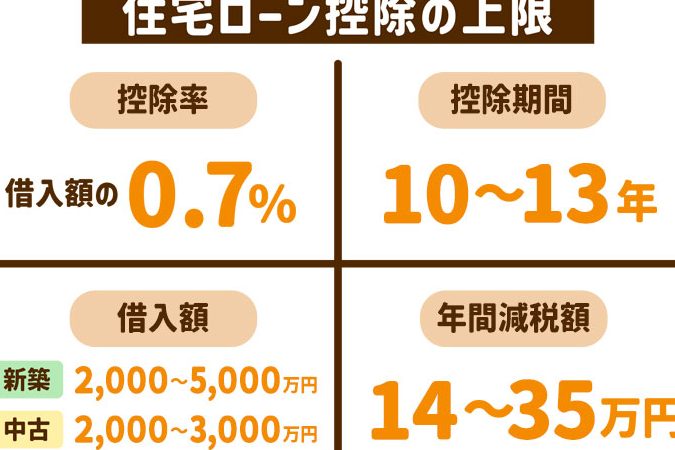
住宅を購入する際に気になるのが、**住宅ローン減税いくら戻る**かということです。私たちの生活に大きな影響を与えるこの制度について、正確な情報を知っておくことは非常に重要です。減税の仕組みを理解することで、家計の負担を軽減し、夢のマイホームを手に入れる手助けになります。
住宅ローン減税の概要
住宅ローン減税は、住宅購入時に適用される税金の軽減制度です。この制度によって、私たちの税負担が軽減される可能性があります。特に、家計への大きな支援となるため、多くの人々が利用しています。
住宅ローン減税とは
住宅ローン減税は、住宅ローンの借入残高の一部に対して所得税が減額される仕組みです。具体的には、住宅の取得や建設にかかる借入金の利息部分が税控除の対象となります。これにより、私たちは年間の税金負担を軽減できるため、家計の助けとなるのです。この制度は、私たちの資産形成に貢献し、より良い生活を実現する一助といえます。
対象となる住宅と借入条件
住宅ローン減税の対象となる住宅にはいくつかの条件があります。まず、以下の条件を満たす必要があります:
- 住宅の種類: 新築住宅、既存住宅、マンションが対象です。
- 床面積: 一定の床面積(一般的に50㎡以上)が求められます。
- 名義人: 借入名義人が所得税を支払っていることが必要です。
住宅ローン減税の計算方法
住宅ローン減税の計算方法を理解することで、減税額を正確に見積もることができます。このセクションでは、主な計算式や年間返済額との関係について説明します。
減税額の計算式
住宅ローン減税の減税額は、以下の計算式で求められます。
- 借入残高を把握する: 減税対象の借入残高を確認。
- 適用税率を考慮する: 適用される減税率(一般的には1%程度)を用いる。
- 期間を考える: この制度は、最初の10年間適用される。
具体的な計算式は以下の通りです:
[
text{減税額} = text{借入残高} times text{減税率} times text{適用期間}
]
例えば、借入残高が3000万円で減税率が1%の場合、減税額は年間30万円となります。
年間返済額との関係
年間返済額と住宅ローン減税額は密接に関連しています。減税を受け取ることで、実質的な年間返済負担が軽減されます。以下のポイントを考慮すると良いでしょう。
- 返済計画に影響: 減税額が年間返済額に反映されるため、返済計画の見直しが可能。
- キャッシュフローの改善: 減税によって手取り収入が増え、他の費用に充てやすくなる。
- 長期的な視点: 減税の効果を長期的に評価し、生活全般における支出を見直すことも重要。
自治体によるサポートと制度
住宅ローン減税を受ける際、自治体のサポートや制度も私たちにとって重要な要素です。各自治体は、独自の制度を設けており、これにより私たちの住宅購入がよりサポートされます。
各自治体の制度
各自治体にはさまざまな独自の制度があります。これらの制度は、地域の特性やニーズに応じて設計されています。具体的には、以下のような制度が存在します。
- 住宅取得資金助成: 一部の自治体では、住宅を取得するための資金を助成する制度があります。
- 税制度の優遇: 所得税や固定資産税の減免措置を提供する自治体もあります。
- 低金利ローンの提供: 地元金融機関との提携で、低金利の住宅ローンを提供する自治体もあるため、私たちの負担を軽減できます。
これらの制度をうまく活用することで、住宅購入の際の経済的負担を大きく軽減できます。
給付金や補助金について
給付金や補助金は住宅購入を支える重要な要素です。自治体によって提供される給付金は、さまざまな条件に基づきます。以下のような支援があります。
- 子育て支援金: 子育て世帯向けに、住宅を購入する際の補助金が出る地域があります。
- エコ住宅に対する補助金: 環境に配慮した住宅に対して補助金を出す自治体もあります。
- 地域貢献活動奨励金: 地域の発展に貢献する活動を行うことで、住宅購入時に奨励金を受けられる場合があります。
実際の還付金の例
住宅ローン減税によって実際に戻る金額は、個々の状況に応じて異なります。具体的な還付金の例を見て、理解を深めましょう。
ケーススタディ
以下のケーススタディを通じて、還付金の具体例を示します。
- ケース1:
- 借入金額: 3,000万円
- 年利率: 1%
- 減税率: 1%
- 還付金: 年間30万円
- ケース2:
- 借入金額: 5,000万円
- 年利率: 0.8%
- 減税率: 1%
- 還付金: 年間40万円
- ケース3:
- 借入金額: 2,000万円
- 年利率: 1.2%
- 減税率: 1%
- 還付金: 年間24万円
このように、借入金額や金利によって還付金は変動します。
様々な条件での比較
異なる条件下での住宅ローン減税の還付金を比較します。次のような要因が影響しています。
- 借入額: 借入額が増えるほど、還付金も増加。
- 金利: 金利が低いと、総支払額が減り、還付金が高くなる。
- 適用期間: 減税の適用が長い場合、総還付金額が大きくなることがある。
以下の表は、異なる条件での平均的な還付金を示しています。
| 借入額 | 年利率 | 減税額 | 還付金 |
|---|---|---|---|
| 2,000万円 | 1.0% | 20万円 | 年間20万円 |
| 3,000万円 | 0.9% | 27万円 | 年間27万円 |
| 4,000万円 | 1.1% | 40万円 | 年間40万円 |
住宅ローン減税のメリットとデメリット
住宅ローン減税には様々なメリットとデメリットがあります。それぞれを理解することで、私たちの住宅購入における判断がより明確になります。
メリット
住宅ローン減税には、以下の重要なメリットがあります。
- 年間の税金負担が軽減される: 住宅ローンの利息部分が控除対象となり、所得税が減額されます。
- キャッシュフローの改善: 減税により毎年受け取る金額が増えるため、生活費に頑張って使えるお金が増えます。
- 長期的な経済的支援: 減税は数年間続くため、持ち家を維持する上での経済的安定に寄与します。
- 新たな住まいにアクセスできる: 購入価格が高い地域でも、減税の影響で住宅購入が現実的な選択肢となります。
私たちは、これらのメリットを考慮することで、住宅購入の際に楽しみや安心感が得られます。
デメリット
しかし、住宅ローン減税にはデメリットも存在します。
- 手続きが複雑な場合がある: 減税を受けるための書類手続きや申請が労力を要することがあります。
- 条件が多い: 減税を適用するためには、住宅の購入条件や床面積、名義者の条件を満たす必要があります。
- 還付額の変動: 借入額や金利が変わることで、還付金が予想より少なくなることがあります。
- 制度変更のリスク: 政府の政策変更により、将来の減税プログラムが変わる可能性があるため、予測困難な面があります。
結論
住宅ローン減税は私たちの家計に大きな影響を与える制度です。正確な情報を持つことで、効果的に減税を活用し夢のマイホームを手に入れる手助けとなります。還付金の額は借入残高や条件によって変動しますが、適切な計算を行うことでそのメリットを最大限に引き出せます。
また自治体のサポート制度を利用することで、さらに経済的な負担を軽減できます。これらを踏まえて、住宅購入の際には十分な準備と情報収集を行い、賢い選択をしていきましょう。私たちの未来のために、しっかりとした基盤を築くことが大切です。