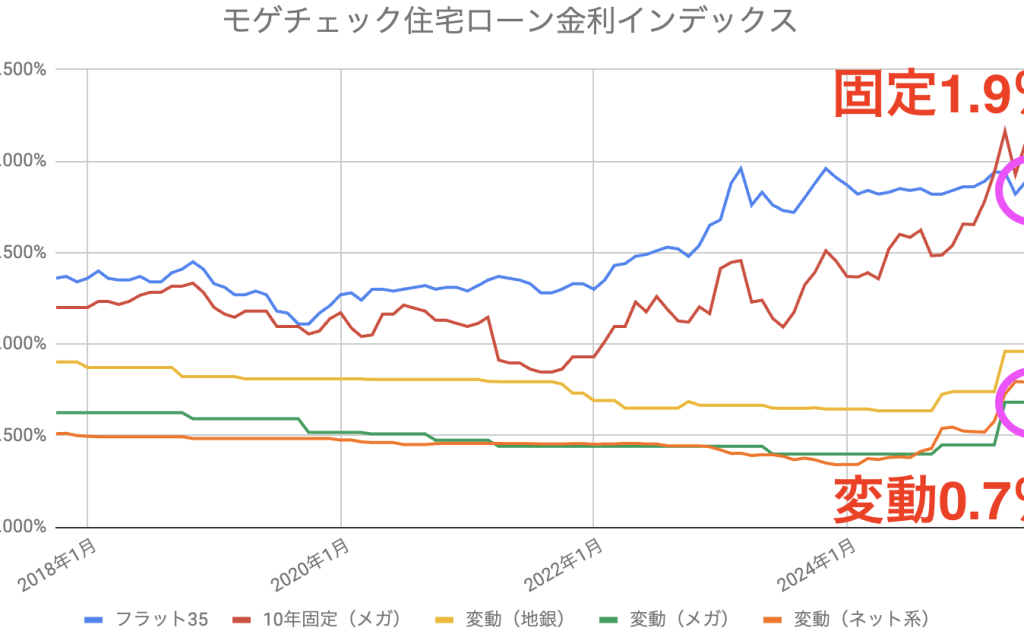
最近、私たちの生活に大きな影響を与えるニュースが増えてきました。その中でも特に注目を集めているのが住宅ローン金利上昇 いつという問題です。金利が上がると、私たちの住宅購入計画や資金計画にどのような影響を及ぼすのでしょうか。これからの市場動向を見極めることが重要です。
住宅ローン金利上昇の現状
住宅ローン金利の上昇が続いており、私たちはその影響を注意深く見守っています。この変動は市場の動向や経済状況に密接に関連しています。
最近の金利変動
最近の金利は上昇傾向にあります。具体的には、2022年から2023年にかけての金利の推移は以下の通りです。
| 年月 | 金利(固定金利) |
|---|---|
| 2022年1月 | 1.1% |
| 2022年6月 | 1.5% |
| 2023年1月 | 2.0% |
| 2023年6月 | 2.5% |
金利の上昇は主に、中央銀行の金融政策やインフレの影響によるものです。この傾向が続くと、住宅購入が難しくなる可能性があります。
影響を受ける層
金利上昇はさまざまな層に影響を及ぼします。特に、以下の層が大きな打撃を受けるでしょう。
- 新規住宅購入者 – 初めて住宅を購入する際の負担が増加します。
- 若年層 – 住宅購入資金が手に入れにくくなります。
- 低所得者層 – 高金利が返済負担を重くし、物件購入が難しくなります。
- 投資家 – 物件投資に対するリスクが高まり、投資意欲が低下します。
住宅ローン金利上昇の原因
住宅ローン金利の上昇には、複数の重要な要因が存在します。以下にその主な原因を詳述します。
経済状況の変化
経済状況の変化は、住宅ローン金利に直結します。例えば、国内総生産(GDP)の成長率が上昇すると、消費者の信頼感が高まり、貸出が増加します。これにより、金利も上昇する傾向があります。また、以下のような要因も影響を与えます。
- インフレ率の上昇: インフレが高まると、中央銀行は金利を引き上げ、物価の安定を図ります。これが住宅ローン金利の上昇につながります。
- 失業率: 経済が不安定な時期は、失業率が上昇し、消費が減少します。これにより、金利の変動が起こることもあります。
中央銀行の政策
中央銀行の政策も、住宅ローン金利に大きな影響を及ぼします。金融緩和政策が実施されると、金利は低下しますが、逆に金融引き締め政策が取られると、金利が上昇します。特に、以下の点が重要です。
- 政策金利の変更: 中央銀行が政策金利を引き上げれば、市場全体の金利も影響を受けることになります。このため、住宅ローン金利が上昇する可能性があります。
- 量的緩和の終了: 中央銀行が量的緩和を終了すると、資金供給が減少し、金利は自然と上昇します。この変化が住宅ローンの条件に反映されます。
いつ金利が上昇する可能性があるか
住宅ローン金利の上昇には、さまざまな要因が絡んでいます。特にこの数年間の経済状況を考慮することが重要です。金利が上昇するタイミングは、特定の経済指標や専門家の予測によって影響を受けます。
専門家の予測
専門家の中には、金利が今後も上昇するとの見解があります。例えば、経済の回復が続くと、中央銀行が利上げを行う可能性があるとされています。このため、以下の予測が注目されています:
- **インフレ率が高水準で推移する場合、**中央銀行は政策金利を引き上げる可能性がある。
- **GDP成長率が持続的に高い場合、**消費者需要の増加に伴い、金利が上昇する要因となる。
- **失業率が低下する場合、**労働市場が活発になり、金利が上昇する圧力がかかる。
これらの要因が組み合わさることで、金利の動向を左右することがあります。
経済指標の分析
経済指標は、金利の変動を予測するための重要な要素です。主な指標には、以下のものがあります:
- 国内総生産(GDP): GDPの成長が顕著な場合、経済が好調であることを示し、金利が上昇する可能性が高まる。
- インフレ率: インフレが高ければ、物価が上昇し、中央銀行が金利を引き上げる動機が強くなる。
- 失業率: 失業率の低下は経済成長の指標となり、金利の上昇を促進することがある。
金利上昇からの対策
金利上昇に対する適切な対策を講じることが重要です。これにより、住宅ローンの返済負担を軽減できます。以下に、具体的な対策を紹介します。
借り入れ時の注意点
借り入れを行う際、いくつかのポイントを考慮する必要があります。以下に主な注意点を挙げます。
- 金利タイプの選択: 固定金利または変動金利の選定が必要です。
- 返済期間の確認: 返済期間が長いほど、合計支払額が増加します。
- 自身の返済能力: 収入や支出をしっかり把握し、負担を把握することが大切です。
- 総返済額のシミュレーション: 返済シミュレーションを行い、具体的な数値を理解しましょう。
これらの注意点を意識することで、無理のない借り入れが可能です。
早めの対策を考える
早めの対策が、金利上昇による影響を軽減します。具体的には以下のような行動が考えられます。
- 市場の動向をチェック: 定期的に金利動向を把握し、適切な時期に行動します。
- 金融機関に相談: 金融機関や専門家に相談し、アドバイスを受けます。
- 繰上げ返済: 余裕のある時期に繰上げ返済を行い、利息の負担を軽減します。
- ライフプランの見直し: 生活環境や収入の変化に応じて、ライフプランを再評価します。
まとめ
住宅ローン金利の上昇は私たちの住宅購入計画に大きな影響を与えています。これからの市場動向を注視しながら適切な対策を講じることが重要です。特に金利がさらに上昇する可能性がある中で、早めの行動が求められます。
私たちができることは、金利タイプの選択や返済計画の見直しです。また市場の動向を常にチェックし、必要に応じて金融機関に相談することも大切です。これらの対策を通じて、金利上昇による影響を最小限に抑え、安心して住宅購入を進めていきましょう。