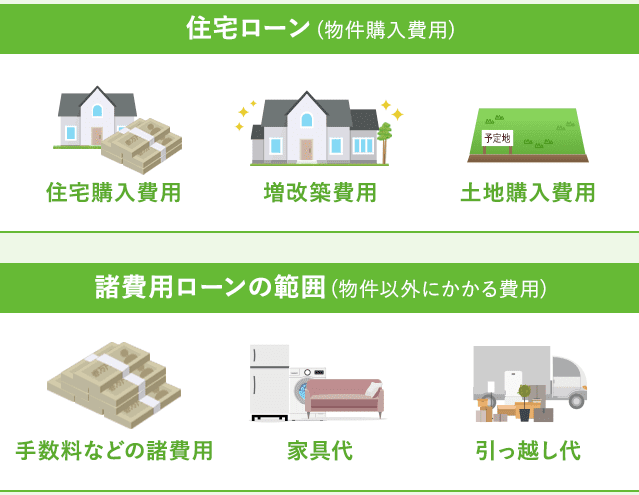
住宅ローンを考えるとき、私たちは「どれくらいかかるのか?」という疑問を抱きますよね。家を手に入れるための大きな投資であるため、費用の見積もりはとても重要です。私たちが理解しておくべきなのは、住宅ローンの総コストは金利や返済期間、手数料など多くの要素によって変わるということです。
住宅ローンの基本理解
住宅ローンを選ぶ際には、複数のポイントを理解することが重要です。私たちが注目すべきは、住宅ローンの種類や利息のタイプです。これらは全体的な費用に大きく影響します。
住宅ローンの種類
住宅ローンには、主に以下の3つの種類があります。
それぞれの種類にはメリットとデメリットがありますので、私たちのライフスタイルや将来の計画に合わせて選ぶべきです。
利息のタイプ
利息のタイプも重要な要素です。住宅ローンには主に次のような利息タイプがあります。
住宅ローンの必要経費
住宅ローンに関連する経費は、購入時と維持時に必要です。これらの費用を把握することで、計画的な資金管理が可能になります。
初期費用
初期費用には、物件購入時に発生するお金が含まれます。具体的な項目は以下の通りです。
- 頭金: 購入価格の20%が一般的な目安。
- 仲介手数料: 不動産会社への手数料は、通常3%+6万に消費税がかかります。
- 登記費用: 不動産の登記には、数万円から数十万円の費用がかかります。
- 印紙税: 売買契約書に貼る印紙には、契約金額に応じて必要な税金があります。
- 先行諸費用: 住宅ローンの申請手数料や鑑定費用が含まれます。
これらの初期費用を理解し予算に組み込むことが、スムーズな住宅購入につながります。
維持費用
維持費用は、住宅を所有した後にかかるコストです。以下の要素を考慮することが重要です。
- 住宅ローンの返済額: 毎月の返済金額は、利率や返済期間に依存します。
- 固定資産税: 不動産に対して毎年課税される税金があり、地域によって変動します。
- 修繕費用: 年間の維持管理にかかる費用として、1%が目安となります。
- 光熱費: 電気や水道代などの生活費も定期的に発生します。
- 管理費・修繕積立金: マンションなどの場合、共用部分の管理費や将来の修繕に備える積立金が必要です。
住宅ローンの月々の返済
住宅ローンの月々の返済額は、いくつかの要素に依存します。特に金利、借入額、返済期間が重要です。これらを正確に理解することで、計画的に資金管理が可能になります。
返済額の計算方法
返済額は以下の要素に基づいて計算されます。
- 借入額: 住宅購入に必要な総額。
- 金利: 借入に対して支払う利息の割合。
- 返済期間: 借入から完済までの期間。
返済額の具体的な計算式は、元利均等返済方式を用いる場合、次のようになります。
[
月々の返済額 = frac{借入額 times 金利 times (1 + 金利)^{返済期間}}{(1 + 金利)^{返済期間} – 1}
]
この計算式を使うことで、実際の月々の負担額を推算できます。例えば、借入額が3000万円で金利が1.5%、返済期間が30年の場合、月々の返済額は約10万円になります。
返済期間の選択肢
返済期間は、一般的に5年から35年までさまざまです。次のような選択肢があります。
- 短期型: 5年〜15年。月々の返済額は高いが、利息負担は少ない。
- 中期型: 16年〜25年。月々の返済額と利息のバランスが良好。
- 長期型: 26年〜35年。月々の返済額は低いが、利息負担が大きくなる。
住宅ローンを借りる際の注意点
住宅ローンを借りる際にはいくつかの重要な注意点があります。特に、自分の経済状況を正確に把握することが先決です。これには、収入、支出、貯蓄を考慮する必要があります。これにより、適切な借入額を設定できます。また、審査基準が厳しいことを理解しておくことも必要です。金融機関は信用情報や返済能力を詳しくチェックします。
さらに、金利の変動にも注意を払います。固定金利と変動金利の違いを理解することが不可欠です。固定金利は返済期間中、金利が変わりませんが、変動金利は市場に応じて変動します。市場の動向を見極め、適切な選択を行うことが求められます。
また、隠れた費用を把握することで、思わぬ出費を避けられます。住宅ローンには、事務手数料や保険料、登記費用などが含まれる場合があります。これらの費用も計算に入れ、総額を明確にすることが重要です。
月々の返済計画においても計画性が求められます。無理のない返済額を設定し、将来的な生活設計を考慮することが不可欠です。例えば、教育費や老後資金など、今後の支出も視野に入れておく必要があります。
住宅ローンに影響を与える要因
住宅ローンのコストには、さまざまな要因があります。ここでは、主な要因を詳しく見ていきます。
金利の動向
金利は住宅ローンの返済額に直結します。一般的に、金利が上がると、月々の返済額も増加します。また、金利の動向は経済状況や金融政策に影響されます。以下は、金利に関する重要なポイントです。
- 固定金利:一定の期間、金利が固定されるため、返済額が安定します。
- 変動金利:市場金利に応じて変動するため、低金利の時期に利益を得られますが、将来的なリスクも伴います。
- フラット35:35年間の固定金利で、長期的な安定が期待できます。
金利の選択は借入額と伴に慎重に考えるべきです。
市場の影響
市場の状況も住宅ローンの費用に直接影響します。経済の成長、失業率、インフレなどが市場環境を変え、これにより金融機関の貸出条件が影響を受けます。
- 経済成長:経済の成長が持続すると、金利は上昇する傾向にあります。この場合、住宅ローンの負担も増加します。
- インフレ:インフレが進むと、住宅の価値が上がり、さらにローンの必要額が増えることがあります。
- 金融政策:中央銀行の政策によって金利が変更されることがあります。これに伴い、住宅ローンの条件が変わるため注意が必要です。
Conclusion
住宅ローンの選択は私たちの未来に大きな影響を与えます。費用の見積もりや適切な選択をすることで、安心して住宅を購入することが可能になります。私たちのライフスタイルや将来の計画に基づいて、最適な住宅ローンを見つけることが重要です。
また、経済状況や市場の動向を常に把握し、変化に対応できるようにすることも欠かせません。これらのポイントを意識しながら、計画的な資金管理を行い、無理のない返済を心がけましょう。私たちの家づくりがより良いものになるよう、しっかりと準備を進めていきましょう。