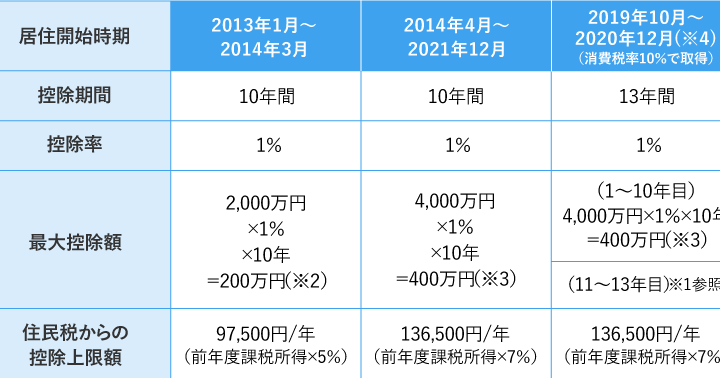
住宅を購入する際、私たちが気になるのは、住宅ローン控除の制度です。特に「住宅ローン控除 確定申告 何年間」という疑問は、多くの人にとって重要なポイントです。控除を受けることで、税負担が軽減されるため、しっかりと理解しておく必要があります。
住宅ローン控除の基礎知識
住宅ローン控除は、税負担を軽減するための重要な制度です。特に住宅購入時には、多くの人がこの制度を利用しています。控除を受けることで、年々の税金が軽くなります。
住宅ローン控除とは
住宅ローン控除は、不動産を購入する際に借入れた住宅ローンの利息部分を、所得税から控除できる制度です。控除額は年ごとに設定されており、初年度は最初の年の貸付金額に基づいて計算されます。控除対象となる期間は一般的に10年間です。この制度の適用を受けるためには、一定の条件を満たす必要があります。例えば、居住用の住宅であることや、借入額に上限があります。違反すると控除が受けられなくなる場合があるため、注意が必要です。
確定申告の流れ
確定申告を円滑に行うため、各ステップを把握しておくことが重要です。以下に、必要な書類の準備から提出方法までの流れを示します。
書類の準備
確定申告に必要な書類を揃えることが第一歩です。以下の書類が一般的に必要です。
- 住宅ローン控除に関する証明書:金融機関から受け取った書類です。
- 給与所得の源泉徴収票:勤務先から発行されるもので、年収が記載されています。
- 住民票の写し:対象住宅の所在する市区町村で取得します。
- その他の証明書類:必要に応じて、医療費控除や寄付金控除の証明書などが必要です。
しっかりと書類を揃えることで、スムーズに申告できる環境を整えます。
提出方法
書類を揃えたら、提出方法を選択します。主に以下の方法があります。
- 電子申告(e-Tax):オンラインで手続きができ、手続きが簡素化されます。
- 邮送提出:必要な書類を郵送する方法です。手続きには時間がかかる場合があります。
- 対面提出:税務署に直接書類を持参して提出します。
住宅ローン控除が適用される期間
住宅ローン控除には明確な適用期間が設定されており、これを把握することが重要です。一般的に、住宅ローン控除は購入した年から始まり、10年間にわたって適用されます。
適用開始年
住宅ローン控除の適用は購入した年の1月1日から始まります。たとえば、2020年に住宅を購入した場合、2020年の1月1日から控除が受けられます。また、確定申告を通じて初めて控除が適用されるため、正確な書類を用意することが求められます。
住宅ローン控除のメリット
住宅ローン控除には、さまざまなメリットがあります。税金の軽減と家計への影響が特に重要なポイントです。これらをしっかり理解することで、より良い住宅購入の判断が可能です。
税金の軽減
住宅ローン控除を利用することで、私たちの所得税負担が軽減されます。具体的には、住宅ローンの利息部分を控除できるため、税額が減少します。例えば、年収が600万円の人が控除を受けた場合、年間で最大40万円の控除を受けることも可能です。このため、税金の支出を抑えられ、他の支出に充てる資金を増やせます。また、控除の適用により、長期的には経済的な余裕が生まれます。
家計への影響
住宅ローン控除は、私たちの家計にも大きな影響があります。控除を受けることで、月々の返済負担が軽減されるため、生活費や教育費、その他の支出に資金を振り向けやすくなります。例えば、月々のローン返済額が3万円軽減されれば、年間で36万円の余裕が生まれます。このお金を貯蓄や投資に回すことで、将来の安定を図ることができます。さらに、住宅を取得する際に、控除を考慮することで、より大きな物件を選択することも可能です。
住宅ローン控除の注意点
住宅ローン控除を利用する際に注意すべき点がいくつかあります。正しい理解と適切な手続きが重要です。
複数の物件の場合
複数の物件を所有する場合、住宅ローン控除の適用が異なることがあります。以下の点に留意する必要があります。
これらの要件を把握しておくことで、控除を最大限に活用できます。
変更や中断のケース
住宅ローン控除の適用には変更や中断が生じる場合もあります。例えば、以下のケースでは注意が必要です。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。この制度を理解し適切に活用することで、税負担を軽減し、生活の質を向上させることができます。特に、確定申告の際には必要な書類を整え、正確に手続きを行うことが不可欠です。
私たちがこの制度を利用することで、将来の安定や資金の余裕を生み出すことが可能となります。住宅ローン控除のルールや条件をしっかり把握し、賢く活用していきましょう。これからの生活に役立つ知識として、ぜひ活かしていきたいですね。