住宅を購入する際、住宅ローン控除は大きな助けになります。しかし、確定申告で具体的にいくら控除を受けられるのか、疑問に思っている方も多いのではないでしょうか。私たちもその一人でした。住宅ローン控除を上手に活用することで、税金の負担を軽減できるチャンスがあります。
住宅ローン控除とは
住宅ローン控除は、住宅を取得する際の借入金に対し税金の控除を受けられる制度です。この制度を活用することで、住宅ローンを利用した際の税金負担を軽減できます。
住宅ローン控除の概要
住宅ローン控除は、年末の残高に応じた控除額を所得税から差し引きます。控除期間は通常10年間で、総支払額の1%が控除対象です。具体的には、最大控除額は住宅の取得価格によって異なりますが、上限は4,000万円です。これにより、所得税や住民税の負担が軽減されます。
利用できる条件
住宅ローン控除を利用するには、いくつかの条件があります。具体的には以下の点が必要です。
- 住宅の取得: 新築や中古住宅、リフォームが対象です。
- 居住要件: 取得した住宅に居住することが条件となります。
- 取得価格の上限: 取得価格が4,000万円以内であること。
- 所得制限: 合計所得金額が3,000万円以下であること。
確定申告の流れ
確定申告の流れは、住宅ローン控除を活用する際に理解しておくべき重要なプロセスです。以下に、手続きに必要なステップを詳しく説明します。
必要書類の準備
まず、必要書類を整えることが重要です。以下の書類を用意しましょう。
- 住宅借入金等特別控除額の計算明細書:借入金の残高や控除額を記載します。
- 登記事項証明書:住宅の所有を証明するために必要です。
- 給与所得の源泉徴収票:勤め先から受け取ります。
- 住民票および引越し契約書(該当する場合):居住実態を証明します。
書類が不足していると申告が滞るため、事前の確認が大切です。
確定申告の手続き
次に、確定申告の手続きを行います。具体的には、以下のステップを従いましょう。
- 申告書類の作成:国税庁のホームページで手引きを確認し、必要事項を記入します。
- 提出方法の選択:郵送、または最寄りの税務署へ持参できます。電子申告も選べます。
- 控除の適用確認:申告後、税務署から控除の適用があったか確認します。
住宅ローン控除の金額
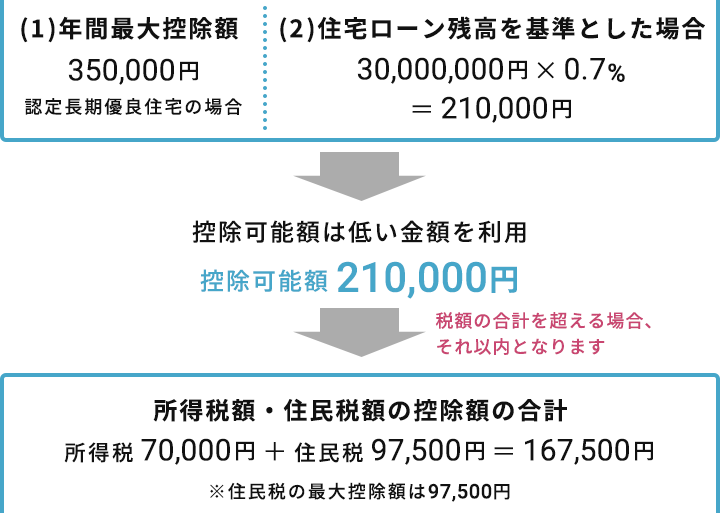
私たちが受け取る住宅ローン控除の金額は、さまざまな要因によって異なる。具体的には、借入金の残高や居住区分などが重要な要素となる。
控除される金額の計算方法
控除額は、年末の借入金残高の1%をもとに計算される。控除期間は原則として10年間であり、以下のような条件が考慮される:
- 住宅の取得価格: 最大4,000万円が上限
- 所得制限: 合計所得金額が3,000万円以下
- 居住条件: 取得した住宅に実際に居住する必要がある
このように、借入金の残高やその他の条件に基づいて控除額を決定します。例えば、年末の残高が3,000万円の場合、控除額は30万円となる。
実際の事例紹介
実際の事例を考えてみると、例えば私たちが新築の住宅を取得し、借入金が3,500万円で年末の残高が3,200万円だったとする。この場合、控除額は以下のように計算できる:
- 年末残高:3,200万円
- 控除額:32万円(3,200万円の1%)
申告後の注意点
確定申告後には、いくつかの重要な確認事項があります。これを見落とすと、後々問題が生じる可能性があります。
確定申告後の確認事項
申告が完了した後、以下の項目を確認しましょう。
結論
住宅ローン控除は私たちの税負担を軽減する大切な制度です。確定申告を通じて受けられる控除額は借入金残高や条件によって異なりますが、しっかりと活用すれば大きなメリットがあります。必要書類を整え手続きをスムーズに進めることで、控除を最大限に享受できるでしょう。
また控除を受けた後も、居住用としての維持や書類の保管が重要です。これらを怠らないことで、次年度以降も安心して控除を受けることができます。私たち全員がこの制度を理解し、賢く利用していきましょう。