住宅ローンを利用している私たちにとって、年末調整での控除は見逃せないポイントです。特に住宅ローン控除 2年目 年末調整 いくらというテーマは、多くの方が気にしていることでしょう。2年目の控除額がどのように変わるのか、そしてその影響を理解することは、家計にとって非常に重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に受けることができる税制上の優遇措置です。この控除により、実際の支払い額から一部を戻してもらえるため、家計の負担が軽減されます。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンの支払利息の一部を所得税から控除できる制度です。この制度により、住宅を購入した人々は、一定の条件に基づいて税金の軽減を受けることができます。控除対象となる金額は、ローン残高や年数によって異なりますが、初年度と比べて2年目以降の金額も重要なポイントです。
控除の対象となる条件
控除を受けるためには、以下の条件を満たす必要があります。
- 新築または購入した住宅の面積が50㎡以上であること。
- 住宅ローンの残高が一定額を超えていること(原則として、4000万円以下)。
- 控除を受ける年の給与所得などが一定額以下であること。
- 住宅に住んでいることが求められます。
2年目の住宅ローン控除
2年目の住宅ローン控除は、昨年と比較して特有のポイントがある。控除額の変動や、二年目の利息支払いについて正確に把握することが重要だ。
分割払いと控除額
分割払いの方法では、控除額が影響を受ける。具体的には、以下の要素が控除額に関わる。
- 残高: 住宅ローンの残高に応じて、控除額が決まる。一般的に、控除できる額は残高の1%。
- 利息: 年末調整時に受ける利息の支払額も、控除の計算に含まれる。
- 地方税・所得税: 地方税は各自治体により異なるが、控除対象外の可能性がある。
これらの要素をしっかり把握し、納税額の削減に役立てよう。
控除を受けるための手続き
住宅ローン控除を受けるためには、適切な手続きが必要だ。具体的に必要なステップは以下の通り。
- 申告書の準備: 年末調整申告書を準備する。
- 証明書の取得: 住宅取得に関する証明書を金融機関から取得する。
- 必要書類の提出: 申告書と証明書を税務署に提出する。
年末調整の概要
年末調整は、給与所得者にとって重要な手続きです。このプロセスを通じて、年間の所得税の過不足を調整します。年末調整での正しい控除を利用することで、税負担を軽減できます。
年末調整の目的
年末調整の主な目的は、過剰に納付した所得税を還付することにあります。また、必要な控除を適用することで、正確な税額を計算します。給与所得者は、年末調整を通じて以下のことを確認できます。
- 納付税額の見直し: 年間所得をもとに、実際の税額を再計算。
- 控除の適用: 住宅ローン控除など、様々な控除が受けられる。
- 還付金の受取: 過剰納付分がある場合、還付金を受け取る。
この調整を的確に行うことで、家計に直接的な利点が生まれます。
必要書類の確認
年末調整を行うためには、いくつかの必要書類を準備することが求められます。書類の準備が整っていないと、控除申請ができません。一般的に必要な書類は以下の通りです。
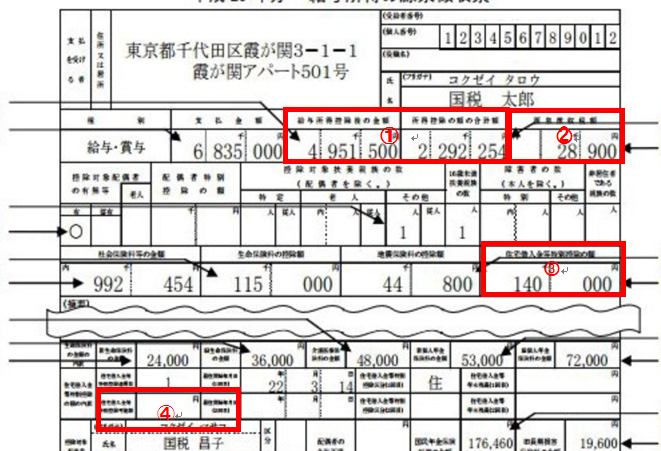
- 給与所得の源泉徴収票: 会社から受け取った支払金額や税額が記載されたもの。
- 住宅ローンの残高証明書: 金融機関からの証明書。控除額を確認するために必要。
- 保険料控除証明書: 生命保険や地震保険の証明書。
住宅ローン控除 2年目の具体的な金額
住宅ローン控除の2年目には、控除額が前年と異なる可能性があります。私たちは、この控除額の計算方法や具体的なケーススタディを通じて理解を深めていきます。
控除額の計算方法
控除額は住宅ローンの残高に基づいて決まります。一般的には、残高の1%が控除可能です。具体的な計算方法は以下の通りです。
- 住宅ローン残高: 借入金額が基準となります。
- 控除対象となる期間: 住宅の購入から10年間。
- 前年の残高: 年末時点での残高を確認します。
- 支払利息の把握: 年末調整時の支払利息も控除に含まれます。
例えば、住宅ローン残高が3,000万円であれば、控除額は30万円となります。この控除額は年によって変動しますが、残高の1%を基準に計算することで毎年の税負担を軽減できます。
ケーススタディ
具体的な事例を考えましょう。例えば、Aさんは2021年に新築住宅を購入し、初年度の控除を受けました。2年目の2022年には、次のような状況でした。
- 初年度の住宅ローン残高: 3,500万円
- 2年目の住宅ローン残高: 3,000万円
この場合、2022年の控除額は次のように算出されます。
- 2年目の控除額: 3,000万円 × 1% = 30万円
注意点とアドバイス
住宅ローン控除を適切に利用するためには、いくつかの注意点があります。控除を受ける際には、事前に正確な情報を集め、自分の状況を理解することが重要です。
よくある間違い
住宅ローン控除におけるよくある間違いとして、次の点があります。
- 申告書類の不備: 申告書類が不完全だと、控除の適用が受けられないことがあります。すべての必要書類を用意することが求められます。
- 利息計算の誤り: 利息の計算を間違えると、控除額が実際よりも少なくなります。複数年の支払いを把握することが大切です。
- 控除対象面積の誤解: 住宅の面積が条件を満たしていない場合、控除を受けられません。必ず購入した住宅の面積を確認しましょう。
- 年度の認識不足: 控除対象期間の理解不足により、前年の控除額と混乱することがあります。最新の情報を確認する必要があります。
効率的な控除の受け方
効率的に控除を受けるためのアドバイスとして、次のポイントがあります。
- 早めの準備: 年末調整に向けて事前に書類を整えておくことで、スムーズな手続きが可能になります。
- 資料の確認: 源泉徴収票や残高証明書など、必要な書類が揃っているかを早めに確認しましょう。
- 専門家の相談: 確認が難しい場合は、税理士など専門家に相談することで、適切なアドバイスを得られます。
- 最新の控除情報: 政府の発表や税務署の情報を常にチェックし、適用可能な控除を把握することが必要です。
結論
住宅ローン控除の2年目は、家計にとって重要な影響を与える時期です。控除額の変動を理解し、正確な計算を行うことで、税負担を軽減できます。年末調整の手続きは煩雑に思えるかもしれませんが、必要書類を整え、早めに準備を進めることでスムーズに進められます。
私たちが注意すべき点は、申告書類の不備や計算ミスを避けることです。専門家の助言を受けたり、最新情報を確認することで、控除を最大限に活用できます。これらのポイントを押さえ、賢く住宅ローン控除を利用していきましょう。