住宅を購入する際、住宅ローンは欠かせない存在です。でも、私たちは「住宅ローンはいつから組めるの?」と疑問に思うことが多いですよね。実は、住宅ローンを組むタイミングは、個々の状況や市場の動向によって大きく異なります。私たちが知っておくべきポイントを押さえることで、より有利な条件でローンを組むことができるのです。
住宅ローンの基本知識
住宅ローンは住宅購入時に欠かせない金融手段です。具体的な内容を理解することが、効果的な利用につながります。
住宅ローンとは
住宅ローンは、住宅を購入するための資金を金融機関から借りることです。一般的に長期にわたる返済計画が必要で、返済期間は10年から35年が多いです。借りた金額に応じて、金利や月々の返済額が設定されます。また、担保として購入予定の住宅が必要です。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下に主要な種類を示します。
- 固定金利型
固定金利型は、借入時の金利が返済期間中ずっと一定のままです。このため、将来の金利上昇のリスクを回避できます。
- 変動金利型
変動金利型は、金利が市場の動向に応じて変動します。初期の金利が低いため、短期間の利用には魅力があります。
- 期間選択型
期間選択型は、一定期間は固定金利、期間終了後は変動金利に移行するタイプです。金利がどう変動するかのリスクを分散できます。
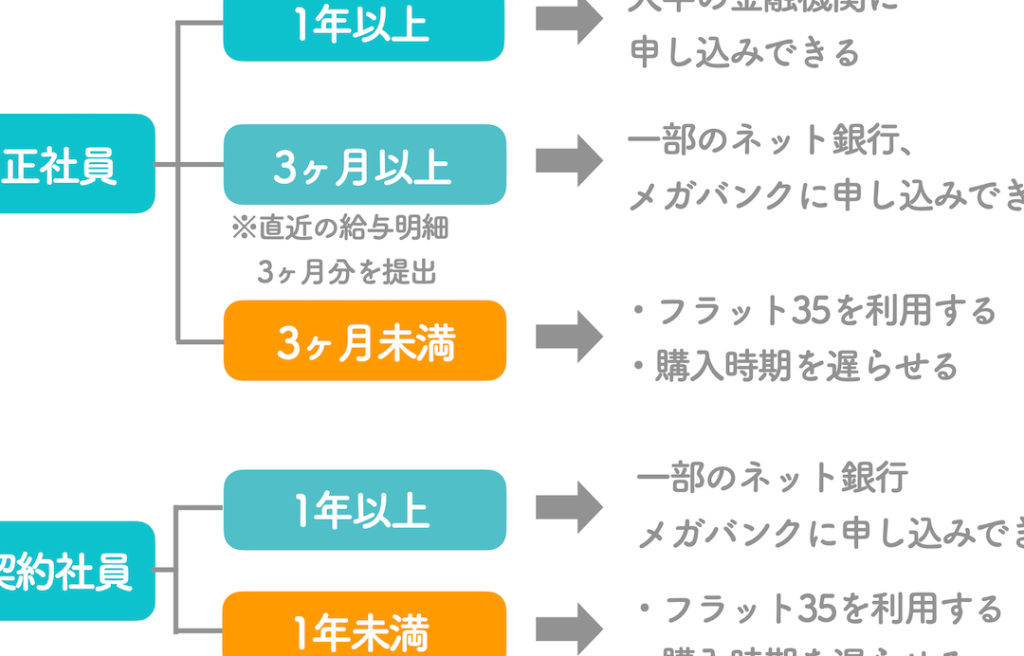
- フラット35
フラット35は、35年間の固定金利で、民間の金融機関が提供します。中立性が高いため、安心して返済できます。
住宅ローンを組むタイミング
住宅ローンを組む最適なタイミングは、私たちの状況によって異なる。市場の動向や金利の変動も影響を与えるため、注意が必要だ。私たちが住宅ローンを考える際、以下のポイントを押さえることが重要だ。
初めての住宅ローン
初めて住宅ローンを組む際には、必要な準備がある。以下の事項を確認することで、スムーズに手続きを進められる。
- 自己資金の確認: 自分たちの自己資金がどのくらいあるかを把握する。
- 収入の安定性: 現在の年収や雇用形態を見直し、安定した収入が確保できているか確認する。
- 信用情報のチェック: 信用情報がクリーンであるかを確認し、万が一のトラブルを避ける。
初めての住宅ローンは不安がつきものだが、しっかりと準備を進めれば、自信を持って臨める。
住宅購入のタイミング
住宅購入のタイミングは、様々な要因に影響される。市場動向を見極めるため、以下を考慮することをお勧めする。
- 金利の動向: 金利が低い時期を狙って住宅ローンを組むと、返済負担を軽減できる。
- 季節要因: 不動産市場は、季節によって活発さが変化する。春や秋は物件数が増えやすい。
- 生活状況の変化: 家族構成の変化や転職など、ライフスタイルの変化も購入時期に影響を与える。
住宅ローンを組む条件
住宅ローンを組むには、いくつかの条件が整っている必要があります。これらの条件を理解することで、スムーズに住宅ローンを利用できるようになります。
必要な年齢
住宅ローンを組むための最低年齢は20歳です。年齢によっては、親などの保証人を立てる必要がある場合があります。また、加齢によって収入が減少するリスクを考慮して、金融機関が定める年齢制限には注意が必要です。一般的には、借入時の年齢が65歳または70歳未満であることが求められることが多いです。これにより、返済期間中のリスクを減少させるための措置とされています。
収入の基準
住宅ローンの審査基準には、収入の安定性が重要です。多くの金融機関では、年収が300万円以上であることが求められます。また、自己資金の割合も影響します。一般的に、自己資金が多いほど、借入額が増えやすくなります。さらに、収入の源泉が給与や安定した事業収入である場合、審査が有利に進む傾向があります。これに伴い、自己資金や返済負担率も重要なチェックポイントです。
| 要素 | 基準 |
|---|---|
| 最低年齢 | 20歳以上 |
| 年収基準 | 300万円以上 |
| 自己資金の割合 | 物件価格の10-20%程度 |
| 借入年齢制限 | 65歳または70歳未満 |
住宅ローンの申請プロセス
住宅ローンの申請プロセスは、一般的に二つの主要なステップに分かれます。このプロセスを理解することで、スムーズに申請が進められます。
事前審査
事前審査は、住宅ローン申請の最初のステップです。この段階では、銀行や金融機関が申請者の信用情報や収入状況を確認します。重要なポイントは以下の通りです。
事前審査が通過すれば、購入する物件に対して具体的なローン申請が可能になります。
本審査
本審査は、事前審査を通過後に行われる詳細な審査です。この段階では、金融機関がより詳しくて正確な情報を基に審査を行います。以下の要素が含まれます。
結論
住宅ローンを組むタイミングや条件について理解を深めることは非常に重要です。私たちが住宅購入を考える際には、自己資金や収入の安定性をしっかりと確認しなければなりません。また市場の動向や金利の変化を見極めることで、より有利な条件でローンを組むことが可能になります。
申請プロセスをスムーズに進めるためには、事前審査と本審査の流れを把握しておくことが役立ちます。これらの知識を活用し、私たちにとって最適な住宅ローンを選択していきましょう。