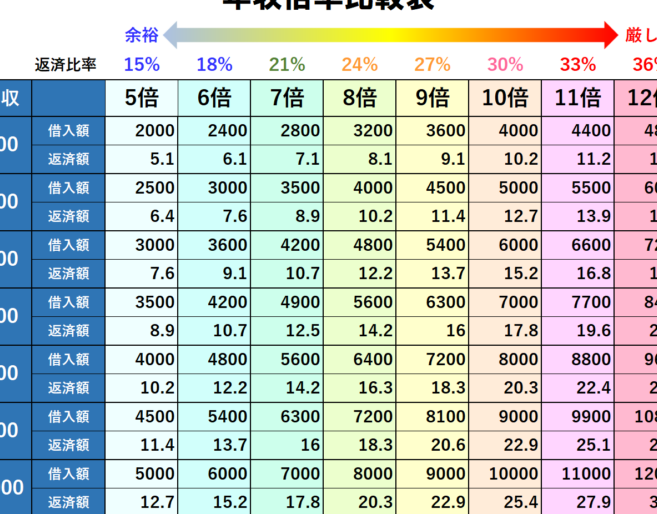
住宅ローンを考えるとき、年収の何倍まで借りられるのかは重要なポイントです。私たちが家を購入する際、年収に基づく借入額の目安を理解することが不可欠です。この基準を知っておくことで、無理のない返済計画を立てられます。
住宅ローンの基礎知識
住宅ローンは、家を購入するための借入金です。適切な情報を持つことで、私たちはより良い選択ができます。ここでは、住宅ローンの基本的な情報を紹介します。
住宅ローンとは
住宅ローンとは、家を購入するための資金を金融機関から借りることを指します。借入金は、購入する住宅の担保となり、返済期間は通常15年から35年です。金利は固定金利や変動金利があり、選択する際の重要な要素です。契約時には審査が行われ、年収や返済能力が評価されます。
住宅ローンの種類
住宅ローンにはいくつかの主要な種類があります。以下にその特徴を示します。
- 固定金利型: 借入時の金利が返済期間中固定されます。市場金利の変動に影響されず、返済計画が立てやすいです。
- 変動金利型: 市場金利に応じて金利が変動します。最初は低金利ですが、将来的に金利が上昇する可能性があります。
- フラット35: 住宅金融支援機構が提供する長期固定金利のローンです。35年まで利用でき、低金利で安定した返済が可能です。
- 借入金の特例: 一部の借入金は、対象となる条件に応じて優遇措置があります。例えば、地方での住宅購入や子育て世代への支援が該当します。
年収と住宅ローンの関係
年収は住宅ローンの借入額に直接的な影響を与える重要な要素です。収入が高いほど借りられる金額も増える傾向があります。借入額を決定する際、年収の理解が必要です。
年収の重要性
年収は借入可能額の指標となります。例えば、年収600万円の人の場合、一般的には年収の6倍から8倍までの借入が考慮されます。したがって、年収が高いほど、より高額の物件や広い選択肢が可能になります。また、年収が安定していることは、金融機関にとっても重要な要素です。収入の安定性は、返済能力を証明します。
一般的な返済比率
返済比率は、年収に対する年間返済額の割合を示します。一般には、返済比率は25%から30%程度が理想とされています。例えば、年収600万円の場合、年間返済額は150万円から180万円が適正とされます。返済比率を超えないようにすることが、無理のない返済計画を立てるためには重要です。
以下は、年収に応じた一般的な借入額の目安です。
| 年収 (万円) | 借入可能額 (万円) | 返済比率 (%) |
|---|---|---|
| 400 | 2,400~3,200 | 25~30 |
| 600 | 3,600~4,800 | 25~30 |
| 800 | 4,800~6,400 | 25~30 |
| 1,000 | 6,000~8,000 | 25~30 |
住宅ローンの借り入れ基準
住宅ローンの借り入れ基準は、年収に大きく依存しています。年収が高いほど、借入限度額も増加する傾向があります。具体的な数値を把握することが、無理のない返済計画を立てるうえで重要です。
年収に基づく借り入れ限度
年収に基づく借入限度は、一般的には年収の約6倍から8倍程度です。例えば、年収600万円の場合、借入限度は3600万円から4800万円が目安となります。この基準は、金融機関により異なるため、事前に確認しておくことが大切です。安定した収入があることは、借入審査を通過するための重要な要素となるので、収入の安定性を示すことが求められます。
金利とその影響
金利は、住宅ローンの返済額に直結します。金利が高いと、返済負担が増加するため、借入れ時には金利の種類が重要です。以下のポイントを考慮することが有効です。
知恵袋での情報収集
知恵袋は住宅ローンに関する多くの情報を提供する便利なプラットフォームです。ここでは、効果的な利用方法と他のユーザーの体験談を詳しく見ていきます。
知恵袋の利用方法
知恵袋を利用する際は、具体的な質問を投稿することが重要です。たとえば、以下のポイントを考慮します。
- 住宅ローンの年収倍率について知りたい
- 金融機関ごとの借入条件を比較したい
- 実際の返済計画の例を求める
情報を収集する時は、他のユーザーの回答もチェックし、異なる視点を集めて自分の判断材料としましょう。また、信頼性の高い回答を参考にし、提示されたデータや体験をそのまま受け入れず、自分の状況に合うかどうかを考える姿勢が求められます。
他のユーザーの体験談
実際に住宅ローンを利用したユーザーの体験談は、参考になる情報が豊富です。他のユーザーが直面した問題や解決策について知ることで、参考になる点が多くあります。以下にいくつかの体験談の例を挙げます。
- 年収500万円で借り入れた人は、返済負担の大きさを実感した
- 毎月の支払いが安定していたため、安心して住まいを持てたという話
- 金利の選択で失敗したことから、情報収集の重要性を学んだとも
住宅ローンを借りる際の注意点
住宅ローンを借りる際には、特定のポイントに注意が必要です。借入額や返済計画についての理解を深めることで、無理のない資金運用が可能になります。
借入額の適正化
年収に基づく借入額の判断が重要です。一般的に、年収の5倍から7倍を超えない範囲で借入を考慮すべきです。この借入額の目安は、金融機関によって異なるため、具体的な金額を確認することが求められます。また、以下の要素も考慮に入れる必要があります。
このように、借入額を適正化することで、将来的な負担を軽減できます。
返済計画の立て方
効果的な返済計画の策定がカギ
結論
住宅ローンを検討する際には年収に基づく借入額の目安をしっかり理解することが不可欠です。私たちは自分の年収に合った借入額を見極めることで、無理のない返済計画を立てることができます。金利や借入条件を考慮しつつ、安定した収入を維持することが重要です。
知恵袋などのプラットフォームを活用して他のユーザーの体験談を参考にすることで、より具体的な情報を得られます。これにより、実際の借入条件や返済計画についての理解が深まり、理想の住宅購入に向けた一歩を踏み出せるでしょう。