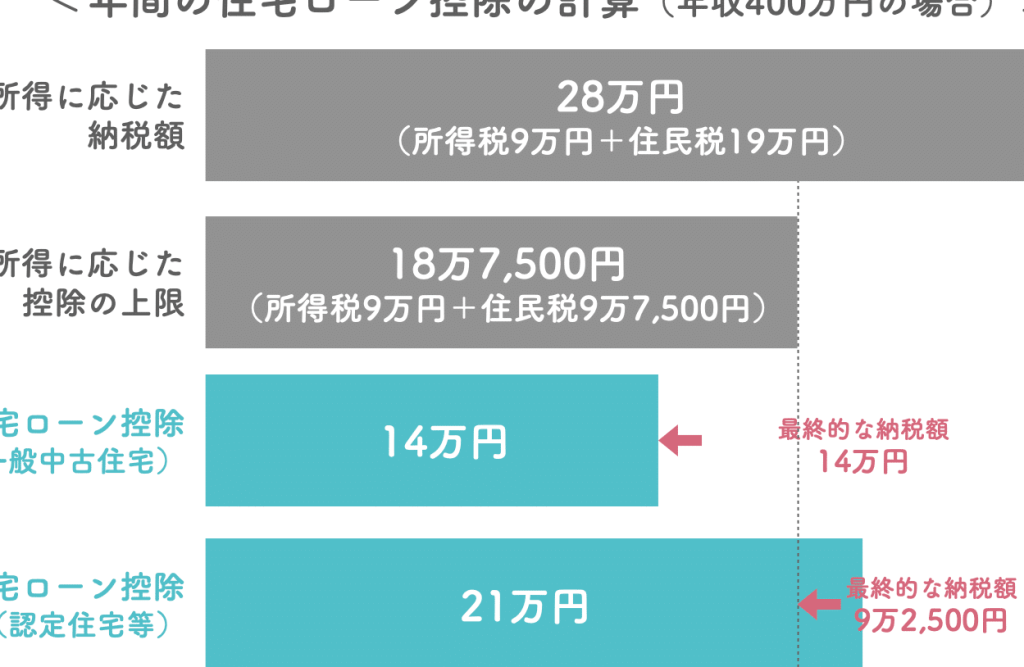
中古住宅の購入を考えている私たちにとって、住宅ローン控除は大きな助けになります。しかし、**中古住宅で住宅ローン控除の上限額はいくらですか**という疑問を持つ方も多いでしょう。この控除は、私たちの家計にどのように影響するのか、具体的な金額を知ることは非常に重要です。
中古住宅と住宅ローン控除の基本
中古住宅の購入時には、住宅ローン控除の知識が不可欠です。住宅ローン控除とは、住宅ローンの年末残高に基づいて所得税が軽減される制度です。特に中古住宅の場合、その適用条件や上限額についての理解が重要です。
中古住宅の定義
中古住宅とは、完成から一定期間以上が経過した住宅のことを指します。具体的には、新築から1年以上経過した物件や、他者が既に居住したことのある住宅が該当します。この場合、売買価格や物件の状態が住宅ローン控除額に影響を与えます。
住宅ローン控除とは
住宅ローン控除は、居住用の住宅購入を目的として借り入れた住宅ローンに適用されます。借入金の年末残高に基づき、最大で控除が可能です。その条件として、以下の要件があります:
- 所有者が居住すること: 購入者自身がその住宅に住む必要があります。
- 借入期間: 借入期間が10年以上であることが求められます。
- 年末時点での住宅の残高: 住宅の残高に応じて控除額が算出されます。
中古住宅での住宅ローン控除の上限額
中古住宅の住宅ローン控除に関して、控除額には明確な上限があります。これは住宅購入者が控除を受ける際に重要なポイントです。
上限額の設定基準
上限額は、住宅ローンの借入金額や借入年数に応じて異なります。また、税法の改正や年度によっても変動します。一般的に、一定の条件を満たせば、最大で年間50万円の控除が可能です。この上限額は特に、初年度の購入時に適用され、その後も条件に応じて控除が続きます。
年収別の控除額
年収に応じて控除の金額も変動します。年収が高いほど、控除の上限額にも影響を与えることがあります。具体的には、以下のように年収別の控除額が設定されています。
| 年収 | 控除額 |
|---|---|
| 300万円以下 | 最大30万円 |
| 300万円超 | 最大50万円 |
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、いくつかの条件が設定されている。購入する住宅に関する要件や申請手続きの流れが重要なポイントとなる。
対象となる住宅の要件
住宅ローン控除の対象となる住宅は、以下の要件を満たす必要がある。
- 中古住宅は、新築から1年以上経過した物件や他人が居住したことのある物件である。
- 購入者がその住宅に居住することが求められる。
- 住宅ローンの借入期間は10年以上でなければならない。
- 住宅の床面積は50平方メートル以上で、借入金は一定の上限を超えていなければならない。
これらの条件を確認することで、スムーズな申請が可能になる。
申請手続きの流れ
住宅ローン控除の申請手続きは、明確な流れに沿って行うことが重要だ。我々の段階的なアプローチは以下の通りである。
- 必要書類を準備する。 購入契約書、住宅ローンの借入証明書、住民票などを整えよう。
- 確定申告を行う。 控除を受けるためには、年に一度の確定申告が必要だ。税務署に必要書類を提出する。
- 控除額を確認する。 初年度は最大50万円を上限に控除が適用され、その後も条件に応じた金額が続く。
中古住宅でメリットとデメリット
中古住宅の購入には明確なメリットとデメリットが存在します。我々はそれらについて詳しく見ていきます。
メリット
中古住宅購入の主なメリットは価格の安さです。新築物件と比較し、中古物件は通常、安価で手に入ります。具体的には、同一エリアの新築と比べて、最大で20%から30%の価格差が生じることがあります。また、住宅ローン控除を利用することで、年間最大50万円の税金還付が期待できます。さらに、即入居可能な物件が多く、手間がかからない点も魅力的です。このように、中古住宅は経済的に負担が少なく、すぐに住み始めることが可能です。
結論
中古住宅の購入において住宅ローン控除は非常に重要な要素です。上限額の理解は私たちがどのように経済的にメリットを享受できるかを決定づけます。特に初年度には最大50万円の控除が受けられるため、家計に与える影響は大きいです。
また、控除を受けるための条件をしっかり把握することで、私たちはよりスムーズに手続きを進められます。中古住宅の選択は、価格面や即入居可能な点での利点も多く、賢い投資となるでしょう。これからの住まい選びにおいて、住宅ローン控除を活用し、理想の住まいを手に入れましょう。