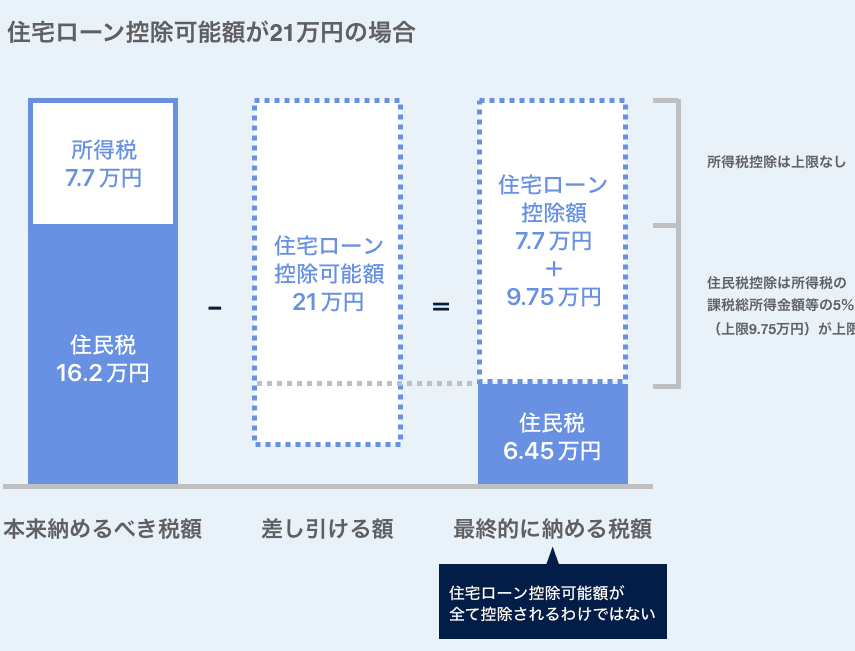
住宅を購入する際、多くの人が気になるのが住宅ローン減税の控除額はどのように計算されるのかという点です。私たちもこの制度を利用して、家計を助ける方法を模索しています。この減税制度は、住宅ローンの返済をサポートするための重要な手段であり、正しい知識を持つことで大きなメリットを享受できます。
住宅ローン減税の基本
住宅ローン減税は、住宅購入時に重要な制度です。この制度を利用すると、税負担を軽減できます。以下にこの制度の基本的な説明を提供します。
住宅ローン減税とは
住宅ローン減税とは、住宅を購入し、住宅ローンを利用している人が一定の条件を満たす場合に所得税を減額できる制度です。具体的には、対象となる住宅ローンの残高に対し、特定の割合の控除が適用される仕組みです。この制度を活用することで、私たちの住宅購入にかかる負担が大幅に軽減されます。
対象となる住宅
対象となる住宅には、新築住宅と中古住宅があります。新築住宅は、購入から一定期間内に建てられたもので、条件として住宅の広さや地域が影響します。また、中古住宅の場合、適用される条件が異なるため、購入時には確認が必要です。
対象となる住宅の具体例は次の通りです。
- 新築一戸建て
- 中古一戸建て
- 新築マンション
- 中古マンション
控除額の計算方法
控除額の計算には、いくつかの要素が関与します。まず、控除対象期間と控除率を理解することが重要です。
控除対象期間
控除対象期間は、住宅ローン減税の適用が受けられる期間を指します。この期間は通常、住宅購入から10年間です。具体的には、初年度の確定申告から控除が始まります。その後、各年ごとに控除が続きます。条件に応じて控除期間が延長される場合もあるため、具体的な年数や条件を把握することが大切です。
具体例による計算
住宅ローン減税の控除額を実際に計算してみましょう。具体的な例を挙げることで、計算方法を理解しやすくします。
一般的なケース
例えば、私たちの住宅ローンが3,000万円で、金利が1.0%だとします。この場合、控除対象の借入金残高は3,000万円です。控除率は、初年度に1%ですので、以下の計算が成り立ちます。
- 控除額=借入金残高 × 控除率
- 控除額=3,000万円 × 1% = 30,000円
この控除額は、住宅ローン減税の適用を受けることにより、私たちの所得税から差し引かれます。控除対象期間が10年間であれば、毎年30,000円の控除が受けられ、合計で300,000円の減税になります。
特殊なケース
次に、特殊なケースとして、住宅ローンの借入額に変動があった場合を見てみましょう。例えば、私たちが住宅の購入後にリフォームを行い、追加で500万円の借入をしたとします。この場合の控除額はどのように計算されるでしょうか。
- 初年度の借入金残高=3,000万円
- リフォーム後の借入金残高=3,500万円
初年度の控除額は、以下のように変わります。
- 控除額=借入金残高 × 控除率
- 控除額=3,500万円 × 1% = 35,000円
リフォームによる借入増加で年35,000円の控除が受けられ、これは10年間続くとします。すると、合計控除額は350,000円になります。
住宅ローン減税のメリット
住宅ローン減税の制度は、特に新築や購入した住宅に対し、借り入れ額に基づく減税効果を提供します。私たちがこの制度を利用することで、手元のお金に余裕ができ、家計が安定します。
税負担の軽減
住宅ローン減税を利用することで、所得税を大幅に軽減できます。具体的には、年間の税額からの控除が行われます。この控除は、例えば、借入額が3,000万円の場合、初年度の控除額が30,000円となり、10年間で合計300,000円の節税が可能です。こうした金額は、私たちにとって家計の支出を減らし、生活全般にプラスの影響を与えます。
結論
住宅ローン減税は私たちの家計に大きな影響を与える制度です。控除額の計算を正しく理解することで、より多くのメリットを享受できます。特に新築や中古住宅の購入時には、この制度を活用することが重要です。
控除対象期間や控除率をしっかり把握し、具体的な計算例を参考にすることで、私たちの住宅ローン返済が楽になるでしょう。これにより、将来の生活においても安心感を持つことができるはずです。住宅ローン減税を上手に利用し、賢い家計管理を実現していきましょう。