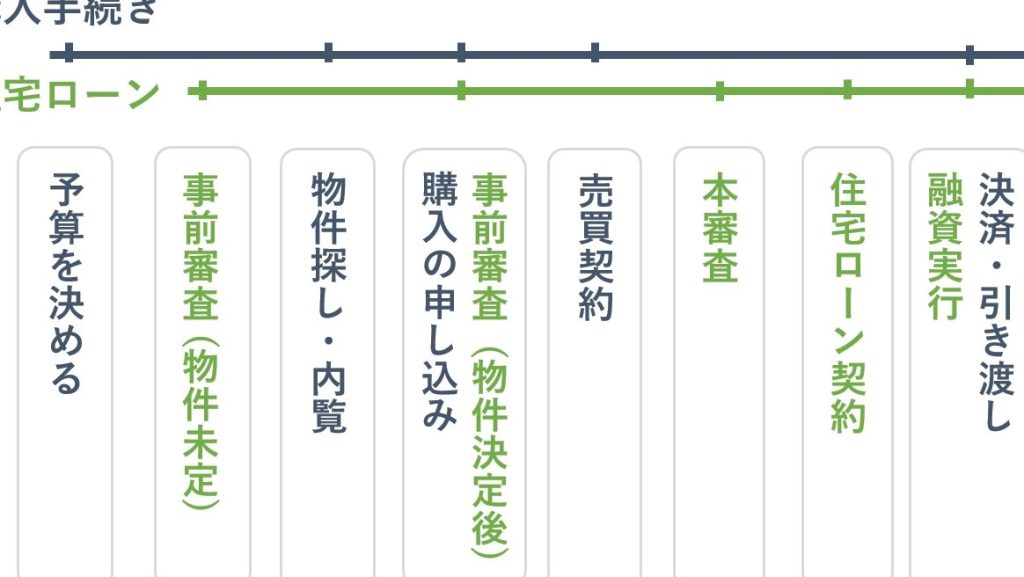
住宅を購入する際、最も重要なステップの一つが住宅ローンの開始時期です。私たちは、いつ住宅ローンを始めるべきかを考えるとき、さまざまな要因を考慮する必要があります。市場の動向や金利の変化、そして自分たちのライフプランに合わせた最適なタイミングを見極めることが重要です。
住宅ローン 開始 いつ の重要性
住宅ローンの開始時期は、私たちの経済的な未来に大きな影響を与える要素です。特に金利が低い時期に始めると、長期的な返済額を軽減できます。住宅を購入する際は、タイミングが重要です。 短期的な市場動向も、ローンの金利に影響を与えます。
さらに、ライフプランに基づいて住宅ローンを開始することも不可欠です。人生のステージに合ったタイミングでの決断が必要です。 家族が増えたり、転職を考えたりする場面では、それに応じた資金計画が求められます。
また、住宅ローンの開始時期を考慮に入れることは、資産形成にも繋がります。早期に住宅を取得することで、将来的な資産価値の増加が期待できます。 具体的には、購入した住宅の価値が上昇すれば、ローンの返済にも好影響があります。
具体的には、以下の要素に注意すべきです:
住宅ローン 開始 のタイミング
住宅ローンの開始時期は、購入者にとって極めて重要な要素です。私たちが適切なタイミングを選ぶためには、いくつかのポイントに注意を払う必要があります。
先行きの金融状況を考慮する
市場の金利の動向を常に把握することが求められます。金利が低い時期に住宅ローンを開始することで、総返済額を大幅に削減できます。また、経済指標、インフレ率、将来の金利予測についても情報を集めることが大切です。具体的には、以下の要素を確認しましょう:
これらの要因が住宅ローンの条件に直接影響します。瞬時に状況が変化するため、最新の情報を反映させて判断することが重要です。
個人のライフプランを見直す
ライフプランに基づいた住宅ローンの開始が不可欠です。家族構成の変化、転職、老後の計画など、様々な要素が影響を与えます。以下の項目を考慮して、自身のライフプランを見直しましょう:
住宅ローンの利率と市場動向
住宅ローンを検討する際、利率と市場動向は重要な要素です。金利が変動することで、借入額や返済計画に大きな影響を与えるからです。特に、現在の市場条件や過去のデータを分析することで、将来の見通しを立てる手助けとなります。
過去のデータを分析する
過去のデータを分析することで、金利の変動パターンを理解できます。以下の要素に注目すべきです。
過去のデータから学ぶことで、私たちの住宅ローン選択に役立つ判断材料が得られます。
現在の利率推移
現在の利率推移も注目が必要です。最近の動向は以下の通りです。
住宅ローンの申請プロセス
住宅ローンの申請プロセスは、段階的な手順を含みます。最初に、利用可能なローンオプションを調査し、自分たちのニーズに合ったものを選ぶことが不可欠です。具体的には、金利、返済期間、保証の有無を考慮する必要があります。
次に、必要書類の準備が鍵です。以下の書類が一般的に求められます。
- 身分証明書: 運転免許証やパスポートなど。
- 収入証明: 給与明細や税務書類。
- 資産証明: 銀行口座の明細や投資報告書。
書類が揃ったら、申し込みを行います。この際、金融機関による審査が始まります。審査内容には、信用情報や返済能力の確認が含まれます。
審査が通過すると、いよいよ契約の段階です。ここでは、提出した書類に基づいて契約条件が提示されます。契約内容に納得できれば、署名を行い、正式に住宅ローンが成立します。
住宅購入のベストな時期
住宅購入のベストな時期は、いくつかの要因によって左右される。私たちは市場のトレンドや金利、ライフプランに基づいてこの時期を考慮すべきだ。例えば、金利が低い時期に住宅ローンを開始することで、総返済額を抑えることが可能だ。**また、ライフプランとの整合性を持った購入時期を選ぶことが重要である。**家族が増える予定や転職の計画など、個々の状況を見極めることが求められる。
さらに、住宅価格の動向も考慮するべき重要な要素だ。過去のデータを基に市場の価格変動を分析し、資産形成に影響を与える可能性を理解することが大切だ。ここでは、住宅購入のベストなタイミングを見極めるための具体的な要素を挙げる。
- 市場動向: 地域の不動産市場は常に変化している。需要と供給のバランスを注視し、時期を選ぶことで得られる利益が大きくなる。
- 金利の変動: リアルタイムでの金利情報の収集は欠かせない。たとえば、中央銀行の政策発表に基づいて金利が変わることがあるため、これに備えた計画が必要だ。
- ライフプランの見直し: 自身と家族の未来を考えたとき、生活設計に影響する要因に目を向ける。たとえば、子供の教育資金や老後の備えなどが考慮されるべきだ。
また、資金計画も忘れてはならない。我々は予算を正確に設定し、それに応じた住宅を選ぶことで、長期的な経済的安定を実現しやすくなる。したがって、十分な準備を行うことが求められる。
Conclusion
住宅ローンの開始時期は私たちの将来に大きな影響を与える重要な決断です。市場の金利や自身のライフプランをしっかりと見極めることで、最適なタイミングを選ぶことができます。特に金利が低い時期に住宅ローンを始めることは、長期的な経済的安定を実現するための鍵となります。
また、住宅購入に向けた準備を怠らず、資金計画を立てることで、安心して新しい生活をスタートできるでしょう。私たちの目指す理想の住まいを手に入れるために、しっかりとした計画を持って進んでいきましょう。