住宅を購入する際、私たちは多くの選択肢や手続きに直面しますが、その中でも特に重要なのが**住宅ローン控除 いつまで適用**という問題です。この控除は、私たちの家計に大きな影響を与えるため、しっかりと理解しておく必要があります。実際、適用期限を知らないと、思わぬ損失を招くこともあります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に享受できる税制上の優遇措置です。この制度は、長期間にわたって自己負担を軽減する助けとなります。具体的には、返済額の一部を税金から控除できるため、私たちの家計に直接影響を及ぼします。
住宅ローン控除とは
住宅ローン控除は、住宅ローン残高に応じて所得税額を減少させる仕組みです。この控除は、住宅を取得した年の翌年から適用され、最長で10年間利用可能です。例えば、住宅の購入を決定した場合、初年度の住宅ローン残高に基づいて計算された金額が所得税から差し引かれます。
住宅ローン控除の対象となる条件
住宅ローン控除の適用には、いくつかの条件があります。具体的には、以下の要件が必要です。
- 住宅の取得: 購入した住宅が新築や中古のものであること。
- 居住要件: 住宅に実際に住む必要があること。
- 借入金額: 借入金額が一定の基準を満たすこと。
適用期限の変更履歴
住宅ローン控除の適用期限は、過去にいくつかの変更が行われました。これらの変更は、税制の見直しや経済の状況に応じて行われ、影響を受ける者が多いです。知っておくべきいくつかの重要な変更点を以下に示します。
過去の制度変更
- 2012年: 最初の適用期限が設定され、住宅を購入した年から10年間の控除が認められました。
- 2016年: 適用期限が延長され、新たに住宅購入者へのインセンティブが追加されました。この変更により、控除対象となる借入額も引き上げられました。
- 2019年: 再度の制度改正が行われ、適用範囲が拡大しました。特に、低所得者向けの優遇措置が強化されました。
最新の改善点
現在の制度では、新たに適用される条件と優遇措置があります。以下の点が特に重要です。
- 借入上限の引き上げ: 新しい基準により、控除できる借入金額が増加しました。これにより、より多くの住宅購入者が恩恵を受けられます。
- 適用年数の柔軟性: 特定の条件を満たすことで、控除を受けられる年数が延長される場合があります。
- デジタル申請の促進: デジタル化が進み、申請手続きが簡略化され、効率的に控除を受けられるようになりました。
住宅ローン控除の適用期間
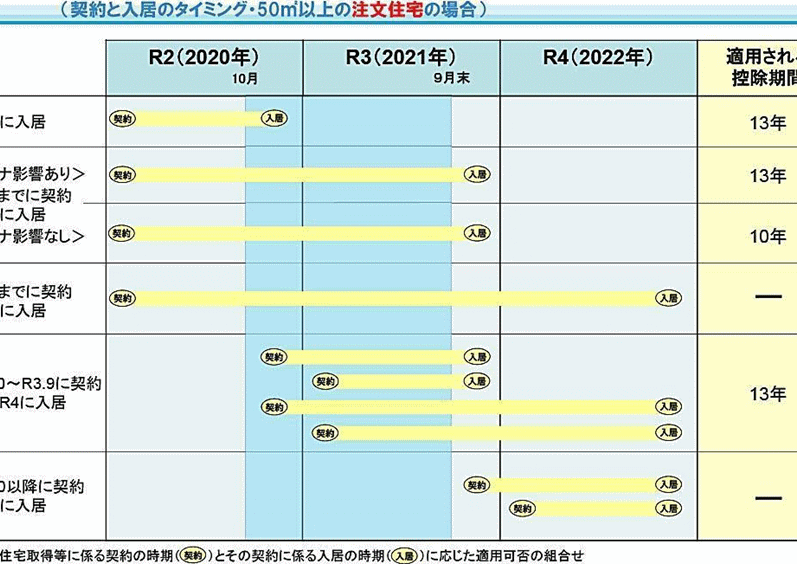
住宅ローン控除には、適用期間が設定されているため、理解が必要です。適用が開始される年から、最長で10年間活用できます。正確な期間を把握することで、控除を最大限に利用できます。
新築と中古の違い
新築の住宅と中古の住宅では、住宅ローン控除の適用条件が異なります。新築住宅の場合、適用年数が最長10年であり、借入限度額も比較的高い傾向があります。一方、中古住宅の場合、適用年数は最大で10年ですが、条件により年数が短縮される可能性があります。具体的には次の通りです:
- 新築住宅:最長で10年間の控除が適用
- 中古住宅:年数や条件に応じて最大10年の控除
制度の詳細は、住宅の取得年や借入額に依存します。
適用開始からの期間
住宅ローン控除は、住宅を取得した年の翌年からスタートします。例えば、2023年に住宅を購入した場合、控除は2024年の所得税から適用されます。この控除は、毎年の住宅ローン残高に基づき、所得税が減額される仕組みです。また、控除を継続的に享受するためには、居住要件を満たす必要があります。以下の要点が重要です:
- 適用開始:住宅取得の翌年
- 控除期間:最長10年間
- 居住要件:居住を継続する必要がある
住宅ローン控除のメリット
住宅ローン控除は、私たちの家計に大きな影響を与える重要な制度です。この控除には数多くのメリットが存在し、特に税金の軽減効果や家計への影響が挙げられます。
税金の軽減効果
住宅ローン控除によって、所得税が軽減される点は非常に重要です。具体的には、住宅ローンの年末残高に基づき、年間最大40万円(特定の条件に依存)を税金から控除できます。この控除は、税金の負担を軽減し、実質的な返済額を減少させる効果があります。さらに、住宅の取得年から最大10年間継続して適用できるため、長期的にみても税金の優遇を享受しやすくなります。
家計への影響
住宅ローン控除は、家計の改善に寄与します。控除額が増加すると、生活費の余裕が生まれたり、貯蓄や投資に回す資金が確保できます。実際には以下のような具体的な影響があると言えます:
まとめ
住宅ローン控除の適用期限について重要な情報を整理します。まず、控除は住宅取得年の翌年から始まり、最長で10年間利用可能です。新築住宅と中古住宅で適用条件が異なるため、事前の確認が不可欠です。
次に、住宅を取得する際、居住要件を満たすことが求められます。この要件を確認せず利用しないと、控除の恩恵を逃すことに繋がります。また、控除額は年末の住宅ローン残高に基づき、年間で最大40万円の税額控除が可能です。この恩恵は家計に大きな影響を与えます。
さらに、過去の変更履歴も見逃せません。2012年に制度が導入され、2016年と2019年には特に低所得者向けの優遇措置が強化されています。現在では、デジタル申請が普及し、より多くの家庭がこの優遇制度を利用しやすくなっています。
Conclusion
住宅ローン控除の適用期限を理解することは非常に重要です。この制度を活用することで、私たちの家計に大きな影響を与える可能性があります。適用条件や期限をしっかり把握し、必要な手続きを怠らないことが大切です。
特に新築と中古住宅での条件の違いや、居住要件を満たすことの重要性を忘れないようにしましょう。適切な情報をもとに、住宅ローン控除を最大限に活用し、私たちの生活をより豊かにしていきたいものです。