住宅を購入した私たちにとって、住宅ローン控除は大きな助けになります。年末調整の時期が近づくと、控除の還付がいつ行われるのか気になる方も多いでしょう。この制度をうまく活用することで、税金の負担を軽減できるチャンスが広がります。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際のローンに対して、所得税の一部を控除できる制度です。この制度は、住宅取得者の経済的負担を軽減する重要な手段として位置付けられています。
住宅ローン控除の概要
住宅ローン控除では、一定の条件を満たす場合、年末時点でのローン残高に応じて、所得税が控除されます。この控除率や上限額は、年度によって異なることがあります。具体的には、住宅を取得した年の翌年度から控除が始まり、通常、最長で10年間にわたって適用されます。
利用対象者と条件
住宅ローン控除を利用できるのは、以下の条件を満たす方々です。
- 購入年: 住宅を取得した年度中に居住を開始した人。
- 所得制限: 合計所得金額が3000万円以下であること。
- 設備の要件: 新築または中古の住宅であり、省エネ基準を満たす等の要件が必要。
- 融資の要件: 住宅ローン契約が銀行や金融機関と締結されていること。
年末調整の手続き
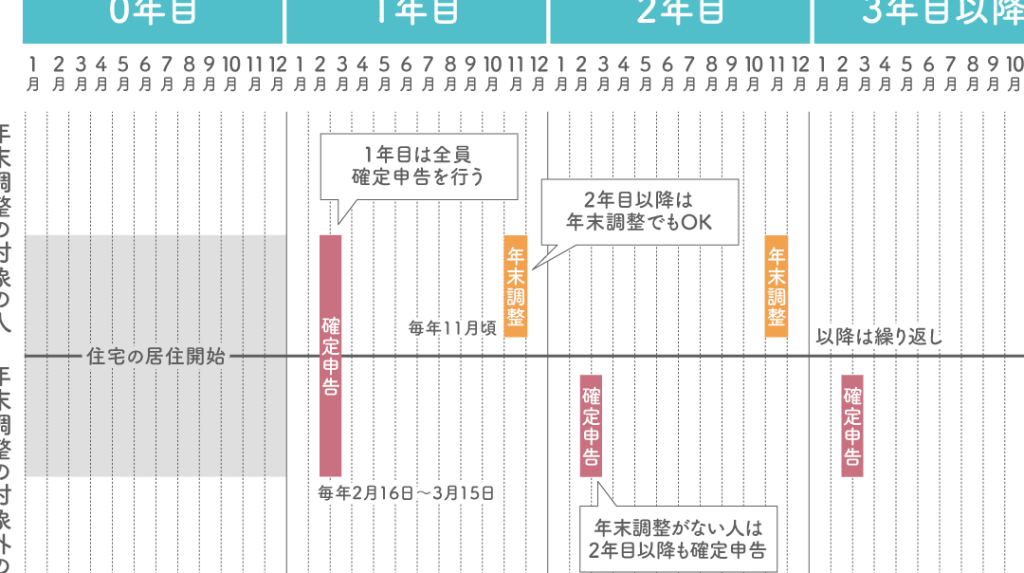
年末調整は、税金の算出において重要なプロセスです。この時期に正しい手続きを行うことで、住宅ローン控除の恩恵を受けられます。
年末調整の基本
年末調整は、給与所得者が1年間の所得税を精算する手続きです。企業が従業員の税務処理を実施し、過不足の税金を調整します。その結果、過剰に支払った税金は還付され、不足していれば追徴税が発生します。このプロセスは、毎年12月に行われることが一般的です。
必要書類について
年末調整には、以下の書類が必要です。
- 住宅借入金等特別控除申告書: 所得税の控除を受けるための基本的な書類です。
- 源泉徴収票: 前年の給与所得が記載された書類で、雇用主が発行します。
- 借入金の残高証明書: 金融機関から取得し、借入金の残高を証明するための書類です。
- 居住証明書: 住宅に居住していることを証明するための書類です。
還付金の受け取りタイミング
還付金の受け取りは、年末調整のプロセスが終了した後に行われます。通常、税務署での処理が完了してから、約1ヶ月以内に還付金が振り込まれます。
還付金の支給日
還付金の支給日は、年末調整が完了した翌年の2月から3月にかけてとなることが一般的です。この期間は、税務署が住宅ローン控除の申請を処理し、給与所得者に対して還付を行う際の目安となります。実際の支給日は、税務署の処理状況によって異なる場合がありますが、大幅な遅延がなければ、約2ヶ月から3ヶ月ほどで還付金を受け取ることが可能です。
還付金受取の方法
還付金の受取方法は、主に以下の2つです。
還付金は、申告時に指定した銀行口座に振り込まれます。この場合、振込手数料は発生しません。
一部の企業では、還付金が給与に加算される方法もあります。この場合、企業側が税務署からの還付を受け取って従業員に支給します。
注意事項とポイント
住宅ローン控除に関連する重要な注意事項を理解することは大切です。控除が適用される条件や手続きの誤解を避けることが、スムーズな年末調整につながります。
よくある間違い
住宅ローン控除の申請時に犯しやすい間違いには以下の点が挙げられます。
- 必要書類の不足: 申請時に必要な書類が揃っていないと、控除を受けられません。借入金の残高証明書や居住証明書は必須です。
- 申請期限の無視: 期限内に申請をしなければ控除が適用されないケースがあります。期限を確認することが重要です。
- 誤った所得状況の報告: 所得金額を正確に記載しないと、控除額が減る可能性があります。合計所得金額は3000万円以下である必要があります。
- 省エネ基準の見落とし: 中古住宅購入時に、省エネ基準を満たさない物件では控除が適用できません。物件の条件確認を行うべきです。
知っておくべき締切
年末調整における重要な締切は、事前に把握しておくことが必要です。以下の締切に注意しましょう。
- 年末調整の書類提出期限: 通常、年末調整の書類は12月末までに提出が求められます。
- 税務署への申請期限: 還付申請に関する書類は、翌年の2月までに税務署に提出する必要があります。
- 必要書類の準備期間: 書類を集めるために早めに準備を始めるべきです。特に、借入金の残高証明書や居住証明書は、取得に時間がかかることがあります。
Conclusion
住宅ローン控除を活用することで私たちの税負担を軽減できることは明らかです。年末調整の手続きは重要であり、正しく行うことが還付金を受け取るための鍵となります。必要書類を整え期限を守ることで、スムーズな申請が可能です。
還付金の受け取りタイミングも把握しておくと、計画的に資金を管理できます。私たちがしっかりと準備をすることで、住宅ローン控除の恩恵を最大限に享受できるでしょう。これからもこの制度を活用し、賢い資産運用を目指していきましょう。