住宅を購入する際に利用する「住宅ローン控除」は、私たちにとって大きな助けとなります。しかし、確定申告の際にこの控除が適用される期間については、意外と知られていないことが多いです。「住宅ローン控除 確定申告 何年まで」という疑問を持つ方も多いのではないでしょうか。
住宅ローン控除の基本
住宅ローン控除は、私たちが住宅を取得する際に利用できる重要な税制優遇です。この制度では、借入金の利子部分を控除対象として、所得税の軽減につながります。具体的にこの控除がどのような仕組みで機能するのか、詳しく見ていきましょう。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために利用したローンの利子に対して、一定割合を所得税から控除できる制度です。具体的には、年末残高の1%を控除として申告でき、最大で400万円まで控除可能です。この控除は返済期間に応じて適用されるため、長期間にわたって恩恵を受けられます。
控除対象となる条件
控除を受けるためには、いくつかの条件があります。以下の条件を確認しましょう。
確定申告の流れ
住宅ローン控除を受けるために、確定申告の流れを理解することが重要です。私たちは必要な書類を整え、手続きを正確に踏むことで、スムーズに申告を終えることができます。
必要書類の準備
確定申告を行うには、以下の書類を準備します。
- 住宅ローン控除申告書:この書類に必要事項を記入します。
- 源泉徴収票:給与所得がある場合には、この票が必要です。
- 借入金の残高証明書:住宅ローンの金融機関から取得します。
- 住民票:現住所が確認できる書類です。
- その他の証明書:新築や中古の物件にはそれぞれ必要な証明書があります。
これらの書類は、住宅ローン控除の適用を受ける際に必須となります。また、必要書類は毎年更新されることがあるため、最新情報を確認しておくことが重要です。
確定申告の手続き
確定申告を行う際の手続きについて説明します。
- 申告期間の確認:確定申告の期間は通常、2月16日から3月15日までです。
- e-Taxの利用:オンライン申告を利用すると、手続きがスムーズです。
- 書類の提出:必要書類を添付し、税務署へ提出します。
- 控除の計算:年末残高の1%を基に計算し、控除額を申告します。
- 結果の確認:提出後、控除の適用が反映された納税通知を受け取ります。
住宅ローン控除の適用年数
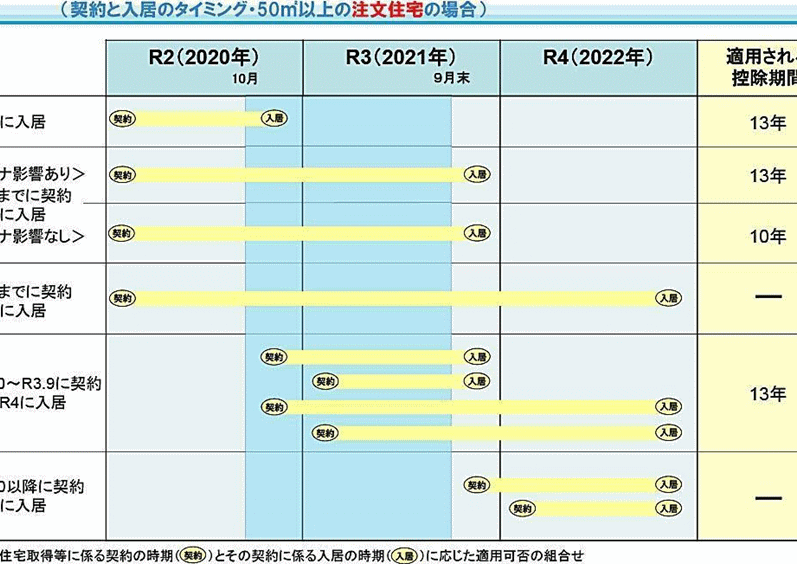
住宅ローン控除の適用年数は、私たちが住宅を取得した年から起算し、期間的な制約があります。通常、この控除は最大で10年間適用されます。ただし、特定の条件を満たす場合には、適用年数が異なることがあります。
期間の概要
一般的に、住宅ローン控除は取得した年から起算して、次の年に申告します。つまり、初年度に控除を受け、その後9年間継続的に申告可能です。控除額は、年末の残高に応じた1%で、最大400万円まで控除されます。この制度は、新築住宅だけでなく、中古住宅に対しても適用されることがポイントです。
確定申告後の注意点
確定申告後には、いくつかの重要なポイントに留意する必要があります。これにより、適切な控除を受けられるかどうかが決まります。以下に具体的な注意事項を挙げます。
確定申告の結果確認
まず、確定申告をした後に申告結果を必ず確認することが重要です。結果通知が郵送されるため、内容を慎重に確認し、控除額が正確であるかどうかを確かめます。不明な点があれば、税務署に問い合わせることをお勧めします。誤った情報が含まれている場合、後で計算が間違ってしまう可能性があります。
控除適用の年度ごとの確認
次に、控除の適用年度について毎年確認することも忘れないでください。控除は住宅を取得した年から始まり、毎年申告が必要です。以下の項目を確認すると良いでしょう。
- 申告年:各年の申告を正確に行う
- 申告対象の住宅ローン:残高証明書を用意する
- 所得の条件:3,000万円以下であることを確認
まとめ
住宅ローン控除は私たちの税負担を軽減する強力な手段です。この控除を正しく利用することで、長期的な住宅ローンの支払いが少しでも楽になります。確定申告の際には、適用年数や必要書類をしっかり確認し、手続きをスムーズに進めることが重要です。
控除の適用期間は通常10年ですが、条件によって異なる場合もあります。毎年の申告時には、控除額や適用年度を忘れずに確認し、必要に応じて税務署に相談することをお勧めします。これにより、私たちは安心して住宅ローン控除を活用できるでしょう。