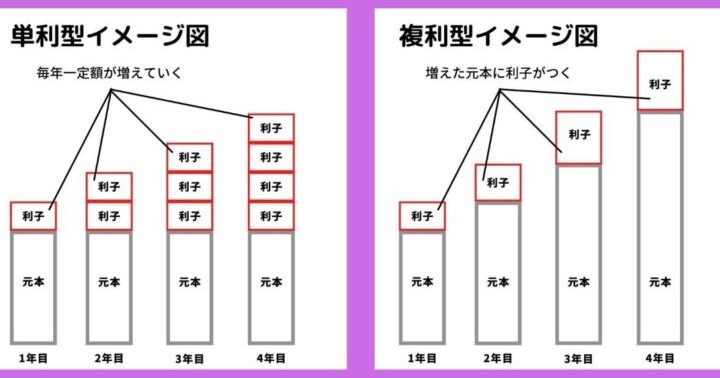
住宅ローンを選ぶ際、私たちはよく「複利」と「単利」のどちらが良いのか迷います。この選択は、将来の返済額に大きな影響を与えるため、慎重に考える必要があります。 複利は利息が利息を生むため、長期的には大きなメリットがある一方で、単利はシンプルで分かりやすい特徴があります。
住宅ローンの基本
住宅ローンは、高額な不動産を購入するために利用される金融商品です。このローンには、主に「複利」と「単利」があります。それぞれの仕組みと特徴を理解することが、選択において重要です。
複利と単利の違い
複利は、利息が上乗せされ、次回の利息計算に反映される仕組みだ。このため、長期間のローンにおいては返済額が増加することがある。一方で、単利は、元本に対してのみ利息が計算されるため、計算がシンプルだ。これによって、利息の増加を抑えやすい。ただし、複利と単利の選択は、各家庭の経済状況や返済期間に依存する部分が大きい。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。具体的には以下の通りです:
- 固定金利型:金利が返済期間中に変わらないため、計画が立てやすい。
- 変動金利型:市場の金利に応じて変動するため、金利が低いときは有利になる可能性がある。
- フラット35:長期固定金利型の一つで、35年間固定のため安定した返済が可能だ。
複利のメリット
複利は住宅ローンにおいて強力なメリットを持つ。利息が利息を生むため、長期的な返済額に与える影響は無視できない。これにより、投資のリターンを最大化することが可能になる。
長期的な利息の影響
複利の影響は特に長期間にわたるローンで顕著に現れる。例えば、借入金額が3000万円、金利が1.5%の場合、30年後の利息総額は約500万円に達する.時間が経つほど、利息が増加する傾向にある。いずれにせよ、複利の恩恵を受けるには早めの借入が有利だ。
単利のメリット
単利には、いくつかの明確なメリットがあります。複雑な計算を避けられるため、特に初心者にとって便利です。
シンプルな計算方法
単利は計算方法がシンプルです。元本に対して一定の利率が適用されるため、利息の計算が簡単にできます。例えば、元本100万円、利率3%、期間5年の場合、単純に100万円×3%×5年で利息は15万円となります。このように、計算が直感的で理解しやすいです。
住宅ローン選択のポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントを考慮する必要があります。特に返済プランや金利の変動が、ローンの選択に大きな影響を与えます。
自分に合った返済プラン
自分に合った返済プランを選ぶことは、住宅ローンの成功に不可欠です。返済額の設定は、毎月の生活費に直接影響します。以下の要素を考えましょう。
このように、我々のライフスタイルや目標に合わせたプランニングが求められます。
金利の変動と市場の動向
金利の変動や市場の動向も重要な検討材料です。市場の金利が変動することで、返済総額も大きく変わってきます。以下を意識しましょう。
結論
住宅ローンを選ぶ際には複利と単利の違いをしっかり理解することが大切です。私たちのライフスタイルや経済状況に応じて最適な選択をすることで、将来的な負担を軽減できます。複利は長期的なメリットがあり、早めの借入が有利です。一方で単利はシンプルで計算が容易なため、初心者には向いています。
また、固定金利と変動金利の選択も重要な要素です。私たちのニーズに合ったプランを選ぶことで、安定した返済が可能になります。しっかりと情報を集めて、自分たちに最適な住宅ローンを見つけましょう。