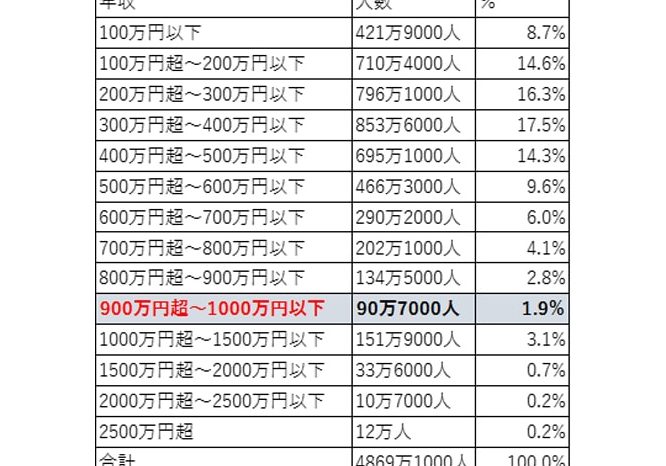
世帯年収900万の私たちが夢のマイホームを手に入れるために、住宅ローンは欠かせない存在です。では、実際に世帯年収900万で住宅ローンはいくら借りられるのか、気になりませんか?この質問に対する答えを知ることで、私たちの家計やライフプランに役立つ情報が得られます。
世帯年収900万の概要
世帯年収900万円は、日本の多くの家庭にとって堅実な収入水準です。この水準では、マイホームの購入を考える際に、さまざまな選択肢が存在します。
世帯年収とは
世帯年収とは、特定の世帯が一年間に得る所得の合計を示します。給与所得、事業所得、不動産所得など、すべての収入源を含むことが重要です。世帯年収900万円の場合、複数の収入源が関与していることが多く、例えば以下のような事例が考えられます。
- 夫の給与所得
- 妻のパート収入
- 投資収益
この額面収入によって、金融機関からの信用度が上がり、住宅ローンの審査にもプラスに働く傾向があります。
住宅ローンの重要性
住宅ローンは、マイホーム購入のための資金調達手段です。世帯年収900万円の家庭は、通常、自己資金と住宅ローンの組み合わせで住宅を購入します。住宅ローンを利用することで、以下の利点があります。
- ライフスタイル向上:自宅を持つことで生活の質が向上します。
- 資産形成:不動産は資産として価値が増す可能性があります。
- 税制優遇:住宅ローン控除などの税制優遇が利用できる場合があります。
住宅ローンの基礎知識
住宅ローンは、マイホーム購入において重要な要素です。円滑に利用するために知識を深めることが必要です。
住宅ローンの種類
住宅ローンにはいくつかの種類が存在します。主に以下のものがあります。
それぞれの特徴を理解することで、私たちの状況に合った選択が可能になります。
返済期間と利率
返済期間と利率は、住宅ローンの選択において重要な要素です。一般的には、返済期間は以下のように分類されます。
世帯年収900万での住宅ローンの目安
世帯年収900万円の場合、住宅ローンの借入可能額や月々の返済額は、家計に大きな影響を与えます。具体的な数字や計算方式を見ていきましょう。
借入可能額の計算
借入可能額は、年収に基づき決定されます。一般的には、年収の5〜7倍が目安とされています。
- 年収900万円の場合、借入額は以下のように算出されます:
- 5倍:4500万円
- 6倍:5400万円
- 7倍:6300万円
住宅ローンの金利や返済期間も考慮する必要があります。たとえば、金利が1.5%で、返済期間が35年の場合、月々の返済額が変わります。また、他の借入状況や生活費に合わせて、実際の借入額は柔軟に調整することが大切です。
月々の返済額の試算
月々の返済額は、借入額、金利、返済期間によって異なります。こちらの計算式でシンプルに計算できます:
[ text{月々の返済額} = frac{借入額 times text{金利}}{1 – (1 + text{金利})^{-text{返済回数}}}]
例えば、以下の条件で計算してみましょう。
- 借入額:5400万円
- 年利率:1.5%(月利0.00125)
- 返済期間:35年(420回)
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントがあります。これらを理解することで、私たちにとって最適なローンを見つける手助けになります。
金利の違い
金利は住宅ローンの返済額に大きく影響します。主な金利の種類には、以下のものがあります。
- 固定金利: 借入期間中、金利が変わらないため、返済計画が立てやすい。
- 変動金利: 市場の金利に応じて変動し、初期の金利は低めだが、リスクも伴う。
- フラット35: 35年間固定金利で、長期の安定性が特徴。
実際に借入を考える際には、どの金利が自分たちのライフプランに合うのかを慎重に検討する必要があります。例えば、固定金利は中長期で安定した返済を希望する場合に向いています。
借入先の選択肢
借入先によってサービス内容や金利が異なります。以下の選択肢を考慮すると良いでしょう。
- 銀行: 伝統的な選択肢で、多くの人が利用。金利や信頼性が重要。
- 信用金庫: 地域密着型で、親しみやすい対応をすることが多い。
- ネット銀行: オンラインでの手続きが便利で、金利が比較的低い。
- 住宅金融支援機構: 住宅ローン控除などの制度を用意しており、特に初めての購入者に向いている。
まとめ
世帯年収900万円の場合の住宅ローンについて、重要なポイントを再確認します。まず、借入可能額は年収の5〜7倍が目安で、年収900万円なら4500万円から6300万円の範囲です。次に、月々の返済額は借入額、金利、返済期間に依存し、それぞれの状況に応じて計算が必要です。
また、住宅ローンの種類も多様であり、固定金利型、変動金利型、フラット35などが選べます。それぞれの特徴を理解し、自分たちに最適なプランを選ぶことが大切です。さらに、借入先の選択も重要です。銀行や信用金庫、ネット銀行など、それぞれの利率やサービスを比較することで、より良い条件が見つかります。
結論
世帯年収900万円の私たちが住宅ローンを考える際には、借入可能額や返済計画をしっかり把握することが重要です。4500万円から6300万円の範囲での借入が可能であり、それぞれの状況に応じた月々の返済額を計算することで、無理のないプランを立てられます。
また、住宅ローンの種類や借入先の選択肢を理解することで、より良い条件を見つけ出すことができます。私たちのライフプランに合った最適な住宅ローンを選ぶために、情報を活用し、賢い選択をしていきましょう。