住宅を購入する際に欠かせないのが、住宅ローン控除です。この制度を利用することで、私たちの家計に大きな助けとなります。しかし、実際に住宅ローン控除 どこに記載するのか、悩む方も多いのではないでしょうか。正しい記載場所を知ることで、スムーズに手続きを進められます。
住宅ローン控除とは
住宅ローン控除は、住宅の購入時に受けられる税金の軽減制度です。この制度を利用することで、税額を減少させられ、家計に寄与します。控除の対象となる金額や期間には条件があるため、理解しておくことが重要です。
制度の概要
住宅ローン控除は、年末の残高に基づいて計算される控除額が所得税から差し引かれます。控除が適用される期間は、最長で10年間です。たとえば、住宅ローンの年間返済額が8万円の場合、年末の残高に応じた控除が受けられ、実質的な負担を軽減できます。また、控除限度額は購入価格やローン残高によって異なります。
利用条件
住宅ローン控除を受けるには、いくつかの条件を満たす必要があります。例えば、
- 住宅ローンを利用して自宅を購入すること
- 合計所得金額が3,000万円を超えないこと
- 住宅の床面積が50㎡以上であること
住宅ローン控除の申請方法
住宅ローン控除の申請には、正確な手続きが求められる。必要な書類と記載場所を理解することで、申請がスムーズに進む。
必要書類
住宅ローン控除を申請するためには、以下の書類が必要です。
これらの書類を準備することで、申請がスムーズに行える。
記載場所の詳細
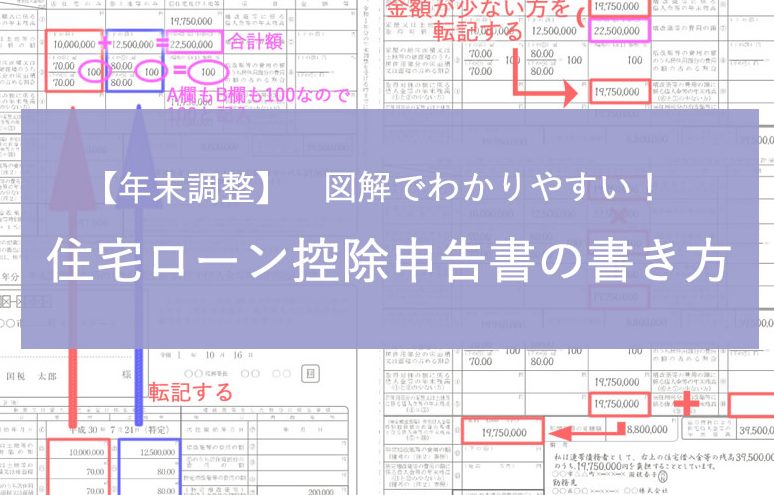
申請書類の記載場所には、いくつかの重要なポイントがあります。まず、住宅借入金等特別控除申告書の「借入金の年末残高」欄には、ローン残高を正確に記入します。 次に、「納税者情報」欄には、必要な個人情報を明確に記載することが求められます。 さらに、「控除額」欄には、年間の控除額を具体的に計算し、正確に記入する必須があります。
記載方法の注意点
よくある間違い
- 住宅ローンの残高を記載する際、年末の残高を正確に記入することは不可欠です。多くの人が間違って月の残高を記入します。
- 納税者情報の欄では、必要な情報を全て記載しないケースが多いです。特に、納税者の氏名や住所を間違えると問題になります。
- 控除額の算出時に、計算の誤りが発生することもあります。計算式を確認することが重要です。
正しい記載例
- 借入金の年末残高には、2023年12月31日時点の残高を記載します。これにより、控除額が正確に算出されます。
- 納税者情報では、氏名、住所、生年月日を正確に入力します。間違いがあると、申請が遅れる可能性があります。
- 控除額の算出には、前年の所得税の額を基に計算します。このようにして、適切な控除額を容易に算出できます。
住宅ローン控除のメリット
住宅ローン控除を利用することで、さまざまな利点があります。これにより、税金の負担が軽減され、家計に優しい環境が実現します。
税金の軽減
住宅ローン控除は、所得税からの控除によって税金を軽減する手法です。例えば、住宅ローンの年末残高に基づいて控除額が決定されます。控除額は最大で400万円ですが、住宅タイプによって異なる場合があります。この控除を活用することで、毎年数万円から十数万円の税金が軽減され、継続的な税金支払いの負担が減少します。
結論
住宅ローン控除を利用する際の記載方法は非常に重要です。正確に記入することで、手続きがスムーズに進み、税金の軽減を最大限に活かせます。特に年末の残高や納税者情報の正確な記載は、控除額に直接影響を与えるため注意が必要です。
私たちが紹介した内容を参考にして、必要書類をしっかり準備し、記入ミスを避けることが大切です。これにより、住宅ローン控除のメリットをしっかり享受できるでしょう。税金の負担を軽減し、より良い生活環境を手に入れるために、ぜひ活用していきましょう。