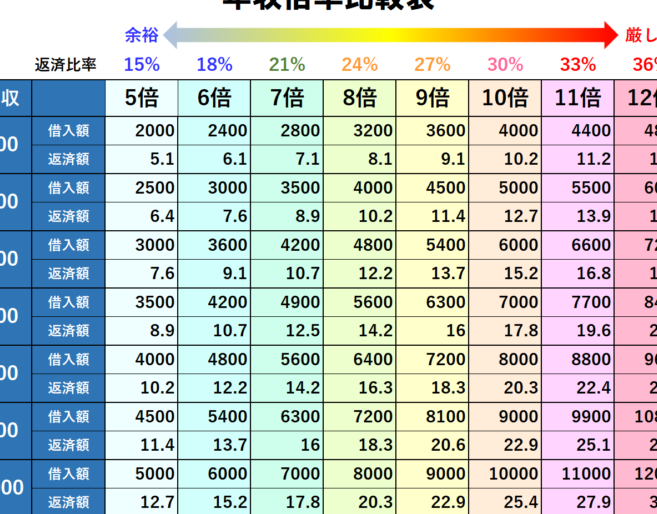
住宅を購入する際に欠かせないのが**住宅ローンの借入額**です。しかし、私たちは「年収の何倍まで借りられるのか」と考えたことはありませんか?この疑問は、多くの人が直面する重要なポイントです。適切な借入額を知ることで、無理のない返済計画が立てられます。
住宅ローンの基礎知識
住宅ローンは、多くの人が住宅購入に際して利用する重要な金融手段です。借入額や金利、返済プランなどを理解することで、より適切な選択が可能になります。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から貸付けを受けることです。このローンは、一般的に抵当権が設定され、物件を担保とします。返済期間は多くの場合、15年から35年で設定されますが、金融機関によって異なることがあります。借入金額は年収によって変わりますが、一般的に年収の5倍程度が上限とされています。具体的には、年収500万円の場合、借入額は最大2500万円が目安となります。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれに特徴があります。主な種類は次の通りです。
年収と住宅ローン
年収は住宅ローンの借入額に大きく影響する重要な要素です。私たちは、年収に基づく住宅ローンの基本を理解することが、賢い借入を行うために欠かせません。
年収の定義
年収とは、1年間に得る総収入のことを指します。具体的には、給与、賞与、手当などを含み、税引き前の金額となります。私たちにとって、正確な年収の把握は、適切な住宅ローンの借入可能額を計算するうえで重要です。
年収に基づく借入可能額
住宅ローンの借入可能額は、一般的に年収の5倍程度とされます。具体的には、以下のような基準があります。
- 年収400万円の場合、借入可能額は約2000万円。
- 年収600万円の場合、借入可能額は約3000万円。
- 年収800万円の場合、借入可能額は約4000万円。
借入の目安
住宅ローンの借入額は年収に大きく依存します。ここでは、一般的な借入倍率とその変動要因について詳しく見ていきます。
一般的な借入倍率
一般的には、住宅ローンの借入は年収の5倍程度が目安とされています。例えば:
- 年収400万円の場合、借入可能額は約2000万円。
- 年収600万円なら、約3000万円が借りられる。
- 年収800万円だと、約4000万円が上限と見込まれる。
こうした借入倍率に基づく予想を踏まえ、返済計画をしっかり立てることが重要です。
借入倍率の変動要因
借入倍率は、いくつかの要因で変動します。それぞれの要因を以下に示します。
- 金利: 低金利の状況では、借入可能額が増加する傾向がある。
- 返済期間: 返済期間が長いほど、毎月の返済額が抑えられ、借入可否が向上する。
- その他の負債: 他のローンがある場合、総返済負担が増え、借入可能額が減少する。
住宅ローンの審査基準
住宅ローンの審査基準は、借入可能額や金利に大きな影響を与える要素です。正しい審査基準を理解することで、住宅ローンに対する準備が整います。
審査に影響を与える要素
私たちが把握すべき審査に影響を与える要素は以下の通りです。
- 年収: 年収が高いほど、借入額も増加する傾向があります。例えば、年収600万円であれば、借入上限は約3000万円です。
- 勤続年数: 勤続年数が長いほど、安定した収入が見込まれ、審査が通りやすいです。一般的には3年以上を目安とします。
- クレジットヒストリー: 過去の借入履歴や返済実績が良好であれば、審査が有利になります。延滞や滞納があれば、影響が出るでしょう。
- 負債総額: 他のローンやクレジットカードの利用状況も考慮されます。負債が多いと、借入可能額が減少します。
これらの要素は、金融機関ごとに異なる重要度ありますが、全体の評価に関与します。
収入以外の考慮点
収入だけではなく、生活全般にかかわる要素も考慮されます。以下の点も重要です。
- 家族構成: 家族構成や扶養人数が影響を与えます。子供が多い家庭では、生活費が増え、借入が制限されることがあります。
- 資産状況: 資産が多いほど、信用力が高くなります。預貯金や不動産の保有状況が、審査にプラスに働く場合があります。
- 職業・雇用形態: 正社員か非正規社員か、また業種によっても審査に差が出ることがあります。一般的に正社員の方が有利です。
- 地域性: 住んでいる地域によって、住宅価格や需要が異なり、これが審査に影響します。
借入計画の立て方
住宅ローンを利用する際には、具体的な借入計画が不可欠です。計画をしっかり立てることで、将来的な返済がスムーズになります。
購入予定金額の設定
購入予定金額の設定は、住宅ローンの借入へ影響を与える重要な要素です。具体的な金額を設定すると、年収に対してどの程度の借入が可能かを把握できます。例えば、年収500万円の人は、一般的には2500万円程度の住宅購入を目指すことができます。この金額を具体的な物件に基づいて検討することで、資金計画の精度が高まります。
- 実際の販売価格を調査: 物件の市場価格を確認して、地域の相場を理解します。
- 購入に伴う諸費用の考慮: 登記費用、仲介手数料、引越し費用などの追加コストもいれ込むことが重要です。
- 希望する条件の明確化: 家族構成やライフスタイルに基づき、必要な物件の条件を明確にします。
返済計画の重要性
返済計画は、住宅ローンを抱える上で欠かせない要素です。返済のスケジュールを具体化することで、計画的な返済が実現しやすくなります。例えば、借入額に対して返済期間を設定し、自身の収入と支出を見直すことが必要です。
- 収支の把握: 毎月の収入と支出を洗い出し、返済に充てられる金額を確認します。
- 金利の影響を考慮: 固定金利か変動金利を選択し、金利が返済に与える影響を見極めます。
- ライフプランへの組み込み: 子どもの教育資金や老後の生活費など、将来の計画を考慮に入れた返済計画が重要です。
Conclusion
住宅ローンの借入額を理解することは私たちの将来に大きな影響を与えます。年収に応じた適切な借入額を把握することで、無理のない返済計画を立てることが可能になります。さまざまな要素が借入可能額に影響を与えるため、しっかりとした準備が必要です。
また、返済計画を具体化することで、安心して住宅購入を進められるでしょう。私たちが適切な情報をもとに行動することで、より良い選択ができるはずです。これからの住宅購入に向けて自信を持って進んでいきましょう。