住宅を購入する際、多くの人が気になるのが「住宅ローン 月何万」かということです。私たちもこの疑問に直面しました。月々の返済額がどのくらいになるのかを知ることで、より現実的な予算を立てられますよね。住宅ローンは長期にわたる大きな負担ですが、正しい情報を持っていれば、安心して選択できます。
住宅ローンの基礎知識
住宅ローンの理解は、住宅購入において非常に重要です。月々の返済額を把握することで、現実的な予算を設定できます。
住宅ローンとは
住宅ローンとは、住宅を購入するための資金を借り入れるための金融商品です。借り入れた金額は、通常、数十年にわたり返済します。つまり、住宅ローンの基本的な形態として、元本と利息の返済が含まれます。この資金は、一般的に金融機関から提供され、返済の条件は各銀行によって異なります。
住宅ローンの種類
住宅ローンにはいくつかの種類が存在します。具体的には、以下のようなものです。
- 固定金利型ローン: 金利が返済期間中固定され、返済額が変わりません。
- 変動金利型ローン: 金利が市場の動きに応じて変わり、返済額が変わることがあります。
- フラット35: 35年間固定金利で返済できる商品です。安定した返済計画が立てやすいです。
- リフォームローン: 既存の住宅を改装するための資金を借りるためのローンです。
月々の返済額の計算方法
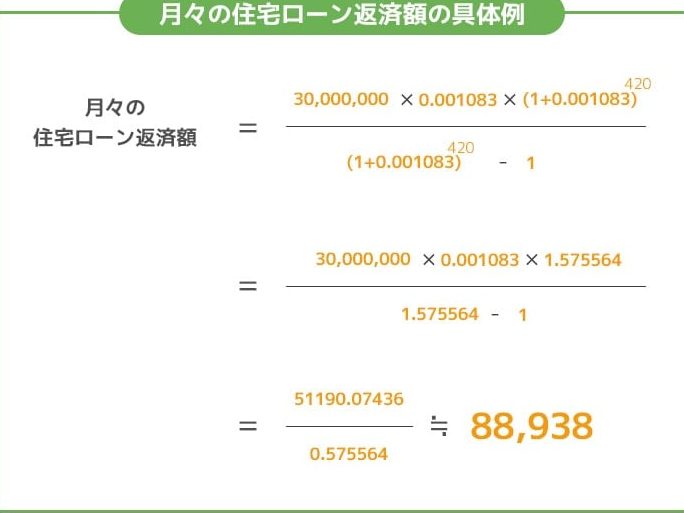
住宅ローンの月々の返済額を理解するためには、いくつかの基本要素を把握する必要があります。この計算は複雑に感じることもありますが、正しい情報に基づいて進めれば、簡単に理解できます。
返済額の基本要素
返済額を構成する主な要素は次の通りです。
- 元本: ローンの初期額。住宅を購入する際に借り入れる金額。
- 利息: %で表される借り入れにかかるコスト。元本の金額に基づいて計算される。
- 返済期間: 通常は10年から35年の範囲。期間が長いほど月々の返済額が減少する傾向がある。
これらの要素によって、月々の返済額が決まります。金融機関が提供するシミュレーションツールを利用すると、簡単に試算できます。
返済期間と金利の影響
返済期間と金利は、月々の返済額に大きな影響を与えます。例えば、返済期間が長い場合、元本を長期間にわたって分割できるため、月々の返済額は小さくなります。しかし、返済期間が長いと利息の支払いも増える点に注意が必要です。
具体的には以下の点を考慮します。
- 金利が低い: 合計返済額が小さくなり、月々の負担も軽減。
- 金利が高い: 返済額が増加し、総負担が大きくなる。
例として、借入額が3000万円、利率が1%で30年返済の場合、月々の返済額は約10万円程度になります。一方、利率が3%の場合、月々の返済は約12万円を超えることもあります。
住宅ローンのシミュレーション
住宅ローンの返済額を明確にするためには、シミュレーションが有効です。シミュレーションツールを利用することで、私たちが実際に支払うことになる金額を具体的に把握できるようになります。
シミュレーションツールの利用
シミュレーションツールは、手軽に住宅ローンの返済額を計算できるオンラインサービスです。多くの金融機関が提供しています。以下のような要素を入力して、計算が行えます。
これにより、私たちが毎月支払う金額が分かり、住宅購入に向けた計画を立てやすくなります。ツールによっては、総支払額や利息の詳細も示してくれるため、選択肢の比較が容易になります。
自己資金の影響
自己資金の額は、住宅ローンの条件に大きく影響します。自己資金が多いほど、借入額が減るため、月々の返済額も低くなります。以下のような影響があります。
住宅ローンのメリットとデメリット
住宅ローンには多くの利点と欠点が存在します。これからそれぞれの点について詳しく見ていきます。
メリット
住宅ローンの主なメリットは、購入したい家をすぐに手に入れられることです。手元に十分な資金がない場合でも、住宅ローンを利用すれば住宅購入が可能になります。また、他のメリットもいくつかあります。
- 資産形成ができる:住宅を購入することで、資産を増やすことができます。
- 税金控除:住宅ローン控除制度により、一定額の税金を軽減できます。
- 安定した住環境:持ち家を持つことで、安心して長く住む場所を確保できます。
- 比較的低金利:住宅ローンは他のローンと比べると金利が低く設定されています。
デメリット
しかし、住宅ローンにはいくつかのデメリットも伴います。ローンを組むことで生じる責任とリスクを理解する必要があります。
- 長期的な負担:月々の返済が長期間続き、家計に影響を与えることがあります。
- 金利変動:金利が変動することで、返済額が予想以上に増える可能性があります。
- 資産価値の下落:市場が変動すると、購入した住宅の価値が下がるリスクがあります。
- 自己資金の必要性:頭金が必要であり、これが負担になる場合もあります。
住宅ローン申請のポイント
住宅ローン申請にはいくつかの重要なポイントがあります。これらをしっかり理解することで、スムーズな申請が可能になります。
必要書類
住宅ローン申請に必要な書類は多岐にわたります。具体的には、以下のような書類が求められます。
- 本人確認書類: 運転免許証やパスポートなど
- 収入証明書: 源泉徴収票や確定申告書
- 資産状況証明: 銀行の残高証明書や不動産の登記簿謄本
- 借入申込書: 住宅ローン専用の申込用紙
これらの書類が整っていると、申請が円滑に進みます。また、準備を怠ると手続きが遅れる可能性があるため、早めの準備が重要です。
融資審査の注意点
融資審査では、慎重に審査されるポイントがあります。その中でも特に注意が必要なのは、以下の事項です。
- 信用情報: 過去の借入や返済状況が評価されます。
- 返済比率: 月々の返済が収入の何パーセントを占めるかが重要です。一般的に、25%以下が望ましいとされています。
- 自己資金の額: 自己資金が多いほど、借入金額が減り、審査が通りやすくなります。
- 勤務状況: 勤続年数や雇用形態も影響します。
結論
住宅ローンの月々の返済額を理解することは私たちの住宅購入計画において非常に重要です。正確な情報をもとにシミュレーションを行い、自分に合ったローンを選ぶことで、将来的な負担を軽減できます。自己資金や返済期間を考慮しながら、賢い選択をすることが求められます。
また、住宅ローンにはメリットとデメリットがあり、これらをしっかり把握することで安心して進められます。必要な書類を整え、審査のポイントを押さえることで、スムーズな申請が可能になります。私たちの夢のマイホームを手に入れるために、しっかりと準備をしていきましょう。