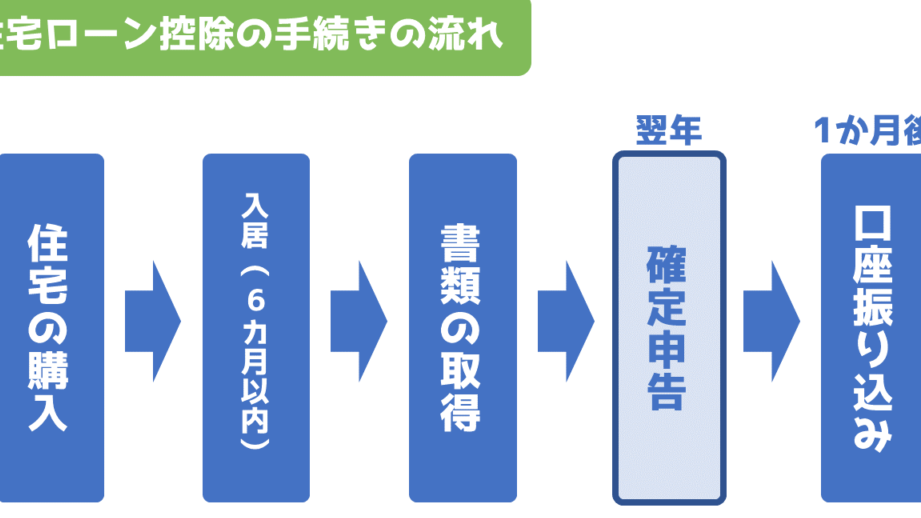
住宅ローンを利用している私たちにとって、**住宅ローン控除の確定申告は重要な手続き**です。いつから申告を始めるべきかを知っておくことで、税金の負担を軽減できるチャンスを逃さずに済みます。特に初めて住宅を購入した方にとっては、手続きが複雑に感じられることもあるでしょう。
住宅ローン 控除 概要
住宅ローン控除は、住宅を取得した際に支払った住宅ローンの利息を税金から控除できる制度です。この制度によって、私たちの税負担を軽減することが可能です。具体的には、住宅ローンの利息分を所得税や住民税から差し引けます。
住宅ローン控除は、特定の条件を満たした場合に適用されます。以下の基本的な要件があります。
- 住宅の取得日: 控除の対象となる住宅は、取得日が特定の期間内である必要があります。
- 居住要件: 自ら居住する住宅であることが求められます。
- 借入金額: 所定の借入金額の範囲内に収まる必要があります。
私たちが住宅ローン控除を受けるためには、確定申告が必要です。この申告は、住宅を取得した年の翌年に行います。ただし、初年度は年末調整で申請できるケースもあります。
確定申告の重要性
確定申告は、正確な税務処理を行うために不可欠な手続きです。この手続きにより、我々は税金の過不足を調整できます。また、住宅ローン控除を受けるためにも、確定申告が必要です。
確定申告とは
確定申告は、年間の所得や支出を計算して税額を申告する手続きです。この過程では、収入の種類や金額、控除対象となる支出を明確に記載します。通常、確定申告は毎年2月16日から3月15日までの間に行われます。申告内容の確認と修正が求められる場合もあるため、事前に必要書類を用意しておくことが重要です。
住宅ローン控除のメリット
住宅ローン控除は、住宅ローンの利息を所得税から控除できる制度です。この控除により、税負担が軽減され、家計に楽になります。メリットの具体例は次のとおりです。
- 控除率の優遇: 住宅ローンの借入金額に応じて、一定の割合で利息が控除されます。
- 税金報告の簡易化: 確定申告を通じて、必要な手続きが一度で済みます。
- 追加の税金還付: 他の控除と組み合わせることで、さらに税金が還付される可能性があります。
住宅ローン控除 確定申告 いつから
住宅ローン控除の確定申告は、正確な税務処理のために重要です。私たちは、申告を行うべき時期について具体的に知ることが必要です。
申告開始時期
確定申告の期間は毎年2月16日から3月15日までです。この期間中に住宅ローン控除の為の申告が行えます。また、住宅を取得した年の翌年から申告することになります。さらに、初年度に関しては年末調整で申請可能な場合があります。このため、住宅を購入した年の翌年には、事前に計画しておくことが求められます。
申告に必要な書類
申告に必要な書類は、以下の通りです。
申告手続きの流れ
住宅ローン控除の確定申告には、いくつかの手続きが含まれます。正しい流れを把握することで、スムーズに申告を進められます。
具体的な手続き
- 事前準備
申告書を作成する前に必要な書類を集めます。具体的には以下の書類が必要です。
- 確定申告書
- 住宅取得に関する領収書・契約書
- 住宅ローンの残高証明書
- 本人確認書類(運転免許証やマイナンバーカード)
- 住民票の写し
- 申告書の作成
書類が揃ったら、税務署で確定申告書を記入します。税務署の窓口またはオンラインでの手続きが可能です。
- 提出期間
申告は毎年2月16日から3月15日の間に行います。この期間に必要な書類を提出します。
- 控除の適用
申告後、税務署から控除額が通知されます。この額をもとに税金が調整されます。
注意点
申告時には、いくつかの注意点があります。以下に重要な点を挙げます。
- 期限厳守
確定申告の期限は厳格です。遅れた場合、控除を受けられないことがあります。
- 正確な記入
書類は正確に記入することが求められます。不備があると申告が受理されないこともあります。
- 別途書類の提出
特殊な事情がある場合は、追加の書類提出が必要になることがあります。これを忘れないようにしましょう。
実際の申告例
住宅ローン控除の確定申告を行った具体的な例について考えましょう。例えば、Aさんは2022年に新築住宅を購入し、住宅ローンを利用しました。Aさんは2023年の確定申告期間中に申告を行い、以下の必要書類を準備しました。
- 確定申告書
- 住宅取得に関する領収書と契約書
- 住宅ローンの残高証明書
- 本人確認書類
- 住民票の写し
Aさんは、申告書を作成する前に、これらの書類をすべて整えました。また、申告は毎年2月16日から3月15日の間に行うことを意識しました。
また、申告の記入では、住宅ローンの金額や利息の詳細を正確に記入することが不可欠です。誤りがあると、申告が受理されない恐れがあります。例えば、利息の記入を誤ると、控除額に影響を及ぼします。
Aさんは、しっかりと書類を揃えて申告をしました。その結果、税務署から控除額の通知が届き、予想以上に税金が還付されました。これにより、住宅購入後の生活においても経済的な負担が軽減されました。
さらに、私たちはあらゆる申告者に対して、早めに書類を準備し、必要な情報を正確に把握しておくことをお勧めします。このプロセスがスムーズに進むことで、安心して申告ができるようになります。
Conclusion
住宅ローン控除の確定申告は私たちにとって重要な手続きです。この制度を活用することで税負担を軽減できる可能性があります。申告の期限を守り必要書類を整えることで、スムーズな申告が実現します。
特に初めて住宅を購入した方には、手続きが複雑に感じられることもあるかもしれませんが、正確な情報を持つことで安心して進められます。私たちが早めに準備をすることで、税金の還付を受けるチャンスを逃さずに済むでしょう。これからも住宅ローン控除を上手に活用して、経済的な負担を軽減していきましょう。