住宅ローンを選ぶとき、私たちはしばしば「変動金利」と「固定金利」のどちらが良いのか悩みます。どちらにもメリットとデメリットがあり、選択によって将来の家計に大きな影響を与えることもあります。私たちの家を守るために、最適な選択をすることは非常に重要です。
住宅ローンの基本理解
私たちは、住宅ローンの重要なポイントを理解する必要があります。住宅ローンは、家を購入するために多くの人が利用する金融商品です。正しい知識があれば、適切な選択ができます。
住宅ローンの種類
住宅ローンには、主に以下の2つの種類があります。
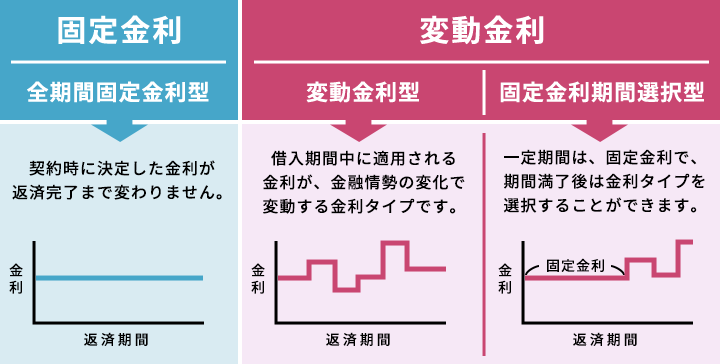
- 変動金利型: 金利が市場の動きによって変動します。一般的に初期金利が低いですが、将来的に金利が上昇するリスクがあります。
- 固定金利型: 一定の期間、金利が固定されます。市場の影響を受けず、返済額が安定しますが、初期金利が高い傾向があります。
各種類には、特徴があります。私たちのライフスタイルや経済状況によって、どちらが合うかが変わってきます。
変動金利と固定金利の違い
変動金利と固定金利の違いは、以下のように分かれます。
- 金利の変動: 変動金利は、定期的に金利が見直されるため、金利が上がると返済額も増える可能性があります。固定金利は、契約時に決定した金利が契約期間中変わりません。
- リスクと安定性: 変動金利は、短期的には低金利で支払いが軽くなりますが、長期的にはリスクが伴います。固定金利は、長期的に安定した返済が可能ですが、初期コストが高くなることがあります。
変動金利のメリットとデメリット
メリット
- 初期金利が低い: 変動金利は通常、固定金利より初期金利が低く設定されるため、初期の返済額が少なくて済みます。
- 金利の下落にメリット: 市場金利が下がった場合、変動金利の借入金利もその影響を受けるため、利息負担が軽減されます。
- 返済計画の柔軟性: 短期的なプランを持つ場合、変動金利は将来的な金利の見直しが容易で、利便性が高いといえます。
- 経済的な利点: 変動金利によって、長期間フラットな固定金利と比べ、総返済額が低くなる可能性があります。
デメリット
- 金利上昇のリスク: 市場金利が上昇すると、返済額も増加するため、将来的な計画に影響が出ることがあります。
- 不安定な返済額: 毎月の返済額が変わる可能性があるため、家計に与える影響が予測しづらくなります。
- 長期間の借入に不向き: 長期で見ると、金利の変動によって返済総額が不利になるリスクが高まります。
- 選択肢の複雑性: 変動金利商品の中にもさまざまなタイプが存在し、選択が難しい場合があります。
固定金利のメリットとデメリット
固定金利の住宅ローンは、金利が一定期間固定され、返済額が安定する仕組みです。この特徴により、長期的な家計管理が可能になります。ここで、具体的なメリットとデメリットを見ていきましょう。
メリット
- 安定した返済計画を実現
固定金利の最大の利点は、返済額が変わらないことです。返済額の予測が容易になり、長期的な資金計画が立てやすくなります。
- 金利上昇のリスクを回避
金利が上昇した場合でも、契約時の金利が維持されるため、返済額に影響がありません。これにより、予測が立てやすく、安心してローンを組むことができます。
- 感情的な安心感
市場の変動を気にせず、一定の金利で返済できることで、精神的なストレスが軽減されます。長期にわたって安定したライフスタイルを維持する助けになります。
デメリット
- 初期金利が高い
固定金利は一般的に、変動金利よりも初期金利が高く設定されています。そのため、初期の返済負担が大きくなる可能性があります。
- 金利が下がった場合の損失
市場金利が低下した際、固定金利を選んでいると、より高い金利で返済し続けることになります。この点で、メリットが損なわれる場合があります。
- 変更が難しい
住宅ローン選びのポイント
住宅ローンを選ぶ際には、数多くのポイントを考慮する必要があります。これにより、自身に合った最適な選択をするための基盤が整います。
自身のライフスタイルを考える
自身のライフスタイルに合った住宅ローンの選択が重要です。つまり、以下のような要素を考えましょう。
- 収入の安定性:現在の収入が安定しているかどうかを確認します。収入の変動により、返済計画に影響を及ぼす可能性があります。
- 家族構成:家族の人数や今後の変化を考慮に入れます。子どもが増える場合、将来的な支出が増えることも理解しておくべきです。
- 居住予定エリア:住む場所により、住宅価格やローンの条件も異なります。エリアの特色や将来性を調査しましょう。
金利の動向をチェック
- 経済状況の分析:経済指標や金融政策の変動が金利に与える影響を理解します。経済が好調な時期には金利が上昇する傾向があります。
- 市場金利の変化:直近の市場金利を定期的に確認し、自分が選択した住宅ローンの金利がどの位置にあるのかを把握します。
- 金利予測:専門家の見解や予測を参考にし、将来的な金利動向を考慮に入れます。これにより、長期的な計画を立てやすくなります。
結論
私たちが住宅ローンを選ぶ際には変動金利と固定金利のそれぞれの特徴をしっかり理解することが不可欠です。自分たちのライフスタイルや経済状況に合った選択をすることで、将来の家計に与える影響を最小限に抑えることができます。
変動金利の魅力や固定金利の安定感を踏まえつつ、収入の安定性や家族構成なども考慮に入れることが重要です。市場の動向を常にチェックしながら、自分たちに最適な住宅ローンを見つけていきましょう。選択の結果が未来の安心につながることを願っています。