住宅を購入する際、**住宅ローン控除の適用条件はどれくらい**か、気になる方も多いでしょう。私たちもその一人です。この制度を利用することで、税金の負担を軽減できる可能性がありますが、具体的な条件や手続きについてはよく理解しておく必要があります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に利用できる税制上の優遇措置です。この控除を適用することで、私たちの税負担を軽減できる可能性があります。具体的には、住宅ローンの年末残高に応じて所得税が軽減される仕組みです。
具体的条件は以下の通りです。
- 購入した住宅は、自己居住用であることが条件です。在宅以外の利用や賃貸は対象外となります。
- ローンの契約は、金融機関からの借入である必要があります。自己資金や無利子の借入は適用されません。
- 控除期間は通常、10年間で、期間が終了後も適用条件が変わることがあります。
私たちが住宅ローン控除を活用するためには、適用要件をしっかり理解し、必要書類を揃えることが重要です。また、新築や購入日、住宅の面積、借り入れ金額によっても控除額が異なります。これらの条件を確認することで、より効果的に税負担を軽減できるでしょう。
適用条件の基本
住宅ローン控除を受けるための基本的な条件にはいくつかの要素がある。ここでは、主に所得要件と住宅要件について詳しく見ていく。
所得要件
所得要件として、控除を受けるには総所得金額が一定の上限を超えないことが重要だ。例えば、一般的な基準では、合計所得金額が3,000万円以下である必要がある。所得税法第38条の6に基づき、私たちはこの条件を満たさなければ控除を受けられない。さらに、共同名義で融資を受ける場合、2人分の所得を合算して評価されるため、注意が必要だ。
住宅要件
住宅要件では、購入する物件が自己居住用でなければならない。具体的には、購入した住宅は自己名義であり、他人に賃貸していないことが求められる。加えて、住宅の面積が一定基準を満たすこともポイントだ。例えば、新築住宅の場合、床面積が50平方メートル以上であることが必要だ。また、中古住宅の場合、耐震基準を満たすかどうかも重要な条件となる。
控除の計算方法
住宅ローン控除の計算方法は、具体的な条件に基づいて決まります。控除額や限度額を理解することが、税金の負担を軽減する鍵です。
控除額の算出
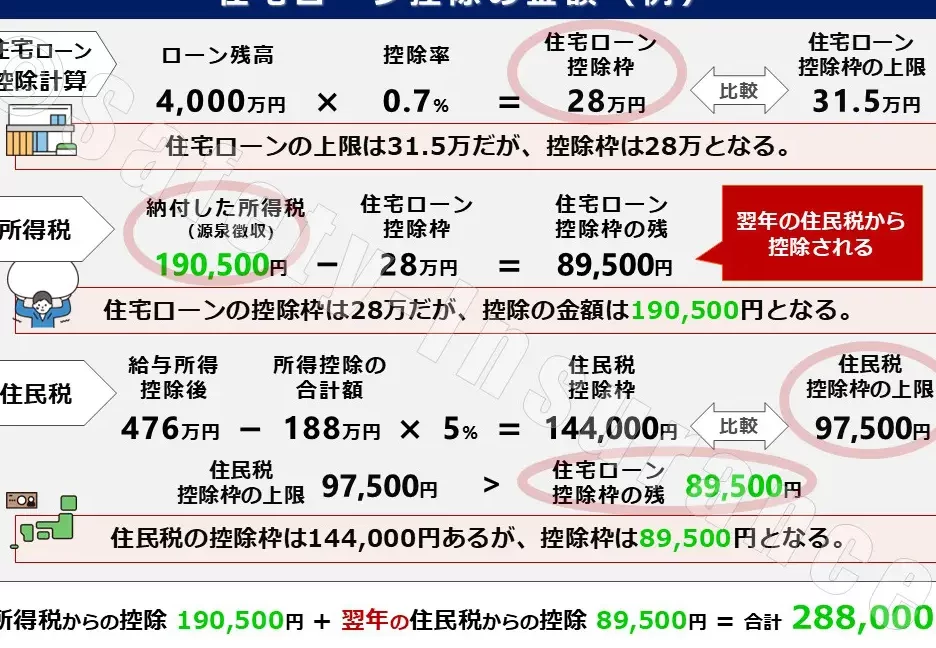
住宅ローン控除額は、基本的に借入金残高の一定割合で計算されます。例えば、借入金残高が4,000万円の場合、控除率が1%であれば、控除額は40万円になります。この計算は年ごとに行われ、借入金の残高に基づいて算出されます。また、控除対象となる住宅ローンの残高には、取得した年の年末時点の残高が用いられます。
控除を受けるためには、実際に支払った利息が限度となる点にも注意が必要です。つまり、優遇措置を受けても、実際に支払う利息よりも多くの控除は受けられません。特に新築や購入から年数が経過するにつれて、借入金の残高が減少しますので、控除額も相応に減少します。
年間控除限度額
年間控除限度額は、住宅の種類によって異なります。新築住宅では、借入金の残高の1%が限度となり、最大控除額は40万円となります。一方で、中古住宅の場合、基準が異なり、1%の控除率が適用される著しい条件も含まれます。このため、新築と中古での控除基準を理解することが、住宅を選ぶ際のポイントになります。
また、共同名義での考慮もあります。名義人が複数いる場合、年間控除額は名義人ごとに分けて算出されます。これにより、家計への負担を軽減できる可能性が高まります。
申請手続き
住宅ローン控除を受けるためには、しっかりとした申請手続きが必要です。この手続きにはいくつかのステップがあり、必要書類を揃えることが重要です。
必要書類
住宅ローン控除を申請する際に必要な書類は以下の通りです。
- ローン契約書: 住宅ローンを借りたことを証明する書類です。
- 支払証明書: 支払った利息の証明となる書類が必要です。
- 登記済証明書: 物件が自己居住用であることを証明するための書類です。
- 住民票: 住民登録がされていることを示す書類です。
- 所得証明書: 所得が要件を満たしていることを証明する書類です。
これらの書類を用意することで、スムーズに申請が進められます。
申請の流れ
申請の流れは以下の手順を踏むことが一般的です。
- 必要書類を揃える: 上記の書類を準備します。
- 申告書の記入: 住宅ローン控除申告書を記入します。
- 税務署への提出: 記入した申告書と必要書類を税務署に提出します。
- 申請の処理: 税務署で書類の確認が行われます。
- 控除の適用: 承認された場合、次年度の税金控除が適用されます。
注意点とよくある誤解
住宅ローン控除に関する注意点やよくある誤解を明確に理解することで、適用条件を確実に把握できる。我々は以下の重要なポイントに注意すべきだ。
Conclusion
住宅ローン控除は私たちの税負担を軽減する大きな手助けとなります。適用条件や計算方法をしっかり理解することで、より効果的にこの制度を活用できるでしょう。自己居住用の住宅を購入し、必要な手続きを踏むことで、控除を受ける権利を得られます。
また、共同名義での融資や所得制限についても注意が必要です。これらのポイントを押さえ、必要書類を整えることで、申請手続きもスムーズに進められます。私たちが正しい情報を持ち、計画的に行動することで、住宅ローン控除を最大限に活用できるのです。