住宅を購入する際、住宅ローン控除は大きな助けになります。私たちが利用できるこの制度は、税金の負担を軽減し、夢のマイホームを手に入れるための強力なサポートです。しかし、住宅ローン控除は何回まで受けられるのか、その具体的な回数や条件については知らない方も多いのではないでしょうか。
住宅ローン控除の基本
住宅ローン控除は税金を軽減する重要な制度です。この控除を利用すると、住宅購入者は年間の所得税額から一定額を控除できます。具体的な内容を以下に示します。
住宅ローン控除とは
住宅ローン控除は、住宅を取得するために利用するローンの利息部分に対して適用される税控除制度です。控除を受けるためには、住宅の契約日や入居開始日、ローンの借入額に関する条件があります。一般的に、控除率は1%で、最大控除額は住宅の種類や購入時期によって異なります。例えば、新築住宅の場合、最大控除期間は13年です。
対象となる住宅
住宅ローン控除の対象となる住宅は、居住用の物件に限られます。具体的には、以下のような住宅が対象です。
- 新築住宅: 建設後未使用の住宅
- 中古住宅: 耐震基準を満たす必要があります
- リフォーム住宅: 改修工事を行った住宅も該当します
住宅ローン控除の回数
住宅ローン控除は、住宅購入時に受けられる重要な税制優遇です。この控除は何回まで適用されるか、具体的な定義を見ていきます。
控除の回数についての規定
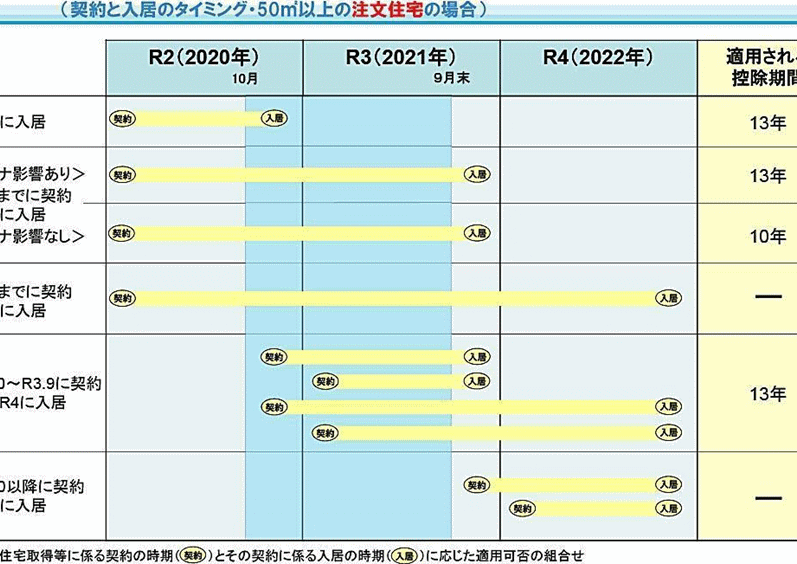
住宅ローン控除は通常、最大で13年間適用されます。控除を受けるためには、以下の条件を満たす必要があります。
- 住宅の契約日が2020年以降であること
- 住宅の入居開始日が契約日から1年以内であること
- 住宅ローンの借入額が一定基準を超えること
具体的には、**初年度からの控除率は1%**となります。このため、毎年の控除額は借入金額に基づいて算出され、最大控除限度額が設定されています。
変更された法律
住宅ローン控除に関する法律は、2019年に改正されました。この改正により、控除の対象となる住宅の要件が厳格化されました。具体的には、以下の変更点があります。
- 新築住宅、耐震基準を満たす中古住宅、リフォーム住宅のみが対象
- 控除期間が13年から10年に短縮されたケースもある
住宅ローン控除のメリット
住宅ローン控除は、私たちがマイホームを手に入れる際の強力なサポートです。この制度によって、税負担が軽減され、経済的な安定感を得ることができます。
税金の軽減効果
住宅ローン控除の最大の利点は、税金が減少することです。控除率は通常1%で、年間の返済利息から税額を差し引くことで、実質的な負担を軽減します。例えば、住宅ローンが3000万円であれば、年間の利息が30万円と見込まれる場合、減税メリットは3万円になります。この効果により、私たちの生活費が圧迫されにくくなります。
注意すべきポイント
住宅ローン控除を利用する際は、いくつかの重要なポイントに注意が必要です。この制度を最大限に活用するために、正しい手続きと計画が求められます。
申告の手続き
住宅ローン控除を受けるためには、正確な申告手続きが不可欠です。初年度の控除を受けるためには、以下の書類を提出する必要があります。
- 確定申告書
- 住宅借入金等特別控除額の計算明細書
- 住宅の登記事項証明書
これらの書類は、すべて税務署に提出します。チェックリストを用意して、必要な書類を整えることが重要です。また、申告期間内に手続きを完了させることも忘れずに。
計画的な利用
計画的に住宅ローン控除を利用することで、私たちの経済的負担を軽減できます。控除が適用される年数は最大13年ですが、早めに住宅を取得することで、控除の恩恵を得やすくなります。以下の点を考慮して、計画を立てましょう。
- 住宅の契約日を2020年以降に設定すること
- 入居が契約日から1年以内であること
- 借入額を基準以上にすること
Conclusion
住宅ローン控除は私たちのマイホーム購入をサポートする大切な制度です。この制度を上手に活用することで税金の負担を軽減し、経済的な安定を得ることができます。私たちが注意すべきは、控除を受けるための条件や手続きです。正しい情報を元に計画的に進めることで、最大限のメリットを享受できるでしょう。これから住宅を購入する際には、住宅ローン控除をしっかり理解し、賢い選択をしていきたいですね。