住宅ローンを考えるとき、私たちは固定金利と変動金利のどちらを選ぶべきか悩むことが多いです。金利は住宅ローンの返済額に大きな影響を与えるため、選択は非常に重要です。どちらの金利タイプにもメリットとデメリットがあり、私たちのライフスタイルや将来の計画に応じて最適な選択が変わります。
住宅ローンの基本
住宅ローンは、自宅の購入や改築に必要な資金を借りるための金融商品です。私たちがこの商品を利用するとき、理解しておくべき重要なポイントがあります。
住宅ローンとは
住宅ローンとは、長期的な借入金で、自宅や土地を購入するために利用します。一般的に、返済期間は10年から35年までの幅があります。金利の設定により、月々の返済額は変動します。私たちが注意すべき点は、住宅ローンが資産形成の手段になる一方で、返済の負担が生活に影響を与える可能性があることです。具体的には、次のような特徴が挙げられます。
- 長期借入が可能:融資期間が長いため、月々の返済額が抑えられやすい。
- 用途制限がある:自己居住用の住宅に限定されることが多い。
- 担保が必要:住宅そのものが担保となり、返済できない場合には物件が差し押さえられることがある。
固定金利と変動金利の違い
固定金利と変動金利は、住宅ローンの金利設定の主要なタイプです。私たちが選択する際には、それぞれの特性を理解しておくことが不可欠です。以下に、両者の主な違いを示します。
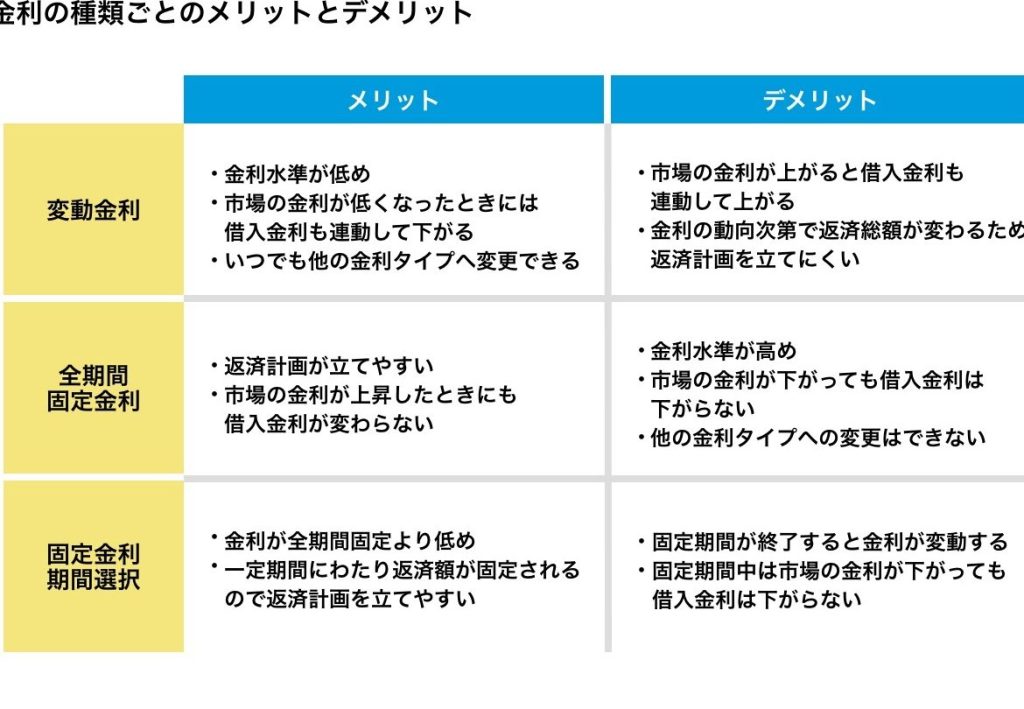
- 固定金利:契約時に設定された金利が返済期間中ずっと変わらない。資金計画が立てやすく、金利上昇のリスクを回避できる。
- 変動金利:市場の金利に連動するため、一定の期間ごとに金利が見直される。金利が下がれば月々の返済額が減少する一方で、上昇すると負担が増える。
固定金利のメリット
固定金利の住宅ローンには、いくつかの重要なメリットがあります。まず、金利が契約時から変わらないため、安心して返済を行えます。この安定性が、資金計画を立てやすくします。
安定した返済額
固定金利では、月々の返済額が一定であるため、予算管理が容易になります。予測可能な金額を基に、生活費や他の支出の計画が立てやすくなります。これにより、突然の金利上昇に対する不安が軽減されます。
変動金利のメリット
変動金利にはいくつかの明確なメリットがあります。金利の市場連動型であり、経済状況によって柔軟に変化する点が特徴です。これにより、金利が低い時期に契約することで、長期的に見た場合の負担が軽減されることがあります。
金利の低さ
変動金利の最大の魅力はその金利の低さです。契約初期の金利が固定金利よりも低いケースが多く、これにより月々の返済額が削減されます。また、短期的にみると、金利の引き下げが実施されることもあります。この場合、借り手は特に恩恵を受けやすいです。具体的には、以下のような点が挙げられます。
- 低い初期金利により、初期負担が軽減される。
- 金利が下がると自動的に返済額も減少。
- 返済が長期にわたる場合の利息総額が小さくなる可能性がある。
経済状況による恩恵
経済状況が良好な場合、変動金利の利点が際立ちます。市場金利が低迷している時期には、変動金利を選択した借り手は低金利を享受でき、固定金利を選択した借り手よりも有利な状況に立たされることがあります。さらに、以下の点も考慮に入れられます。
- 金利が下がる局面での利息負担が軽減。
- 経済成長に伴い、さらに金利が下がる可能性が存在。
- インフレの影響を受けにくく、安定した返済が続く場合も期待できる。
どちらを選ぶべきか
私たちは、住宅ローンを選ぶ際に投資スタイルとリスク許容度を考慮する必要があります。この選択は、将来の経済的安定に大きな影響を与えます。
投資スタイルの考慮
私たちの投資スタイルに応じて、選択肢が異なります。一般的に、資産を増やすことを重視するなら、変動金利は有利に働くことがあります。金利が低いとき、契約を行うことで返済額が少なくなり、余剰資金を他の投資に回すことができるからです。一方で、安定を重視する場合は、固定金利が適しています。月々の支払いが一定で、予算管理がしやすくなります。
結論
住宅ローンの選択は私たちの将来に大きな影響を与えます。固定金利は安定性を提供し予算管理がしやすい一方で、変動金利は市場の動向に応じた柔軟性を持っています。私たちのライフスタイルやリスク許容度に応じて最適な選択をすることが重要です。
どちらの選択肢にもメリットとデメリットがあるため、慎重に考える必要があります。最終的には自分たちのニーズに合った住宅ローンを選ぶことで、安心して返済を続けることができるでしょう。私たちの未来を見据えた賢い選択を心がけましょう。