住宅ローンの事前審査は、家を買うための第一歩です。でも、私たちは何度もこの審査を受ける必要があるのでしょうか?実際、事前審査を繰り返すことで、より良い条件を引き出すことができるかもしれません。私たちがこのプロセスを理解し、効果的に活用することで、理想の住宅を手に入れる可能性が広がります。
住宅ローンの基礎知識
住宅ローンは、家を購入する際に必要な資金を借りる制度です。私たちの多くがこのプロセスを利用しますが、基本的な知識を持つことは重要です。ここでは、住宅ローンに関する基本的な情報を紹介します。
住宅ローンは主に以下の要素から構成されます。
また、住宅ローン借入時には、事前審査が必要です。私たちは、事前審査を通じて融資可能な金額や条件を把握可能です。審査を受ける際、金融機関はこれらの情報を評価します。
住宅ローンに関するポイントとして、以下を考慮する必要があります。
事前審査の重要性
事前審査は住宅ローン申請において大変重要なステップです。このプロセスを通じて、我々は融資可能金額や条件を把握できます。事前審査によって、計画的に物件探しが進められます。
審査の目的
審査の主な目的は、融資の適正を判断することです。これにより、我々は次の点を確認できます。
- 信用情報:信用スコアや履歴を基に、安全な融資が可能か評価されます。
- 収入証明:毎月の収入を確認し、返済能力があるか検討されます。
- 負債状況:現在の借入れ状況を考慮し、返済に影響を与える要因を明確にします。
また、事前審査を受けることで、将来の返済計画を立てやすくなります。
審査の流れ
審査の流れは以下の通りで、各ステップを理解することが重要です。
- 申し込み:希望する金融機関に必要書類を提出します。
- 審査:金融機関が提出された情報を基に、審査を行います。
- 結果通知:審査結果が通知され、融資可能な金額や条件が提示されます。
- 再審査:必要に応じて、条件に基づいて再審査を行い、最適な内容を引き出します。
住宅ローン 事前審査 何度も受ける理由
住宅ローンの事前審査を何度も受けることには多くのメリットがあります。私たちは、条件を比較したり、自分たちに合った最適な選択肢を見つけたりするために、このプロセスを積極的に活用すべきです。
複数の金融機関への申し込み
複数の金融機関への申し込みが効果的です。金融機関によって融資金額や金利が異なるため、以下のような理由から多くの選択肢を持つことが大切です。
- 異なる金利: 金利を比較し、より低い金利を選べる。
- 手数料: 融資手数料や諸費用も異なるため、全体のコストを抑えられる。
- 審査基準: 各金融機関の審査基準が異なり、自分たちに有利な条件が見つかる。
複数の申し込みを通じて、最適な条件を見つけやすくなります。
条件の最適化
条件の最適化は重要です。第1段階で得た審査結果を基に、再度精査することでより良い条件が得られます。具体的には、次のポイントに注意します。
- 収入の見直し: 収入証明を更新し、増加した場合にはそれを反映させる。
- 頭金の準備: 頭金を増やすことで融資可能額が向上する。
- 信用情報の確認: 信用情報が改善された場合、条件が有利になることがある。
注意点と対策
住宅ローンの事前審査を受ける際には、いくつかの重要な注意点を理解し、適切な対策を講じる必要がある。
審査回数による影響
審査を何度も受けると、信用情報に影響を与える可能性がある。具体的には、審査の際に信用情報が照会されるため、短期間内に複数の照会があるとリスクを感じる金融機関も存在する。例えば、以下のような影響が考えられる。
- 信用スコアの低下: 繰り返しの審査によって、信用スコアがマイナス評価を受ける場合がある。
- 借入可能額の減少: 審査回数が多いことで、借入条件が厳しくなることがある。
頻繁に再審査を行う場合、事前に各金融機関の方針について確認するのが賢明だ。
審査結果が不利になるケース
審査の結果が不利になる場合も存在する。以下の要因が影響することがあるので、注意が必要だ。
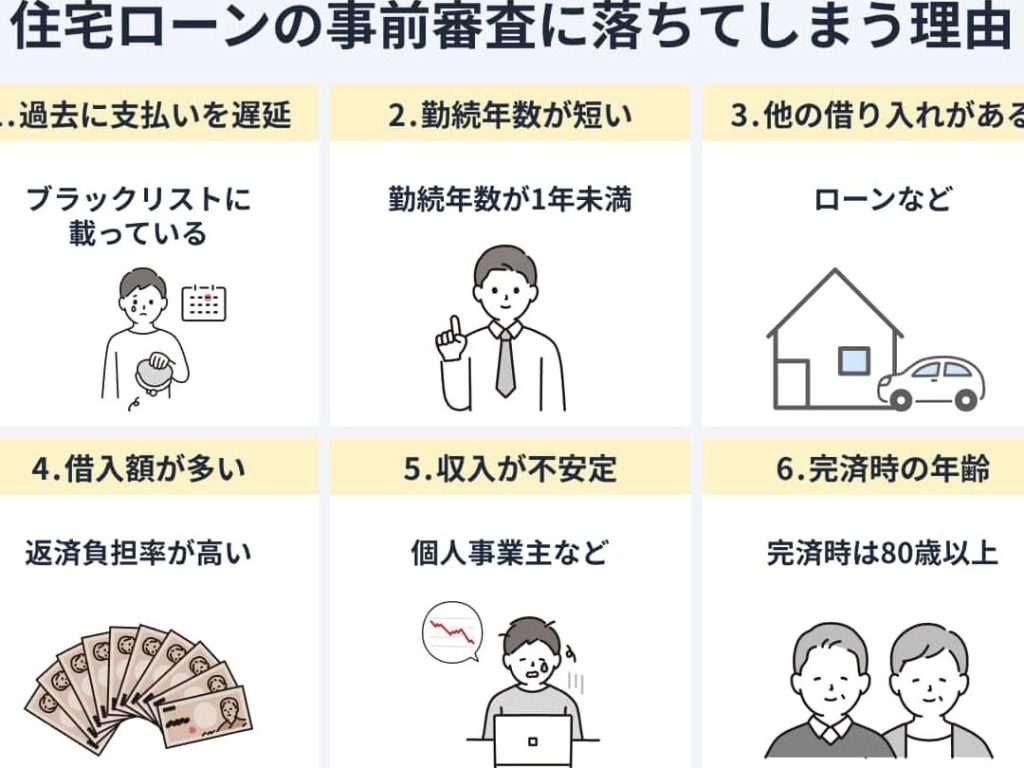
- 信用情報の問題: 過去の返済遅延や未払いがあると、審査に悪影響を与える。
- 収入の不安定さ: 一時的な仕事の状況や収入の変動も、審査において不利に働く可能性が高い。
- 負債比率の高さ: 他の借入れが多い場合、融資申請が通らないこともある。
まとめ
住宅ローンの事前審査は、私たちが家を購入する際の第一歩です。繰り返し審査を受けることで、より良い条件を引き出せます。また、これを理解し活用することで理想の住宅に近づくことが可能です。
借入金額や金利、返済期間などの基本的な要素を把握することが重要です。事前審査を通じて、融資可能な金額や条件がわかります。特に、信用情報や頭金、収入証明、他の借入れの状況を考慮することが大切です。
事前審査を受けるメリットは確かに多く、条件比較ができる点です。複数の金融機関に申し込みながら、不同の金利や手数料を評価します。また、収入の見直しや頭金の準備、信用情報の確認が条件をさらに最適化できます。
Conclusion
住宅ローンの事前審査は私たちの家購入の旅において欠かせないステップです。このプロセスを通じて、私たちは自分たちに最適な条件を見つけるチャンスを得ることができます。
何度も審査を受けることで、異なる金融機関の条件を比較し、より良い選択をすることが可能です。条件を最適化するためには、収入や頭金の見直しが重要です。信用情報の管理も忘れずに行い、安心して住宅購入を進めましょう。私たちの未来の住まいに向けて、一歩ずつ進んでいきましょう。