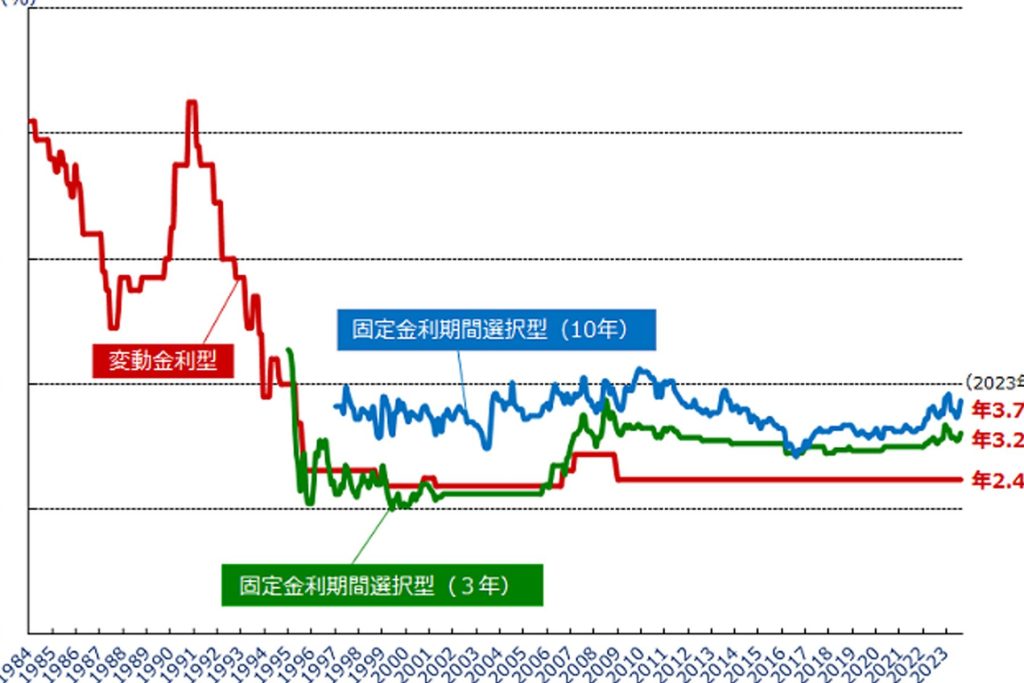
住宅ローンを考えるとき、特に変動金利 住宅ローン いつ変わるのタイミングが気になりますよね。金利の変動は、私たちの返済額に大きな影響を与えるため、正しい情報を把握することが重要です。市場の動向や経済情勢によって、いつ金利が上がるのか下がるのか、予測するのは難しいですが、知識を持つことで安心感が得られます。
変動金利 住宅ローンの基本
変動金利住宅ローンは、金利が市場の状況に応じて変動する住宅ローンの一種です。金利が変わることで返済額に影響が出るため、借入れ時にしっかりと理解しておくことが重要です。
変動金利とは
変動金利とは、金融機関が設定した基準金利に応じて定期的に変化する金利です。通常、数ヶ月ごとに見直され、以下の要素に基づいて調整されます。
- 市場金利の動向:市場での金利が上昇すれば、変動金利も上昇する。
- 経済指標の変化:経済の成長やインフレ率の変動が金利に影響を与える。
- 中央銀行の政策:中央銀行の金利政策が市場金利を左右する。
このような要因により、変動金利は魅力的に思える一方で、返済計画の変動性も考慮する必要があります。
住宅ローンの仕組み
住宅ローンは、不動産購入のために提供される借入金のことです。一般的な仕組みは以下の通りです。
- 借入れ申請:金融機関に対して住宅ローンの申請を行う。
- 審査:収入や財務状況に基づき、借入れ可能額が評価される。
- 契約:融資の条件に合意した後、契約を締結。
- 融資実行:契約後、指定の金額が借入れ先に支払われる。
- 返済:毎月の返済額は金利によって変動し、返済計画に沿って支払われる。
変動金利の影響
変動金利は、住宅ローンの返済額に直接影響を与えます。特に、金利が上昇する場合、私たちの負担が増える可能性があります。金利の動向を理解することが重要です。
利息の変動要因
利息の変動には、いくつかの要因が関与しています。以下に主な要因を示します。
これらの要因は複雑に絡み合い、私たちの住宅ローン金利に影響します。
利用者への影響
変動金利が上昇すると、住宅ローンの返済額が増加します。この影響を受ける利用者には、次のような面があります。
変わるタイミング
変動金利は住宅ローンの返済額に影響を与えます。そのため、金利がどのように変わるかを理解することは重要です。
金利が変わる条件
金利の変動にはいくつかの明確な条件があります。以下の要因が金利に影響を与えます。
- 中央銀行の政策金利: 中央銀行が金利を変えると、借入れ金利も影響を受けやすい。
- 経済指標: 国内総生産(GDP)や失業率など、経済が好調な場合、金利が上昇する傾向がある。
- 市場の需給バランス: 需要が高いと金利が上昇することが一般的で、供給が過剰な場合は逆に下がる。
- 国際的な金利動向: 他国の金利が上昇すると、自国でも金利が上がることが見られる。
これらの要因が組み合わさり、金利が変化します。
予測方法
金利の予測は難しいが、いくつかの方法で情報を集めることができます。以下の手法が役立ちます。
- 経済ニュースのチェック: 経済専門のニュースサイトや新聞を定期的に確認する。
- 専門家の意見を聞く: 経済アナリストや金融機関のレポートを参考にする。
- 市場の動向を追う: ボンド市場や金利先物市場の動きを観察する。
変動金利住宅ローンのメリットとデメリット
メリット
- 金利が低めに設定される場合が多い。これにより、初期の返済額が抑えられるため、短期間での負担が軽減されます。
- 市場金利の低下に連動する。金利が下がると、他の借入れの金利も見直されることがあるため、恩恵を受ける可能性があります。
- 柔軟なレンジが提供される。変動金利は、固定金利と比べて自由度が高く、経済状況に応じて契約の見直しが容易になります。
- 長期的なインフレに強い。経済が成長する際、金利が安定したままの場合も多く、長期の借入れに適しています。
デメリット
- 金利上昇時の返済額が増加する。金利が上昇することで、返済負担が大きくなり、家計に影響を与えることがあります。
- 予測が困難で不確実性が高い。市場金利の変動は、様々な要因によって影響を受けるため、将来の金利を見通すのは難しいです。
- 返済計画の見直しが必要になる場合がある。不意に金利が上がったときには、急な返済額の増加に対応するため、計画を再考しなければなりません。
- 心理的な負担が増す可能性がある。金利の変動に対するストレスが大きく、精神的な負担を感じることも少なくありません。
結論
変動金利住宅ローンの選択は慎重に行うべきです。金利の変動が返済額に与える影響を理解することで、私たちはより良い判断ができます。市場の動向や経済指標を常にチェックし、必要に応じて専門家の意見を参考にすることで、安心感を得られるでしょう。
また、変動金利のメリットとデメリットをしっかり把握することで、長期的な資金計画にも役立ちます。私たちが情報を持つことで、将来の不安を軽減し、賢い選択をすることができるのです。変動金利の仕組みを理解し、適切なタイミングでの対応を心がけましょう。