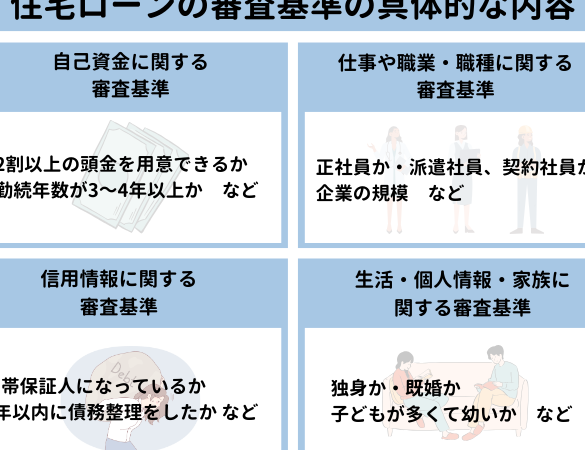
住宅ローンを考えるとき、私たちが気になるのは住宅ローン審査はどこまで調べるのかということです。審査の過程は複雑で、金融機関によって異なる基準があるため、どれだけの情報が必要なのかを理解することが重要です。私たちは、審査の内容や基準を知ることで、よりスムーズにローンを取得できる可能性を高めることができます。
住宅ローン審査の基本理解
住宅ローン審査は、重要な資金調達プロセスであるため、我々はその基本をしっかり理解する必要がある。審査の結果がローンの承認に直接影響を与えるため、事前に知識を身につけることが重要だ。
住宅ローン審査の重要性
住宅ローン審査の重要性は、適切な融資を受けるために欠かせない。金融機関は、借り手の返済能力や信用情報を基に、リスクを評価する。ですので、我々が審査を受ける準備をする際には、以下のポイントを押さえるべきだ。
- 信用情報:信用履歴が審査結果に大きく影響する。
- 収入証明:安定した収入が求められる。
- 返済比率:収入に対する負債の割合が重要視される。
これらの要素が整っていれば、スムーズに審査を通過する可能性が高まる。
審査の一般的な流れ
住宅ローンの審査は、いくつかのステップで進む。我々は、これらの流れを理解しておくことで、より安心して審査に臨むことができる。一般的な流れは次の通りだ。
- 申し込み:金融機関に必要書類を提出する。
- 仮審査:書類に基づき、初期の審査を実施。
- 本審査:詳細な信用調査や収入確認が行われる。
- 契約:審査通過後、正式な契約を結ぶ。
住宅ローン審査で確認される項目
住宅ローン審査では、いくつかの重要な項目が確認される。ここでは、その主な項目について説明する。
収入状況の確認
収入状況は、住宅ローン審査の中心となる要素だ。金融機関は、給与明細や源泉徴収票といった証明書を通じて、申込者の収入を確認する。必要な年収の基準は、金融機関によって異なるが、一般的に以下の点が評価される。
- 正社員、契約社員、自営業などの雇用形態
- 年収の安定性や変動
- ボーナスや副収入の有無
また、収入が高いほど、借入額が増える可能性がある。収入が不安定な場合、追加の保証人が求められることもある。
借入希望額の適正評価
借入希望額は、住宅ローンの審査で慎重に評価される。希望額が年収に対して適正であるかどうかを判断するため、金融機関は以下の基準を用いる。
- 年収倍率:借入希望額が年収の何倍であるか
- 返済負担率:月々の返済額が総収入に占める割合
例えば、返済負担率が25%を超えると、審査が厳しくなる傾向がある。適正な借入額を知ることで、審査をスムーズに進められる。
信用情報のチェック
信用情報は、住宅ローン審査の欠かせない要素だ。金融機関は、申込者の信用履歴を調査し、以下の点を確認する。
- 過去の借入履歴:ローンの返済遅延や滞納
- クレジットカード利用状況:利用限度額と残高
- 資産状況:貯金などの有無
審査基準の詳細解説
住宅ローン審査の基準には多くの要素が含まれ、金融機関の選別や評価に直結する。特に注目すべきは、金利や返済負担率、そして勤続年数や職業の影響だ。
金利と返済負担率
金利は、借入額に大きな影響を与える要素の一つだ。金融機関は、申込者の返済負担率を多面的に評価する。返済負担率が高いと、信用度が低下する恐れがある。一般に、返済負担率は以下のように計算される:
- 年間返済額 ÷ 年収 × 100 = 返済負担率
例えば、年間返済額が30万円、年収が400万円であれば、返済負担率は7.5%となる。この数値が通常20%を超えると、注意が必要だ。このような情報をしっかり把握することで、必要な対策を立てることができる。
勤続年数や職業の影響
勤続年数や申込者の職業も重要な基準となる。安定した職業に長く勤務している場合、金融機関の信用評価が高くなる。具体的には以下の要素が評価される:
- 勤続年数:3年以上が望ましい。
- 職業の安定性:公務員や大企業社員は評価が高い。
- 職業の種類:営業職や請負業では、評価に差が出る場合がある。
審査の際の注意点
審査を受ける際の注意点を理解することは、住宅ローンの取得において重要です。私たちは、以下の要素に注目し、スムーズな審査進行を目指します。
貯蓄や資産の影響
貯蓄や資産は、住宅ローン審査において大きな影響を与える要素です。金融機関は私たちの経済的な安定を確認するため、以下の点を評価します。
- 現金貯蓄の額
- 預貯金口座の残高
- 不動産や投資資産の有無
これらの資産が多ければ、信頼性が高まり、借入額の増加が見込まれます。また、貯蓄があることで、万が一の返済困難時にも安心感が得られます。
家族構成の重要性
家族構成は、住宅ローン審査において見逃せない要因です。家族の人数や収入の支えが、返済能力に直接的な影響を及ぼします。以下の点に注意を払います。
- 同居する家族の人数
- 家族の収入源
- 子どもの教育費や生活費の見込み
住宅ローン審査を通すためのポイント
住宅ローン審査を通すには、いくつかの重要な要素に注意を払う必要があります。特に、審査対策をしっかり行うことが求められます。
審査対策の具体例
私たちが見落としがちな点も含め、具体的な審査対策を以下に挙げます。
- 収入の安定性を証明する: 定職の給与明細や、年収を明確に提示します。繰り返しになりますが、査定時に雇用の安定性が重要です。
- 信用情報の管理: 自分の信用情報を事前に確認し、問題があれば解決します。また、借入歴が少ない方が評価されやすいです。
- 貯蓄額の提示: 預金通帳や資産証明書を用意します。これにより、金融機関への信頼感を高めます。
- 家族構成の説明: 同居する家族の収入や支出を整理し、生活費の見通しを立てます。この情報が返済能力の向上に寄与します。
正しい情報の提供
正確な情報を提供することが、住宅ローン審査を通す鍵となります。我々は、以下の点を重視する必要があります。
- 収入証明の正確性: 申告した年収が実際の給与と一致することが求められます。不正確な情報は、審査を厳しくする要因となります。
- 過去の金融取引の明確さ: 過去の借入状況や返済状況を正確に報告します。信用履歴が良好であれば、審査がスムーズに進みます。
- 必要書類の準備: ビジネスオーナーの場合、確定申告書や法人決算書などの提出が求められることがあるため、あらかじめ準備しておきます。
Conclusion
住宅ローン審査は私たちの将来に大きな影響を与える重要なプロセスです。各金融機関の審査基準を理解し必要な情報を整えることで、スムーズな審査を目指せます。収入の安定性や信用情報の管理が鍵となり、正確な情報提供が評価を高める要因です。
私たちの準備次第で、住宅ローンの取得がより現実的なものになります。しっかりとした対策を講じて、安心して審査に臨みましょう。これからの生活をより豊かにするための第一歩を踏み出す時です。