私たちは、任意整理を経験した後の住宅ローンについて考えたことがありますか?多くの人がこのプロセスを経る中で、再び住宅ローンを取得するタイミングや条件について疑問を持つのは当然です。特に任意整理後住宅ローン何年後に再度借り入れが可能になるのかは、重要なポイントです。
任意整理後の住宅ローンとは
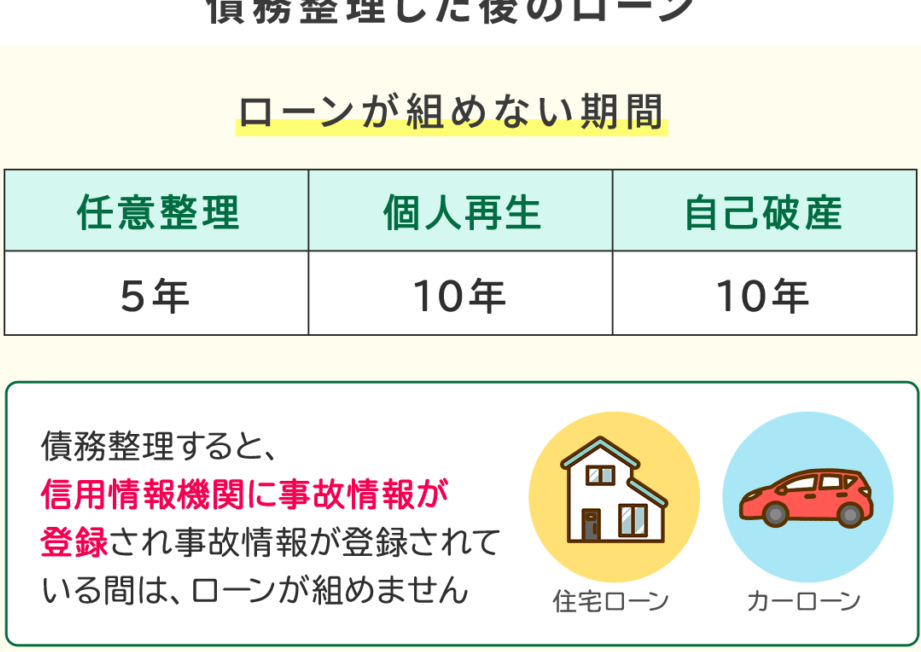
任意整理後に住宅ローンの再取得は可能です。しかし、これは一定の条件を満たす必要があります。例えば、任意整理が完了してから約3年から5年の期間が空けることが一般的です。この期間中に信用情報が更新され、債務整理の影響が軽減されます。
信用情報の回復には時間がかかります。そのため、私たちは以下のような要点を考慮することが重要です:
- 返済履歴の確認: 任意整理後、返済の遅延や未払いがないか確認します。
- 信用スコアの向上: 定期的にクレジットカードやローンの利用を行い、良好な信用履歴を積み重ねます。
- 金融機関との相談: 複数の金融機関と相談し、どのような条件で住宅ローンが組めるかを把握します。
また、任意整理が影響するのは住宅ローンだけでなく、他の融資にも及びます。とはいえ、任意整理後の適切な行動を採ることで、住宅ローン取得のチャンスを高めることが可能です。条件を整えた後、住宅ローンの審査を受けることに挑戦する価値があります。
任意整理のプロセス
任意整理は、債務を整理する方法として重要なプロセスです。このプロセスには、いくつかのステップが関与しています。
申請の流れ
申請の流れは以下の通りです。
- 専門家との相談: まず、弁護士や司法書士に相談し、任意整理について詳しく知る。
- 債務状況の確認: すべての債務を確認し、整理する必要がある債権者を特定する。
- 申請書類の作成: 必要な書類を準備し、提出する。
- 債権者との交渉: 専門家が債権者と直接交渉を行い、返済プランを策定する。
- 和解契約の締結: 和解内容に合意し、契約を締結する。
- 返済の開始: 合意に基づき、債務の返済を開始する。
この流れを通じて、任意整理はスムーズに進行します。
承認の条件
承認の条件には以下の要素が含まれます。
- 返済能力の評価: 定期的に収入や支出を確認し、返済可能なプランを作成すること。
- 債権者の同意: すべての債権者からの同意が必要であり、これが承認の鍵を握る。
- 信用情報の確認: 任意整理を行う場合、事前に信用情報を確認し、影響を理解することも大切です。
住宅ローンへの影響
住宅ローン取得に関する任意整理の影響を理解することは重要です。任意整理後、住宅ローンの再取得にはいくつかの制約が存在しますが、適切な準備を行うことで、希望の条件を満たすことが可能です。
クレジットスコアの変化
クレジットスコアは任意整理後に大きく変動します。任意整理後、クレジットスコアは以下のように影響を受けます。
- 情報の更新: 任意整理の手続きが完了した後、約3年から5年で情報が更新されます。
- スコアの回復: 債務整理が完了した時点から、徐々にクレジットスコアが回復します。回復の速度は返済履歴や信用情報の正常化に依存します。
- 評価基準: 新たなローンの申請時に、スコアは重要な評価基準となります。高いスコアが好条件を引き出します。
クレジットスコアの改善には、毎月の返済を怠らず、金融機関との信頼関係を築くことが大切です。
取得可能なローンの条件
取得可能な住宅ローンには複数の条件があります。任意整理後、特に注目すべき条件は以下の通りです。
- 金融機関の要求: 多くの金融機関が任意整理経験者に対して厳しい基準を設けています。
- 金利の適用: 任意整理写真がある場合、金利が高く設定される可能性があります。
- 頭金: 頭金を多く支払うことで、条件を緩和することができる場合があります。
任意整理後の期間について
任意整理後、住宅ローンの再取得に向けた期間を理解することが鍵です。これにより、適切なタイミングをつかみ、条件を整えることができます。
何年後に住宅ローンが組めるか
一般的に、任意整理が完了してから約3年から5年の期間が必要です。この期間中、信用情報が更新され、債務整理の影響が軽減されます。なお、以下の要素が影響します:
- 信用履歴の確認:返済の履歴が重要な要素。
- 信用スコアの向上:高いスコアが好条件のローンを引き出す。
- 金融機関との相談:事前に情報を収集しておくと有利。
このように、条件を整えた後、住宅ローンの審査を受ける準備が整った状態を目指します。
ケーススタディ
ケーススタディとして、実際の任意整理後の住宅ローン取得を見てみましょう。多くの人が抱える疑問には、次のような実例が存在します:
- Aさんの場合:Aさんは任意整理を経て、4年後に新たな住宅ローンを取得しました。信用スコアが上昇し、金融機関との交渉が成功した事例です。
- Bさんの場合:Bさんは、任意整理から3年後にローンを申請しました。しかし、信用情報が未更新で、審査に不合格でした。この場合、信用スコアを改善する努力が必要でした。
まとめ
任意整理後の住宅ローン取得には慎重な計画が必要です。私たちは信用情報の回復に時間がかかることを理解し最適なタイミングを見極めることが大切です。3年から5年の期間を経て信用スコアを向上させる努力を続けることで、再度の融資申請が成功する可能性が高まります。
債務整理の影響を軽減するために、金融機関との密なコミュニケーションを忘れずに行いましょう。私たちの行動次第で、住宅ローンの取得チャンスを広げることができるのです。信頼できる専門家とともに進むことで、より良い未来を築く手助けとなるでしょう。