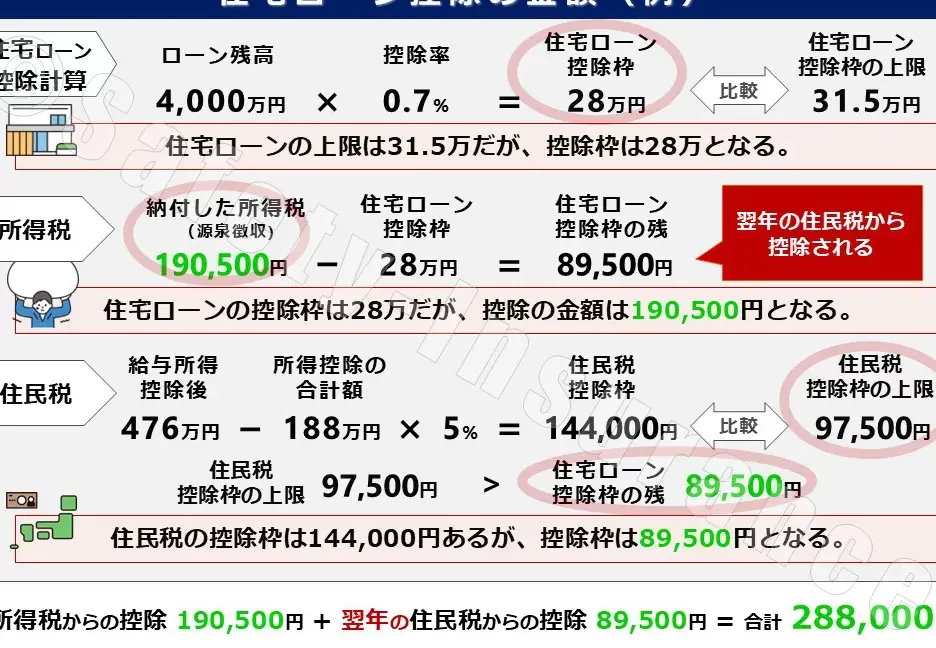
住宅を購入する際、多くの人が気になるのが住宅ローン控除の最大控除額はどれくらいなのかという点です。この控除は、私たちの家計に大きな影響を与える可能性があるため、しっかりと理解しておくことが重要です。特に初めての住宅購入を考えている方にとっては、控除額を知ることで賢い選択ができるでしょう。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際の重要な経済的支援です。この控除は、借入に基づいた税額を減少させ、プライマリーレジデンスに対して適用されます。私たちが把握しておくべき内容は、控除額が年ごとに異なることです。
控除制度は、初めて住宅を取得する人や、住宅を再購入する人に優遇措置を提供しています。例えば、控除の対象は住宅の価格や借入金の金額、期間によって影響されます。具体的には、借入金の年利が最大1%まで控除対象となることが多いです。
控除に関しては、以下のポイントが重要です:
- 取得した住宅が新築か中古かで控除額が異なる。
- 控除期間は一般的に10年間で、所定の要件を満たす必要がある。
- 年ごとの控除限度額が設定されており、最新の情報を確認することが重要。
また、控除を受けるためには、税務署への申告が必要です。所得税からの控除に加えて、住民税からも一定の金額が控除されることがあります。これにより、家計に対する経済的負担が軽減されることが期待されます。
最大控除額の計算方法
住宅ローン控除の最大控除額は、借入金の年利や年収に基づいて計算される。具体的な情報を把握するため、以下のサブセクションで詳しく説明する。
年収と控除額の関係
年収に応じて、控除額は変動する。年収が高いほど、控除を受けることができる上限額が増える。具体的には、年収が300万円未満であれば、最大控除額は15万円となり、300万円以上の場合は控除が増加する。年収別の控除額は以下の通り:
- 年収300万円未満:最大控除額15万円
- 年収300万円以上600万円未満:最大控除額25万円
- 年収600万円以上900万円未満:最大控除額35万円
- 年収900万円以上:最大控除額45万円以上
これにより、年収が低い場合でも、一定の控除は適用されるため、家計への負担軽減が図れる。
住宅の種類別の控除額
住宅の種類によって控除額も異なる。新築住宅と中古住宅で、控除の基準が変わる。新築に関しては、借入金の年利が1%、控除期間は10年で適用されることが一般的だ。また、中古住宅の場合、購入から借入金の返済開始までの期間が短い場合、控除が受けられないことがある。以下は住宅の種類別の控除の概要:
- 新築住宅:年利1%で最大控除額約40万円/年
- 中古住宅:年利1%で最大控除額は住宅の状態や取得後の利用方法により変動する
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、特定の条件があります。この条件を理解することで、控除を適用できるかを確認できます。
申請手続きと必要書類
住宅ローン控除の申請には、以下の書類が必要です。
- 住宅借入金等特別控除申告書: この書類は税務署で入手可能。
- 住宅の登記簿謄本: 認証されたコピーが必要。
- 住宅の購入に関する契約書: 売買契約書や金銭消費貸借契約書。
- 借入金の残高証明書: 銀行等から発行される書類。
申請手続きには、真剣に内容を確認することが不可欠です。申請時期は所得税の確定申告と同時に行うため、期限を把握しておくことも大切です。控除を受けるためには、初年度に必要書類を提出し、次年度以降は残高証明書のみが要求されます。これで、手間が省けてスムーズに控除が受けられます。また、所得税や住民税への控除が確認できたら、がっかりしないためにも、事前に税務署に相談することをお勧めします。
これからの住宅ローン控除
住宅ローン控除は、私たちの生活において重要な役割を果たします。これからの控除制度は、年々変化していくため、常に最新情報を把握することが大切です。 幅広い知識を持つことで、より賢明な選択ができるでしょう。
控除に関する新たな動きとして、2024年度以降、控除額が見直される可能性があります。現行施策に沿って、以下のポイントに注意が必要です。
- 控除期間の延長や新たな条件の設定が考慮されている。
- 年収に応じた適用基準が変わる場合があるため、収入状況に合わせた戦略が求められる。
- 新築住宅だけでなく、中古住宅の控除についても特別なルールが適用されることがある。
また、税務署からの最新情報に目を光らせることが大切です。私たちが把握すべき情報は多岐にわたります。例えば、全体の税制改正や新たな制度導入に関するニュースは、早めにキャッチすることで、控除を最大限に活用できます。
申請手続きに関しても、今後の流れが変わるかもしれません。必要書類の種類や提出方法の変更に関する情報は、事前に確認しておきます。 申請の過程で困ったことがあれば、税務署に相談することも重要です。疑問点を早期に解決することで、手続きがスムーズに進みます。
結論
住宅ローン控除の最大控除額を理解することは非常に重要です。特に初めて住宅を購入する私たちにとって、この控除が家計に与える影響は計り知れません。控除額は年収や住宅の種類によって異なるため、しっかりとした知識を持つことが求められます。
また今後の見直しも視野に入れながら、最新情報を常にチェックすることが大切です。申請手続きや必要書類についても、早めに確認し、不明点があれば税務署に相談することでスムーズに控除を受けられるようにしましょう。私たちの住宅購入がより良いものになるよう、しっかりと準備していきましょう。