住宅を購入する際に気になるのが、住宅ローン減税 築何年まで適用されるのかという点です。私たちの生活に大きな影響を与えるこの制度、実際にはどのような条件があるのでしょうか?新築だけでなく、中古住宅にも適用される可能性がありますが、その年数や条件については知識が必要です。
住宅ローン減税の概要
住宅ローン減税は、住宅購入者にとって財政的負担を軽減する重要な制度です。この制度は、私たちが支払った住宅ローンの利息に対して税金を減額する仕組みを提供します。
住宅ローン減税とは
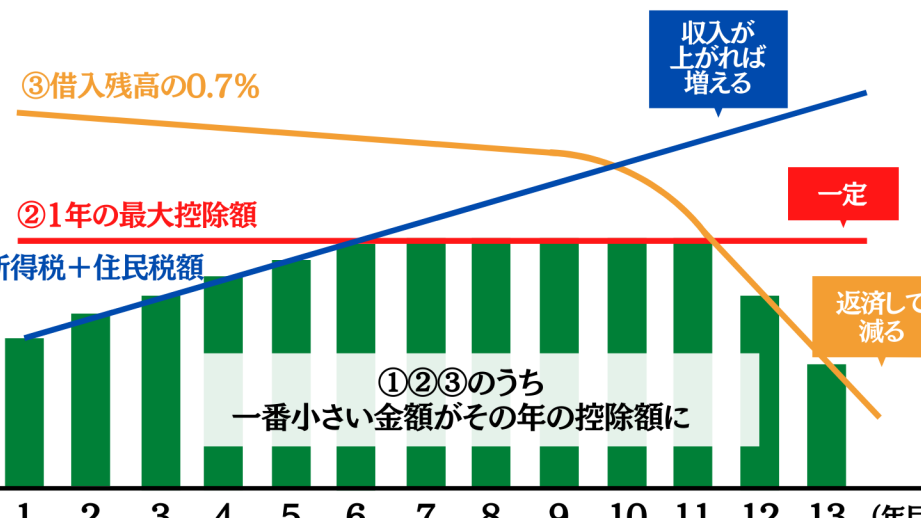
住宅ローン減税とは、一定の条件を満たした住宅購入者が享受できる税金の軽減効果です。この制度の適用により、住宅取得にかかる税金を最大20年間軽減できます。たとえば、減税額は住宅ローン残高の1%が基本で、所定の限度額まで適用されます。
適用条件と対象
住宅ローン減税を受けるための主な条件は以下の通りです:
- 住宅の種類: 新築住宅や中古住宅、リフォーム住宅も対象です。ただし、購入日時や物件の種類には制限があります。
- 借入金額の上限: 借入金額には上限が定められています。通常、4,000万円が目安です。
- 居住要件: 購入後、年内に居住を開始し、その後継続的に住む必要があります。
- 所得制限: 自分たちの所得に応じて、減税の適用が変更されることがあります。
築年数の基準
住宅ローン減税の適用には、築年数が重要な基準となります。一般的に、この制度は新築住宅や築後20年以内の中古住宅に適用されます。
一般的な基準
住宅ローン減税の一般的な基準は以下の通りです。
- 新築住宅: 取得から1年以内の新築住宅は、原則として減税対象。
- 中古住宅: 住宅の築年数が20年未満であること。耐震基準を満たす必要もあります。
- リフォーム住宅: リフォーム後の居住用住宅が減税対象となる。
このような基準により、私たちの多くのケースでは減税が受けられるかどうかが決まります。
特例や例外
特例や例外も存在しており、以下のようなケースに該当する場合は、築年数に関係なく減税対象となることがあります。
- 耐震リフォーム: 耐震基準を満たすようにリフォームした住宅は、築年数が経過しても対象。
- 災害復旧住宅: 自然災害による被害を受けた住宅の購入や修繕の場合、特例適用あり。
築年数による減税の影響
築年数は住宅ローン減税の適用に大きく影響します。特に新築住宅や中古住宅の条件が異なるため、知識が重要です。
築年数が短い場合
新築住宅の場合、取得から1年以内であることが必要です。この期間中に居住すれば、住宅ローン減税の恩恵を受けられます。また、築年数が5年未満の中古住宅も、有利な条件で減税の対象となります。短い築年数の住宅では、耐震基準を満たす必要がありますが、これをクリアすれば優遇を受けられます。
住宅ローン減税を利用する際の注意点
住宅ローン減税を利用する際、いくつかの重要なポイントを理解する必要があります。適用条件や手続きに関する正確な情報を持つことで、私たちの支出を効果的に抑える手助けになります。
手続きの流れ
手続きはスムーズに進めるために以下のステップが必要です。
この流れを守ることで、スムーズな手続きが可能です。特に、書類不備は手続きの遅延につながるため注意が必要です。
よくある誤解
住宅ローン減税に関する誤解も多く存在します。いくつか主要なものを挙げます。
結論
住宅ローン減税は私たちにとって非常に有益な制度です。特に築年数や住宅の種類によって適用条件が異なるため、注意深く確認することが重要です。新築や中古、リフォーム住宅それぞれに適用される条件を理解することで、私たちはより賢く資金計画を立てられます。
また、特例や例外が存在することも忘れてはいけません。私たちが住宅購入を考える際には、これらの情報をしっかり把握し、税金の軽減を最大限に活用していきましょう。正しい知識を持つことで、より良い選択ができるはずです。