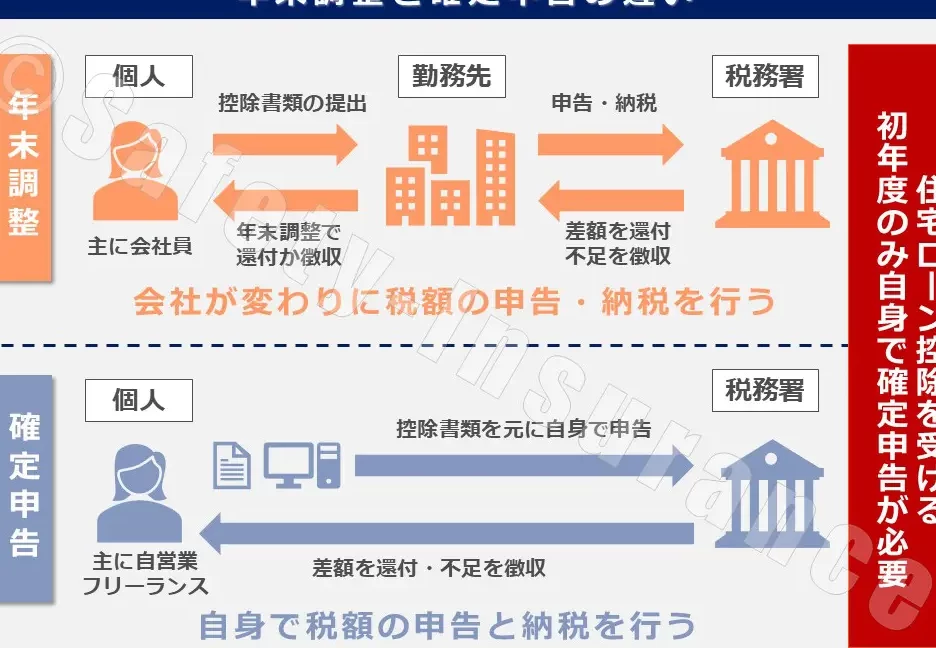
住宅を購入した私たちにとって、**住宅ローン控除の申請は非常に重要なステップ**です。特に「いつ申請すればいいのか」という疑問は、多くの人が抱える悩みの一つではないでしょうか。正しいタイミングで申請しないと、税金の還付を受けられない可能性もあります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に利用できる税制上の優遇措置です。この制度は、私たちが毎年支払う所得税から一定額を控除することを可能にします。これにより、実質的な負担軽減が期待できます。
住宅ローン控除とは
住宅ローン控除とは、新築や購入した住宅に対して受けられる税金の還付制度です。私たちが借り入れた住宅ローンの利息部分が対象となり、その金額に応じて所得税が軽減されます。この制度の適用期間は最大10年間であり、その間に一定率で控除が行われます。
申請時期の重要性
住宅ローン控除の申請は、適切なタイミングが非常に重要です。申請を遅らせると、税金の還付を受けられない可能性があります。そのため、正しい時期に手続きを行うことが求められます。
申請可能な期間
住宅ローン控除の申請は、通常、住宅購入年度の翌年の1月から12月まで行えます。この期間中に必要書類を整えて提出することで、控除対象となります。また、新築や中古住宅の場合でも、この期間内であれば同様に申請できます。具体的には以下の点が挙げられます。
- 取得した年から最大10年間
- 所得税支払い義務者であること
申請のタイミング
最適な申請タイミングは、その年の所得税確定申告前です。私たちが早く準備を進めることで、有利な条件下で控除を受けられる場合があります。また、事前に計画しておくことで、不足書類によるトラブルも防げます。他にも考慮すべき点として、
- 控除額が変動する可能性
- 購入後すぐの場合、お得感アップ
住宅ローン控除の申請手続き
住宅ローン控除を受けるには、正確な申請手続きを踏むことが不可欠です。ここでは、必要書類と申請方法について詳しく見ていきます。
必要書類
住宅ローン控除の申請に必要な書類は以下の通りです:
- 借入金の年末残高証明書:金融機関から取得する。
- 確定申告書:税務署で取得し記入する。
- 不動産登記簿謄本:法務局で取り寄せる。
- 売買契約書または建築工事契約書:購入時に交わしたものを用意する。
これらの書類が揃っていることで、スムーズな申請が可能になります。また、提出期限にも注意が必要です。
申請方法
住宅ローン控除の申し込み手順は次のようになります:
- 準備を整える:必要な書類を全て集める。
- 確定申告を行う:毎年1月から12月までに、自分で税務署へ提出するかe-Taxを利用してオンラインで行う。
- 控除額を確認する:計算後、どれだけ還付されるか把握しておく。
よくある誤解
住宅ローン控除に関する誤解は多い。特に申請時期や手続きについての認識が異なることがある。正確な情報を知ることで、税金の還付を最大限に活用できる。
申請が遅れた場合の影響
申請が遅れると、税金の還付を受けられないリスクが高まる。具体的には、控除対象となる期間内に必要書類を提出しないと、その年分の控除額は失われてしまう。また、次年度以降も影響が出る可能性があるため、早めに手続きを進めることが重要だ。このような事態を避けるためには、期限を守って行動することが求められる。
Conclusion
住宅ローン控除の申請は私たちにとって非常に重要なプロセスです。適切なタイミングで申請しないと税金の還付を受ける機会を失うリスクがあります。必要書類を準備し確定申告の流れを理解することで、スムーズな手続きが可能になります。
早めに行動することが成功への鍵です。特に申請期限や控除額の変動について注意深く考慮し、計画的に進めていきましょう。この制度を活用することで、私たちの経済状況も改善されるはずです。正しい情報をもとに、賢い選択をしていきたいですね。