住宅を購入する際、住宅ローン減税を活用することは大きなメリットです。私たちもこの制度を利用することで、長期的な負担を軽減できることを実感しています。では、具体的に**住宅ローン減税はどうやるのか**、その手続きや必要な条件について理解しておきたいですよね。
住宅ローン減税の基本
住宅ローン減税は、住宅の購入時における重要な制度です。この制度の理解は、経済的な負担を軽減するために欠かせません。
住宅ローン減税とは
住宅ローン減税とは、住宅を購入する際にかかる住宅ローンの利息に対する税控除を受けられる制度です。この制度を利用することで、年間の税金を一定額控除できるため、実質的な負担が軽減されます。また、控除の期間は最大で13年間にわたることがあります。具体的には、年間の住宅ローン利息に対して、一定のパーセンテージを控除対象とする仕組みです。
対象となる条件
住宅ローン減税を受けるためには、いくつかの条件を満たさなければなりません。これらの条件は以下の通りです。
- 住宅の種類: 一般的には新築住宅と中古住宅の購入が対象です。
- 購入者の要件: 購入者が個人であり、一定の年収制限内であること。
- 居住要件: 購入した住宅に自ら居住する必要があります。
- 期間の遵守: 減税を受けるためには、購入後一定期間内に申請を行うこと。
申請方法
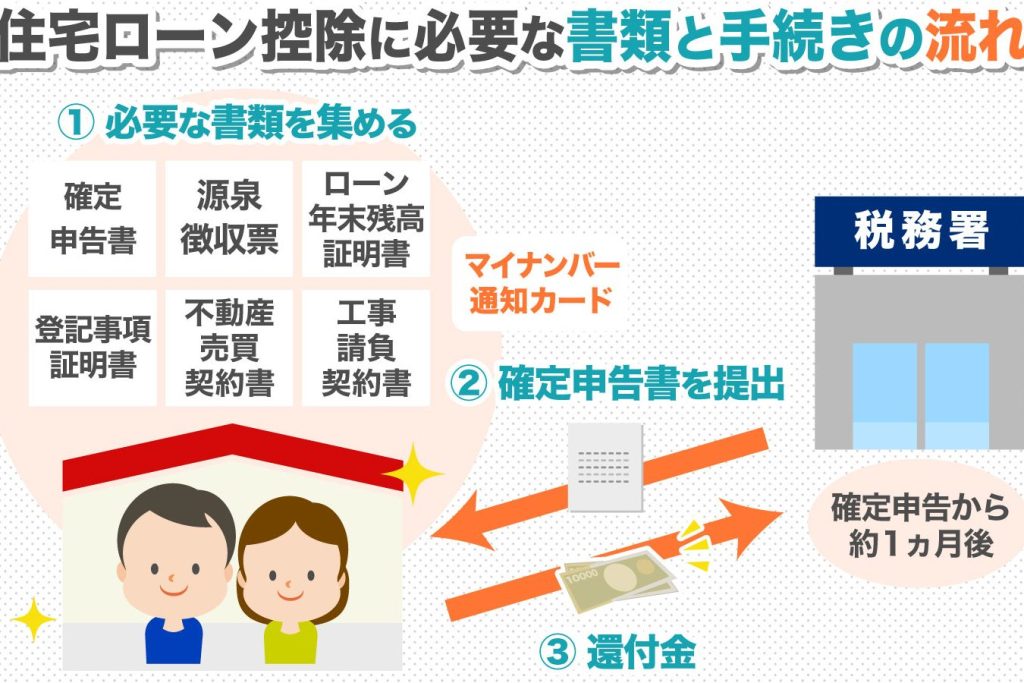
住宅ローン減税を利用するには、正しい手続きを踏むことが重要です。この手続きを通じて、私たちは適切に控除を受けられます。以下に、具体的な流れと必要書類を示します。
申請の流れ
- 居住用家屋の購入: 新築または中古の住宅を購入し、自ら居住する必要があります。
- 住宅ローンの契約: 金融機関と住宅ローンを契約し、借入金を確定します。
- 必要書類の準備: 次項で詳細に説明する必要書類を揃えます。
- 確定申告の実施: 住宅ローン開始から1年以内に確定申告を行い、控除を申請します。この際、提出書類を正確に記入することが求められます。
- 所得税の還付: 申請を受理された場合、還付金が所得税から差し引かれます。還付金の額は期間や控除率に応じて異なります。
必要な書類
住宅ローン減税を申請するために必要な書類は以下の通りです。
- 住宅の登記簿謄本: 住宅が自らの名義で登記されている証明。
- 住宅ローンの契約書: 金融機関との契約内容を示す書類。
- 売買契約書の写し: 住宅購入の際に取り交わした契約書。
- 確定申告書: 必要項目を記入した確定申告書。
- 所得証明書: 所得額を証明するための書類。
減税の計算方法
住宅ローン減税の計算は、控除額を正確に把握するために重要です。ここでは、具体的な減税の算出方法を詳しく説明します。
減税額の算出
減税額の算出には、いくつかの重要な要素があります。具体的には、以下の要素を考慮します。
- 借入金額:住宅ローンの元本が基準となります。
- 適用金利:契約した金利が関与します。
- 控除率:実際の控除額は年によって異なり、税法に基づき決まります。
- 控除期間:最大13年の控除が可能です。初年度の控除率が異なるため、注意が必要です。
具体的な計算式は以下のようになります。
控除額 = 借入金額 × 適用金利 × 控除率
この式を使って、実際に自分たちの減税額を算出できます。
ケース別の例
減税の計算方法を理解するために、具体的なケースを考えます。
- ケース1(新築住宅):
- 借入金額:3000万円
- 適用金利:1.0%
- 控除率:1.0%(最初の13年)
- 年間減税額 = 3000万円 × 1.0% × 1.0% = 30,000円
- ケース2(中古住宅):
- 借入金額:2500万円
- 適用金利:1.5%
- 控除率:0.8%(最初の13年)
- 年間減税額 = 2500万円 × 1.5% × 0.8% = 30,000円
- ケース3(条件を満たさない場合):
- 借入金額:4000万円
- 適用金利:2.0%
- 控除率:0%(要件不適合)
- 年間減税額 = 増加しない
住宅ローン減税のメリットとデメリット
住宅ローン減税には、さまざまなメリットとデメリットがあります。これらを理解することで、私たちの住宅購入に対する選択肢がより明確になります。
メリット
住宅ローン減税の主なメリットには、具体的な税の軽減が含まれます。私たちは以下の点を挙げることができます:
- 税控除: 住宅ローンの利息分が税金から控除されるため、年間の税負担が軽くなります。
- 長期間の控除: 最大13年間の控除が可能で、長期的に見て大きな節税効果が期待できます。
- 資金計画の助け: 負担が軽くなるため、資金計画を立てやすく、将来の生活設計に余裕が生まれます。
- 住宅購入の促進: この制度は、新築や中古住宅の購入を促進し、住居の選択肢を広げます。
デメリット
一方で、住宅ローン減税にはデメリットも存在します。私たちは以下の注意点を考慮する必要があります:
- 手続きの煩雑さ: 必要な書類の準備や確定申告など、手続きが複雑で面倒に感じる場合があります。
- 条件付き: 住宅の種類や購入者の年収など、対象となる条件が厳しいことがあります。
- 控除の限界: 所得が高い場合、控除額が減少することがあります。そのため、全員が等しく利益を得るわけではありません。
- 住宅の所有コスト: 減税に頼りすぎると、住宅を所有するための他のコスト、例えば維持管理費用、も考慮する必要があります。
結論
住宅ローン減税は私たちの住宅購入をサポートする強力な制度です。この制度を上手に活用することで、長期的な税負担を軽減し、夢のマイホームを手に入れる手助けになります。手続きや条件をしっかり理解し、必要な書類を準備することが成功の鍵です。
私たちがこの制度を利用することで得られるメリットは大きいですが、デメリットも考慮する必要があります。しっかりとした計画を立てて、賢い選択をすることで、より良い住宅購入が実現できるでしょう。今後もこの制度を活用し、私たちの生活を豊かにしていきたいですね。