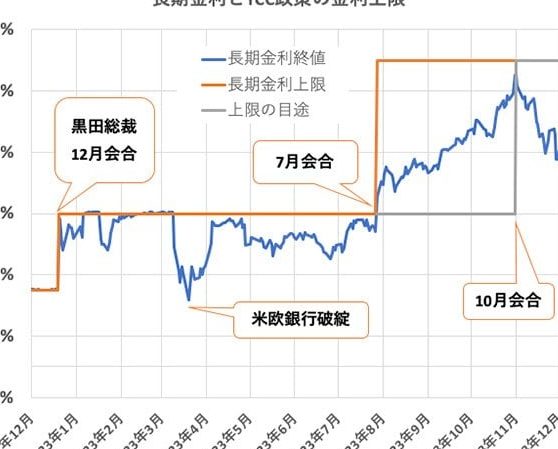
最近、住宅ローンの変動金利が注目を集めています。私たちもその影響を感じており、今後の金利動向が気になりますよね。住宅ローン変動金利はどこまで上がるのか、これが多くの人々にとって重要な疑問です。
住宅ローン変動金利の現状
最近の住宅ローン変動金利に対する関心が高まっている。これにより、多くの人々が金利の動向に注目している。
最近の金利動向
最近、住宅ローンの変動金利は上昇傾向にある。具体的には、2023年の前半に0.5%から0.7%へと上昇した。これに対して、金融機関はいくつかの要因を挙げている。例えば、中央銀行の政策金利が引き上げられたことが影響している。また、国際的な経済情勢も密接に関係している。金利が上がる中で、固定金利の選択肢も再評価されている。
住宅ローン変動金利の仕組み
住宅ローン変動金利は、市場金利に連動する金利の設定方法です。この金利は、取引時の基準金利や金融機関の政策によって変動します。
変動金利と固定金利の違い
変動金利と固定金利には明確な違いがあります。具体的には、以下の点が挙げられます。
- 変動金利: 金利が市場に応じて変動します。経済状況の変化で、契約期間中に金利が上昇する可能性があります。
- 固定金利: 契約時に決めた金利が期間中一定です。金利上昇のリスクはありませんが、初期の金利が高めの場合もあります。
私たちが理解することで、どちらの選択肢が自分たちに適しているかを判断しやすくなります。
金利の決定要因
金利はさまざまな要因で決まります。主な要因には以下が含まれます。
- 中央銀行の政策金利: 中央銀行の金利政策は市場全体に影響を与えます。
- インフレ率: インフレが高いと金利も上昇傾向にあります。
- 経済成長率: 経済が成長すると、金利が上がることが一般的です。
変動金利の将来予測
変動金利の将来については、多くの関心が寄せられています。経済の動向や政策金利など、さまざまな要因が影響を与えるため、正確な予測が難しい状況です。
専門家の見解
専門家の意見では、変動金利は今後も上昇する可能性が高いとされています。特に、以下の要因が金利の見通しに影響を与えています。
- 中央銀行の政策変更: 金融緩和策の縮小に伴い、金利は上昇傾向にあります。
- インフレ率の上昇: インフレ率が高まると、金利も上昇することが多いです。
- 世界的な経済情勢: 国際的な経済の変化が金利に反映されるため、注意が必要です。
これらの要因から、変動金利がさらに上昇する可能性は無視できません。
過去のトレンド分析
過去のデータを基にすると、変動金利の動向が見えてきます。例えば、以下のようなトレンドが確認されています。
| 年度 | 変動金利 (%) |
|---|---|
| 2020 | 0.3 |
| 2021 | 0.4 |
| 2022 | 0.5 |
| 2023 | 0.7 |
住宅ローン選びのポイント
住宅ローンを選ぶ際には、複数の要素を考慮することが重要です。それぞれの選択肢に対する深い理解を持ち、自分に最適なプランを見つける助けになります。
変動金利を選ぶメリット
変動金利には明確な利点があります。まず、契約時の金利が低く設定されることが一般的です。また、金利が市場に連動し、金利が下がった場合には利息負担が軽減されます。以下に変動金利の主なメリットを挙げます。
- 金利の低さ:初期の金利が固定金利よりも低いことが多い。
- 流動的な利息:市場金利が低下すれば、その恩恵を受けることができる。
- 早期返済の自由:多くの金融機関で、手数料なしでの早期返済が可能。
このように変動金利は、短期的な金利上昇のリスクを負いつつも、初期コストを抑えられるオプションと言えます。
リスク管理の重要性
変動金利を選ぶ際、リスク管理が求められます。市場の影響を受けやすい金利には不安要素が伴います。特に、金利が上昇すると返済負担が増えるため、以下の対策を考慮すると良いでしょう。
- 収入の変動に備える:収入が不安定な場合、予算を見直すことが不可欠。
- 借入限度額の設定:適切な借入額を設定し、収支のバランスを保つ。
- 固定金利への切り替え:必要に応じて、金利が高くなる前に固定金利に変更する選択肢もある。
結論
住宅ローンの変動金利が今後どこまで上がるのかは、多くの人にとって大きな関心事です。我々は、専門家の見解や最新の経済情勢を踏まえながら、慎重に判断する必要があります。金利の上昇はリスクを伴いますが、変動金利には初期の低金利や市場金利の変動による利息軽減といったメリットも存在します。
これからの金利動向を注視しつつ、自分たちのライフスタイルや経済状況に合った選択を行うことが重要です。変動金利と固定金利の特性を理解し、適切なリスク管理を行うことで、安心して住宅ローンを利用できるでしょう。