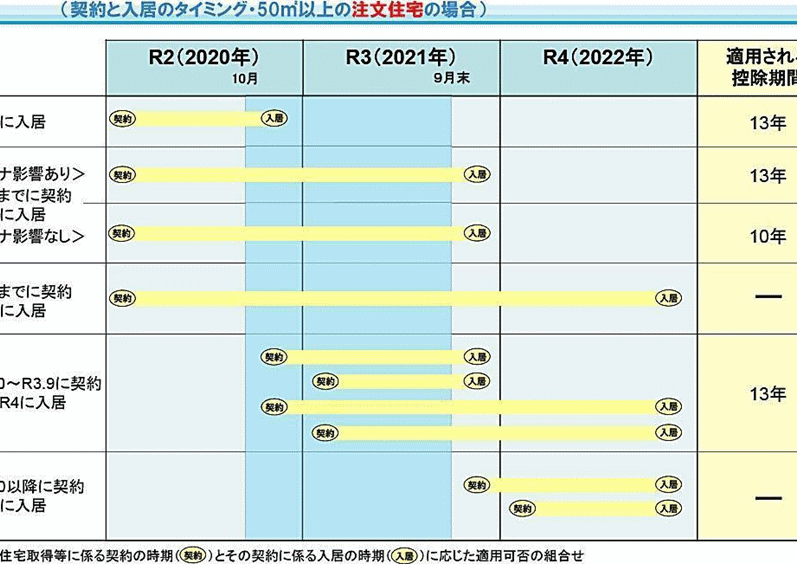
私たちは、住宅購入を考える際に重要な要素である住宅ローン減税についてお話しします。最近、**住宅ローン減税は10年から13年に延長されましたが、実際にいつから10年になるのか**という疑問が多く寄せられています。この変更は、私たちの家計にどのような影響を与えるのか、しっかりと理解しておくことが大切です。
住宅ローン減税の概要
住宅ローン減税は、住宅購入時に貸付金利の一部を税金から控除できる制度です。この制度が私たちの家計にどのように影響するかを理解することが重要です。
住宅ローン減税とは
住宅ローン減税とは、住宅を取得する際に利用できる税制優遇措置です。この制度により、住宅ローンの年末残高に応じて、所得税及び住民税から控除が受けられます。具体的に言うと、住宅ローン残高に対して1%の控除が適用されます。これにより、私たちは税額を減らし、結果的に返済額の負担を軽減できます。
住宅ローン減税の目的
住宅ローン減税の主な目的は、住宅取得を促進し、経済の活性化を図ることです。この制度では次のようなメリットがあります:
- 住宅購入の負担軽減:税金の控除により、実質的なローン返済額が減少します。
- 住宅市場の活性化:多くの人が住宅購入を考えるようになります。
- 経済の安定:住宅関連支出が増えることで、全体の経済活動が向上します。
減税期間の変更
住宅ローン減税の期間が10年から13年に変更された。特に2023年4月1日以降の新たに契約した住宅ローンに適用される。この変更は、私たちが家計を管理する上で重要だ。
10年から13年への変更
新しい住宅ローン減税制度では、税負担の軽減が約束されている。この制度の下、住宅ローンの年末残高に対して1%の控除が適用される。具体的には、次のような変化がある:
- 住宅ローンの借入れ期間が長期化
- 自宅購入へのインセンティブが増加
- 家計の負担が軽減される
このように、住宅購入者に対する支援が強化された。
背景と理由
住宅ローン減税の変更は、経済の活性化を目的としている。政府は、住宅市場の安定を図るために、住宅取得をさらに推進する必要性を認識した。これに伴い、以下の点が考慮された:
- 住宅購入者の税負担の軽減
- 経済全体への波及効果
- 地域の活性化及び住環境の向上
いつから10年になるのか
住宅ローン減税が10年に短縮されるのは、2023年4月1日以降に契約した住宅ローンからです。この新たな制度は、購入計画を立てる際に重要な考慮事項です。
新制度の開始時期
住宅ローン減税の適用開始は、2023年4月1日です。この日以降に新しく契約した住宅ローンにおいて、控除期間が10年に設定されます。これにより、税金の控除が受けられる年数が短縮されます。従来の13年から10年に変更されることは、現行の制度に新たな影響を及ぼします。
適用される条件
新制度が適用されるための条件は以下の通りです。
- 契約日: 2023年4月1日以降に契約した住宅ローン
- 購入した住宅の種類: 新築住宅、自宅の取得または改修が対象
- 収入制限: 所得が一定の上限を超えないこと
- 住宅の使用: 購入後、居住を開始すること
減税のメリットとデメリット
メリット
- 税負担の軽減: 住宅ローンの年末残高に応じて1%が控除され、実質的な負担が減少します。
- 家計の安定: 減税措置により、月々の支払い額が軽減され、生活費が安定する傾向があります。
- 住宅購入のインセンティブ: 減税があることで、自宅購入が容易になり、住宅市場の活性化につながります。
- 経済全体への効果: 住宅市場の活性化は、地域経済の基盤を強化し、雇用機会を提供します。
デメリット
- 控除期間の短縮: 新制度が適用されることで、控除を受けられる年数が10年に制限されます。
- 条件の厳格化: 所得の上限や居住開始の条件など、適用条件が厳格化される場合があります。
- 市場の変動: 減税政策の変更によって、住宅市場が一時的に混乱する可能性が存在します。
- 長期的な計画への影響: 変化する税制に対して、長期的な財務計画が複雑化する可能性があります。
まとめ
住宅ローン減税についての理解を深めることは重要です。特に、住宅ローン減税が10年から13年に延長される新制度の導入についてしっかりと把握する必要があります。この変更は2023年4月1日以降の契約に適用されます。この制度は、住宅購入を促進する効果が期待されます。
また、控除の適用を受けるための要件も確認しておくことが重要です。具体的には以下の点が挙げられます。
- 契約日が2023年4月1日以降であること
- 新築住宅または自宅の取得、改修が対象であること
- 所得が一定の上限を超えないこと
- 購入後に居住を開始すること
これらの要件を満たす場合に限り、住宅ローン減税のメリットを享受できるわけです。特に、税負担の軽減や家計の安定が大きな利点となりますが、同時に控除期間の短縮や条件の厳格化といったデメリットも存在します。
Conclusion
住宅ローン減税の新制度は家計に大きな影響を与える可能性があります。特に2023年4月1日以降に契約した住宅ローンに対する10年の控除期間は、住宅購入を考える私たちにとって重要なポイントです。この変更により、税負担が軽減されるだけでなく、住宅取得を促進するインセンティブも高まります。
私たちはこの制度のメリットとデメリットをしっかり理解し、購入計画に活かすことが求められます。新制度の要件を満たすことで、住宅ローン減税の恩恵を最大限に享受できるでしょう。これからの住宅購入に向けて、しっかりと準備を進めていきたいですね。