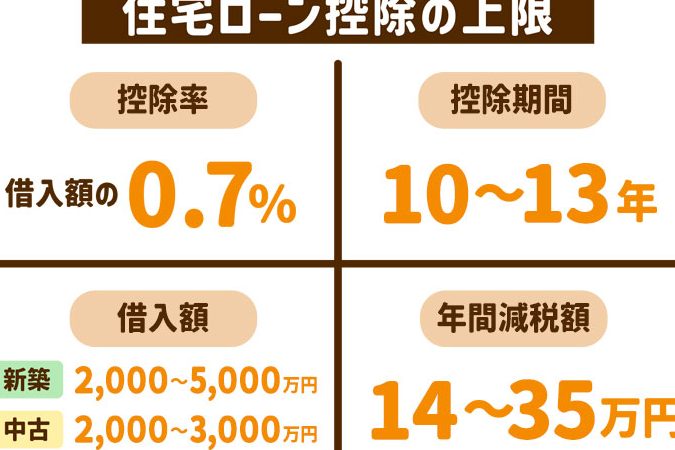
住宅を購入する際、多くの人が気になるのが**住宅ローン控除 還付金 どれくらい**というポイントです。この制度を利用することで、私たちの家計にどれだけのメリットがあるのか、具体的な金額を知りたいと思いませんか?実際、還付金の額は人それぞれですが、正しい情報を知ることで大きな節約につながります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に支払ったローンの利息を税金から控除できる制度です。この制度を利用することで、私たちの経済負担を軽減できます。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために借り入れたローンに対する利息を、一定の条件のもとで税金から控除できる制度です。この制度により、年間最大40万の控除を受けることが可能です。例えば、住宅ローンの借入金が4000万円の場合、利息の一部を所得税から差し引くことで、実質的な負担を減らせます。
控除の対象となる条件
住宅ローン控除を受けるための条件は次の通りです。
- 借入れの金額: 住宅ローンの借入金が一定額以上であること。
- 居住要件: 購入した住宅に居住していること。また、中古住宅の場合は追加条件がある。
- 申告・手続き: 所得税の確定申告を行う必要がある。
還付金の仕組み
住宅ローン控除における還付金の仕組みは、私たちにとって大変重要です。この制度を利用することで、税金から還付される金額を正確に理解し、家計にどれほどの影響を与えるかがわかります。
還付金の計算方法
還付金は、住宅ローン控除の額に基づいて計算されます。具体的な計算方法は以下のとおりです。
- 借入金額: 住宅ローンの借入れ額が重要です。たとえば、4000万円のローンを借りたとします。
- 控除率: 住宅ローン控除の控除率は、税務署により定められています。基本控除率は1%です。
- 利息支払い額: 年間に支払う利息を考慮します。例えば、年間100万円の利息を支払った場合、控除できる金額は最大40万円となります。
これらの要素をもとに計算し、私たちの還付金額を算出します。
還付金の受取方法
還付金の受け取り方法も把握しておくべきです。手続きは以下のステップで行います。
- 確定申告: 毎年の確定申告を行うことが必要です。ここで、住宅ローン控除の申告も同時に行います。
- 必要書類の提出: 住宅ローンの契約書や支払証明書など、必要な書類を提出します。
- 還付金の受領: 税務署から還付金が振り込まれます。これにより、私たちの税金が還付されることになります。
住宅ローン控除のメリット
住宅ローン控除には多くのメリットが存在し、私たちの家計を大きく助けることができる。例えば、税金の軽減と生活の質の向上がそれに当たる。
税金の軽減
住宅ローン控除を利用すると、支払った利息に対して税金が軽減される。具体的には、年間最大40万円の控除が受けられる可能性がある。利息が100万円の場合、40万円の控除を受けて、実質的な負担は60万円になる。この控除は所得税から直接差し引かれるため、手元に残る金額が増え、私たちの生活に必要な費用に回すことができる。
さらに、確定申告を行うことで還付金を受けることが可能だ。還付金の額も控除の計算に基づいており、正確に申告することで税金の還付を受けることができる。この仕組みにより、私たちの経済的負担を軽減し、より豊かな生活を送る手助けとなる。
生活の質の向上
住宅ローン控除は、生活の質向上にも寄与する。税金が軽減されることで、可処分所得が増えるため、余剰資金を教育費や旅行費、医療費など他の重要な支出に充てることができる。このように、家計が楽になることで、私たちの生活の質が向上し、充実した日々を送れるようになる。
還付金の具体例
住宅ローン控除による還付金の具体例を見ていくと、それがどのように家計に影響を与えるかが明確に理解できる。以下に、いくつかのケーススタディと住宅の種類別の還付金を示す。
ケーススタディ: 返済額と控除額
以下の表に、住宅ローンの返済額と控除額の具体例を示します。
| 住宅ローン金額 | 年間利息 | 控除額 | 還付金 |
|---|---|---|---|
| 3,000万円 | 90万円 | 12万円 | 12万円 |
| 4,000万円 | 120万円 | 16万円 | 16万円 |
| 5,000万円 | 150万円 | 20万円 | 20万円 |
この表を参照すると、住宅ローンの返済額が多いほど、控除額も増加することがわかります。控除額は、住宅ローン控除の適用を受けることで得られる税金の軽減に直接結びつく。
住宅の種類別の還付金
住宅の種類によっても還付金には差が出ます。以下の情報を参考にしましょう。
- 新築住宅
新築の場合は利息が高いため、還付金も大きくなる傾向があります。例えば、年間利息が100万円の場合、最大40万円の控除が受けられます。
- 中古住宅
中古住宅の場合も適用されますが、住宅の状態や築年数によって控除額が変わることがあります。年間利息が80万円の場合、最大32万円の控除が考えられます。
- 投資用住宅
投資用として利用する住宅でも住宅ローン控除の適用があるが、条件が異なる場合があります。利息支払い額に基づいて最大20万円の控除が可能です。
Conclusion
住宅ローン控除による還付金は私たちの家計に大きな影響を与えます。正しい知識を持つことで賢く税金を軽減し、生活の質を向上させることが可能です。具体的な還付金の金額を理解し、適切な手続きを行うことで、より豊かな生活を実現できます。
住宅を購入する際にはこの制度を忘れずに活用し、家計の助けにしていきましょう。私たちの未来をより明るくするための一歩として、住宅ローン控除を積極的に利用していきたいですね。