住宅購入を考えるとき、私たちが最初に直面するのが住宅ローン控除 どれを選ぶかという問題です。選択肢が多くて迷ってしまうこともありますが、正しい選択をすることで、将来の経済的負担を大きく軽減できるかもしれません。私たちは、どの住宅ローン控除が最適かを見極めるために必要な情報をお届けします。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に受けられる税金の減免制度です。これにより、私たちの将来の経済的負担を軽減する可能性があります。具体的な内容を見ていきましょう。
住宅ローン控除とは
住宅ローン控除とは、住宅のために支払ったローンの利息分を、所得税や住民税から控除できる制度です。この制度は、一定の条件を満たすことで適用され、税額を直接的に減らすことが可能です。例えば、年末におけるローン残高や住宅の一定条件が控除額に影響します。
控除の対象となるローン
住宅ローン控除の対象となるローンには、以下のポイントがあります。
- 金融機関借入れ: 銀行や信用金庫などからの借入れが対象です。
- 住宅の面積: 建物面積が50平方メートル以上であることが求められます。
- 取得方法: 新築住宅、中古住宅、リフォームに用いるローンも含まれます。
住宅ローン控除の種類
住宅ローン控除には、主に2つの種類が存在します。各控除の特徴を理解することで、私たちの状況に最適な選択を行えるようになります。
住宅借入金等特別控除
住宅借入金等特別控除は、住宅ローンの利息を所得税から直接控除できる制度です。この控除を受けられる条件には、以下の点があります:
- 特定の住宅ローン:認可された金融機関からの借入れが必要です。
- 物件の要件:住宅の床面積が50平方メートル以上であることが条件です。
- 利用期間:控除の期間は最長で10年間です。最初の年は建物の取得日から最大61ヶ月間控除が可能です。
この控除を利用することで、私たちの年間所得税が減少し、総支出を抑える効果があります。
住宅ローン扶養控除
住宅ローン扶養控除は、扶養家族がいる場合に適用される特典です。この控除のポイントは以下の通りです:
- 扶養家族の範囲:配偶者や18歳以下の子どもが含まれます。最大で数名の扶養家族に対して適用されます。
- 控除額:扶養人数に応じて、控除額が増加します。例えば、扶養家族が1名の場合、年間の控除額は一定額に達することがあります。
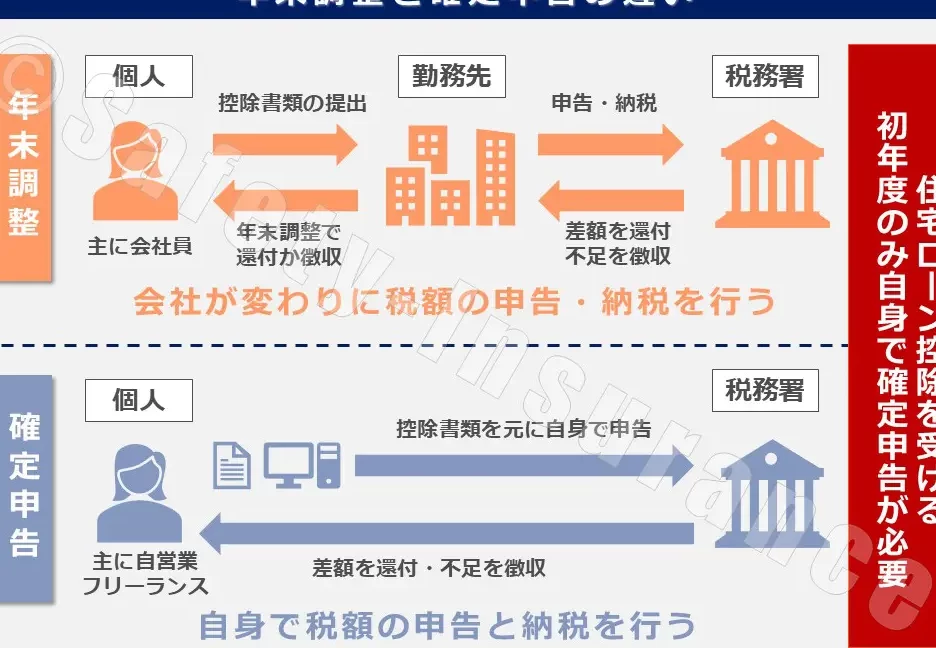
- 申告が必要:確定申告を通じて、扶養控除を受けるための手続きが求められます。
住宅ローン控除の選び方
住宅ローン控除の選択肢は、私たちの生活状況や将来設計によって異なります。ここでは、収入や家族構成を基にした選び方について具体的に見ていきます。
収入に基づく選択
住宅ローン控除を選ぶ際、まず考慮すべきは収入の安定性や金額です。低い所得層の私たちには、控除効果が大きい特別控除が効果的かもしれません。一方、収入が高い場合は、扶養控除や他の控除と組み合わせることで、税負担を減少できる可能性があります。以下のポイントに注目しましょう。
- 所得税率:高い税率の人には、控除の影響が大きい
- 収入の変動:安定している場合に特別控除が有利
- 年間返済額:年収に応じて最適なローン額を選択
収入に応じた選択によって、私たちの住宅購入にかかる負担を軽減できます。
家族構成に基づく選択
私たちの家族構成も、住宅ローン控除の選択に大きく影響します。扶養家族がいる場合、住宅ローン扶養控除のメリットを活用することが重要です。控除額は扶養人数に応じて変動するため、家族同士の状況を反映させた最適な計算が求められます。検討しやすいポイントは以下です。
- 扶養人数:家庭の人数が多いほど控除額が増加
- 家族の将来計画:子どもの教育資金や老後の生活を考慮
- 配偶者の収入:共働きの場合、納税額が異なる可能性がある
住宅ローン控除のメリットとデメリット
住宅ローン控除には、さまざまなメリットとデメリットが存在します。これらを理解することで、我々はより良い選択を行えます。
メリット
税額の軽減が可能です。住宅ローン控除を利用すると、所得税や住民税の負担が減ります。控除額は住宅ローンの利息に連動し、年一回申請すると自動的に反映されます。たとえば、特別控除は最大40万円の控除を受けられます。このため、住宅取得に伴う経済的負担を和らげる効果があります。
経済的安定を促進する点も重要です。毎月のローン返済が軽減されることで、生活費にゆとりが生まれます。また、この控除は長期的な財務計画に役立ち、住宅購入への意欲を高める要因ともなります。
さらに、政府の支援を受けられる点も魅力です。住宅を購入することで、税制面での優遇が受けられ、「持ち家を持つこと」の社会的意義が強化されることにもつながります。将来的に資産形成を考える際、住宅ローン控除は大きな助けとなります。
デメリット
控除を受けるための条件が多いのがデメリットです。たとえば、一定の収入や家族構成、住宅の面積が求められます。これらの条件を満たさない場合、控除を活用できない状況もあります。
一時的な負担が発生する場合もあります。控除を受ける手続きにおいて、初期投資や手続きのための時間が必要です。これにより、短期的な資金繰りに影響を与えることも考えられます。
結論
住宅ローン控除の選択は私たちの未来に大きな影響を与えます。正しい控除を選ぶことで経済的な負担を軽減し、安心して生活を送ることができるでしょう。収入や家族構成に基づいた慎重な検討が求められます。
また控除のメリットとデメリットを理解することで、私たちに最適な選択肢を見極める手助けになります。住宅購入は人生の大きな投資ですから、しっかりと情報を集めて自分たちに合った控除を選びましょう。