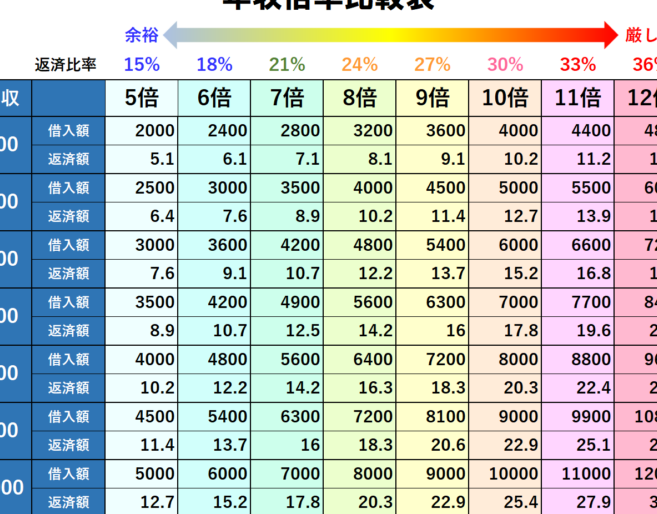
住宅を購入する際、**住宅ローンはいくらまで借りられるのか**という疑問は多くの人が抱えるものです。年収に応じた借入額の目安を知ることは、将来の計画を立てる上で非常に重要です。私たちもその悩みを理解しており、正しい情報をもとに判断することが必要だと感じています。
住宅ローンの基本知識
住宅ローンについて知識を得ることは、私たちの購入計画の一部として重要です。多くの人が疑問に思うのは、年収に基づいた借入可能額です。一般的に、年収に対しての借入割合は30%から35%が目安とされています。つまり、年収500万円の場合、年間のローン返済額は150万円から175万円程度が理想的です。
住宅ローンを取得する際の基本的な手順には、以下の事項が含まれます。
- 収入の確認
- 借入希望額の設定
- 金利の比較
- 審査の申請
これらの手順を踏むことで、より良い条件でローンを利用できる可能性が高まります。借入額の上限を把握するためには、年収だけでなく、負債の状況やライフスタイルも考慮する必要があります。たとえば、車のローンやクレジットカードの返済など、他の負債を加味することが大切です。
また、金利についても理解を深めましょう。将来の返済額は、金利によって大きく変動します。現在、固定金利と変動金利があり、それぞれメリットとデメリットがあります。固定金利は安定した返済が可能ですが、変動金利は初期負担が軽い反面、金利上昇リスクを考慮しなければなりません。
年収と住宅ローンの関係
年収と住宅ローンの関係は、資金計画において重要な要素です。年収は借入可能額の基準を決定し、資金計画を立てる際に多くの影響を及ぼします。そのため、年収を理解し、住宅ローンの範囲を把握することが不可欠です。
年収基準の重要性
年収基準は、住宅ローンの借入額を計算する際の基本的な指標です。この基準から、以下のような計算を行います。
- 返済負担率の確認: 年収の30%から35%程度が、月々の返済に適した範囲とされます。
- 安定した返済計画の構築: 年収に対する借入額を正確に設定することで、返済が苦しくならず、家計に無理のない範囲で住宅を取得できます。
強調すべき点は、年収だけでなく、個々のライフスタイルや将来の計画も考慮することです。
借入可能額の計算方法
住宅ローンの借入可能額は、年収や返済比率によって変わります。以下の手順で簡単に計算ができます。
- 年収を確認: まず、自分の年収を正確に把握します。
- 返済負担率を決定: 自分に適した返済負担率を選択します。例として、年収の30%を基準にします。
- 限度額を算出: 計算式は次の通りです。
[
借入可能額 = 年収 × 返済負担率
]
- 金利を考慮: 金利や期間を踏まえて、実際に借入可能な額を調整します。
住宅ローンの種類
住宅ローンには様々な種類があり、それぞれのニーズに応じて選択可能です。異なる条件や特徴を理解することで、最適なローンを見つける手助けとなります。
固定金利と変動金利
固定金利は、契約時に決定した金利が借入期間全体にわたって変わらない住宅ローンです。これにより、毎月の返済額が安定し、将来的な金利上昇のリスクを回避できます。一方、変動金利は市場の金利に連動し、定期的に金利が見直されるローンです。これにより初期の金利が低く設定されることが多く、金利が下がると返済額も減少します。ただし、金利上昇時には返済額が増えるリスクがあります。
住宅ローン審査のポイント
住宅ローンの審査にはいくつかの重要なポイントが存在します。これらを理解することで、よりスムーズな申請が可能になります。
返済負担率の考慮
返済負担率は、月々の返済額が年収に対してどの程度を占めるかを示します。一般的には、返済負担率は30%から35%が目安となります。高い返済負担率は、将来的な返済能力に影響を及ぼします。例えば、
- 年収が500万円の場合、月々の返済額は最大で約13万円程度です。
- 年収が600万円であれば、月々の返済は約15万円となります。
私たちは、これらの数字を参考にして、無理のない返済計画を立てることが大切です。
信用情報の影響
信用情報は、ローン審査に大きな影響を与えます。信用情報とは、本人の借入状況や返済履歴を記録した資料です。これには、以下の要素が含まれます。
- 過去の借入件数
- 返済遅延の履歴
- クレジットカードの利用状況
住宅ローンを利用する際の注意点
住宅ローン利用にあたっては、いくつかの重要なポイントが存在します。まず、返済負担率を把握することが重要です。これは、月々の返済額が年収に対してどの程度の割合を占めるかを示します。一般的に、返済負担率は30%から35%が適切とされ、この範囲内での設定が安心です。
次に、信用情報を確認する必要があります。これは、個人の借入状況や過去の返済履歴を記録したデータです。信用情報に問題がある場合、審査に通過するのが難しいことがあります。過去の遅延や未払いがあるなら、早めに解決することが推奨されます。
また、金利の種類にも注意が必要です。固定金利は安定した返済が可能で、長期的に見て安心です。一方で、変動金利は初期の金利が低めですが、将来的に返済額が増えるリスクがあります。どちらの金利タイプが自分たちに合うのか、しっかりと検討しましょう。
さらに、将来の収入や支出も考慮することが大切です。例えば、転職や子どもの教育費、健康状態の変化など、生活基盤が変わる可能性があります。これに備えて、無理のない返済計画を立てることが必要です。
Conclusion
住宅ローンの借入額を決定する際には年収だけでなくさまざまな要因を考慮する必要があります。私たちが理解したように返済負担率や信用情報は重要なポイントであり、これらを把握することでスムーズな申請が可能になります。
また金利の選択肢も多様であり自分たちのライフスタイルに合ったものを選ぶことが大切です。将来の収入や支出の変化を見越して無理のない返済計画を立てることで安心して住宅ローンを利用できるでしょう。
正しい情報を基に計画を立てることで夢のマイホームを手に入れる一歩を踏み出せるはずです。