住宅を購入する際に気になるのが住宅ローン控除07 いつから適用されるのかという点です。多くの人がこの制度を利用して、税金の負担を軽減したいと考えていますが、具体的な開始時期や条件については意外と知られていないことが多いです。私たちも最初はその詳細に戸惑いました。
住宅ローン控除07 とは
住宅ローン控除07とは、住宅ローンを利用して住宅を取得した際に受けられる税金の控除制度です。この制度により、住宅購入者は所得税や住民税の負担を軽減できます。具体的には、控除額は住宅ローンの年末残高に応じて算出され、一定の期間、税金から直接差し引かれます。
控除の対象となるのは、新築住宅や中古住宅だけでなく、リフォームに対するローンも含まれることがあります。私たちが理解する限り、適用される条件は以下の通りです。
- 住宅の床面積が50平方メートル以上であること
- 居住用であること
- 購入から10年以内にローンを組むこと
これらの条件を満たすことで、住宅ローン控除の恩恵を受けられます。控除率は、一般的に初年度は1%で、以降は年ごとに調整されます。たとえば、年末残高が3,000万円の場合、初年度には約30万円の控除を受けることが可能です。
住宅ローン控除07 の開始時期
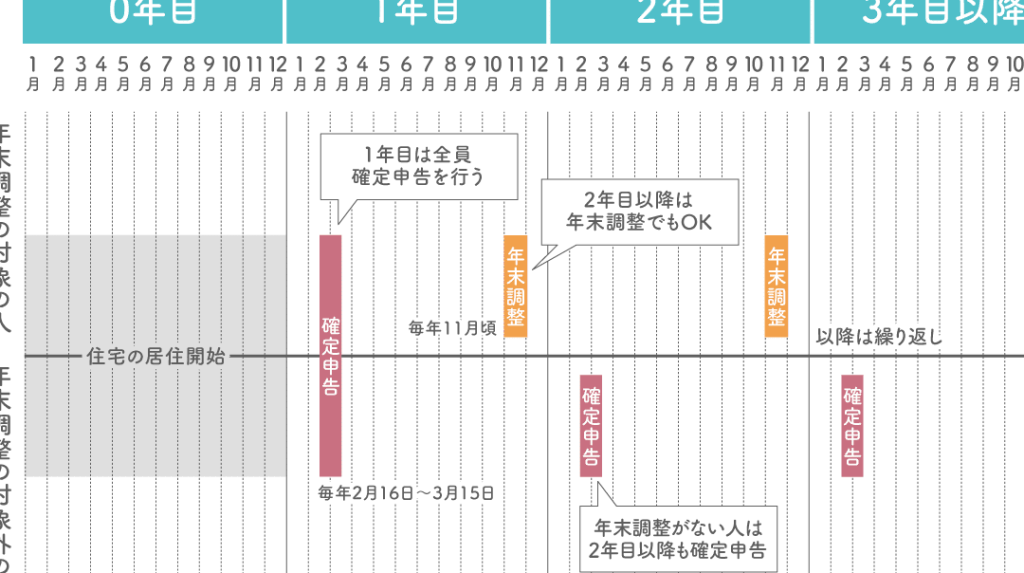
住宅ローン控除07の適用開始時期は、住宅ローンを利用して住宅を購入した年の翌年1月1日です。この日は重要で、控除が適用されるのはこの日以降に課税される所得に対してです。
適用期間
住宅ローン控除の適用期間は住宅取得から10年間です。この期間中に控除を受けられます。具体的には、控除の適用は、年末の住宅ローン残高に基づいて行われ、初年度は1%の控除率が設定されています。次のようなことに留意しておきます。
- 新築住宅や中古住宅の購入が対象
- リフォームに伴うローンも適用可
- 控除を受けるには、住宅が居住用である条件が必要
変更点
最近、住宅ローン控除に関する法改正も行われました。改正内容によって、控除額や適用条件が変わる場合があります。以下の点に注意を向けておきます。
- 控除率は変動の可能性があり、年度ごとに見直される
- 対象となる借入額の上限が引き上げられる場合がある
- 住宅の床面積や構造にによって異なる要件が生じることがある
住宅ローン控除のメリット
住宅ローン控除には多くのメリットが存在します。この制度を利用することで、税負担を軽減することが可能です。
税制上の優遇
住宅ローン控除は税金の優遇措置として機能します。控除額が所得税や住民税から直接差し引かれ、実質的な負担が減ります。たとえば、年末の住宅ローン残高が3,000万円の場合、初年度の控除額は約30万円に達します。一般的に、控除適用は購入後10年間続きます。ただし、最近の法改正により、控除額や条件の見直しがあるかもしれません。理解しておくことが重要です。
住宅ローン控除を利用する方法
住宅ローン控除を受けるための手続きは、適切に行うことが重要です。控除を受けるためには、まず申請手続きを理解する必要があります。
申請手続き
申請手続きは、住宅購入の翌年から始まります。必要なものは、所定の確定申告書類です。また、次のステップに従うことが求められます:
- 住宅ローンの借入金額を明記する
- 住宅の取得日と居住開始日を記載する
- 必要に応じて、住宅の床面積を記入する
これらの情報を正しく記載し、税務署に提出することで控除が適用されます。
必要書類
控除を受けるためには、いくつかの必要書類が必要です。以下の書類を準備しましょう:
- 住宅ローン契約書のコピー
- 住民票の写し
- 住宅の登記簿謄本
- 確定申告書の写し
結論
住宅ローン控除は私たちにとって非常に有益な制度です。この制度を利用することで税金の負担を軽減し、住宅購入の経済的負担を和らげることができます。適用開始時期や条件を理解することで、より効果的に控除を受けることが可能です。
最近の法改正により条件が変更されることもあるため、常に最新の情報をチェックすることが大切です。私たちがしっかりと準備をし、必要な書類を整えることで、スムーズに控除を受けられるでしょう。住宅購入を考えている方は、この制度をぜひ活用してください。