住宅を購入する際、多くの人が考えるのが住宅ローンの金利です。金利は、私たちが借りたお金に対して支払う利息の割合であり、返済額に大きな影響を与えます。では、実際に住宅ローンの金利とは何なのか、どのように決まるのか、そして私たちの生活にどのように関わっているのでしょうか?
住宅ローンの基本
住宅ローンは、住宅を購入する際に重要な役割を果たす金融商品です。私たちが住宅を購入するための資金を借りる際、多くの人がこのローンを利用します。
住宅ローンとは
住宅ローンとは、住宅の購入または改築のために金融機関から借りるお金です。借りた金額に対して利息を支払うことになり、返済期間は一般に15年から35年です。この期間内に元金と利息を返済します。多くの場合、担保として購入する住宅自体が利用されます。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下が主なものです。
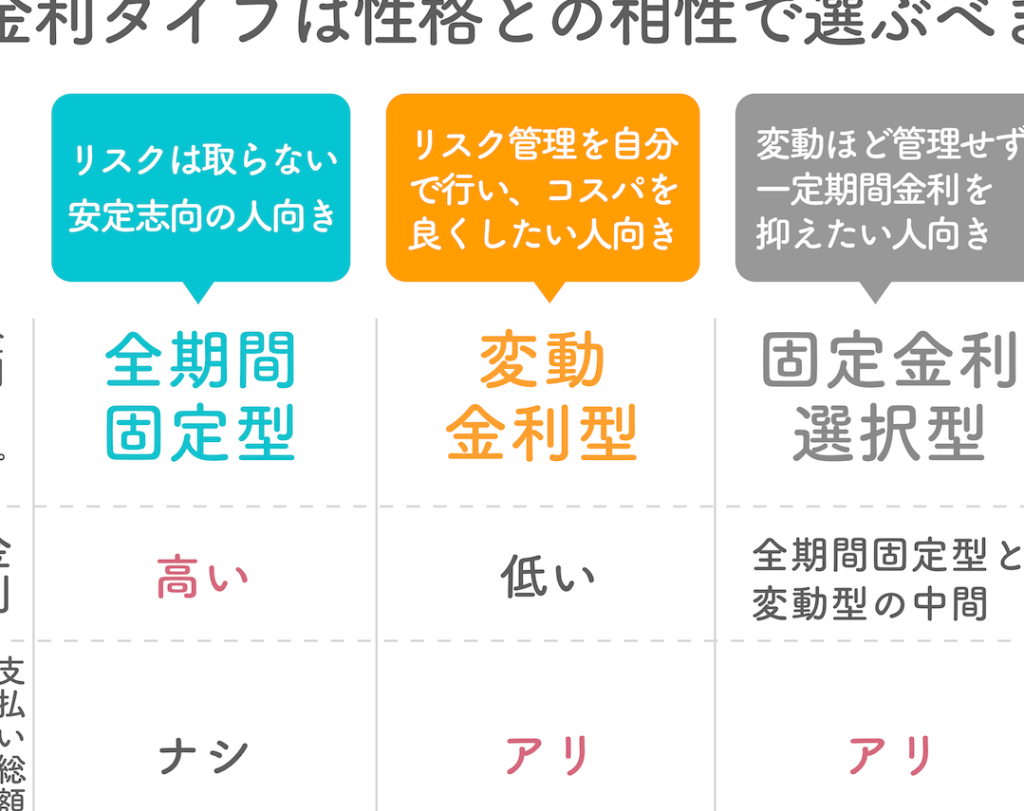
- 固定金利型ローン: 金利が期間中変動しないため、返済額が安定します。
- 変動金利型ローン: 経済状況により金利が変わるため、返済額が変動しますが、初期の金利が低い場合が多いです。
- 選択型ローン: 期間中に固定金利と変動金利を選択できる柔軟なローンです。
住宅ローンの金利
住宅ローンの金利は、ローン契約に基づく利息の割合です。これにより、私たちが返済する金額が決まります。金利が高いと、私たちの負担が増え、低いとその逆です。
金利の定義
金利とは、借入金額に対して金融機関が請求する利息の割合です。この割合は通常、年間で算出されます。たとえば、金利が3%の場合、100万円を借りた場合は年間3万円の利息が発生します。私たちが住宅ローンを利用する際、この金利が返済額に大きく影響します。金利が低いと、住宅購入がしやすくなると言えます。
金利の種類
住宅ローンの金利には主に以下の3種類があります。
- 固定金利型:契約期間中、金利が変わらないタイプ。安定した返済計画が立てられます。
- 変動金利型:市場金利に応じて定期的に金利が変動します。金利が下がると、返済額が軽減される場合がありますが、上昇するとリスクが伴います。
- 選択型:一定期間は固定金利、その後は変動金利に移行するタイプ。私たちのライフプランに合わせて柔軟に選択できることが魅力です。
金利の影響要因
金利にはさまざまな要因が影響を与えます。具体的には、
- 経済指標:物価や雇用状況、GDP成長率などが金利に影響します。経済が良好な場合、金利は上昇しやすいです。
- 中央銀行の政策:日本銀行の金融政策が金利に直接的な影響を与えます。金利を引き下げると、私たちの借入コストが下がります。
- 市場の需給:住宅ローンの需要と供給が金利に影響します。需要が高まると、金利が上がる傾向があります。
住宅ローン金利の動向
住宅ローン金利の動向は、私たちの住宅購入計画に大きな影響を与える要素である。金利の変化を把握することで、将来の返済額や住宅購入の可否に対する理解が深まる。以下では、過去の金利推移と現在の金利状況について詳しく見ていく。
過去の金利推移
過去数年の住宅ローン金利は、景気に応じた変動を示している。以下に、金利の代表的な推移を示す。
- 2015年: 金利は約0.9%で、借り手にとって魅力的な時期だった。
- 2018年: 経済の回復に伴い、金利は1.5%に上昇した。
- 2020年: 新型コロナウイルスの影響で、金利は再び0.9%台に低下。
- 2022年: インフレ懸念から、金利は2.0%に達した。
このように、経済状況や政策に左右されながら金利が変動していることがわかる。私たちが住宅購入を検討する際には、過去の推移を参考にするのが重要だ。
現在の金利状況
現在の住宅ローン金利は、経済の不確実性から変動しやすい。2023年4月時点では、以下の金利状況が報告されている。
| 金利タイプ | 金利 (%) |
|---|---|
| 固定金利型 | 1.8% – 2.5% |
| 変動金利型 | 1.0% – 1.5% |
| 選択型 | 1.5% – 2.0% |
住宅ローンの金利を選ぶポイント
住宅ローンの金利を選択する際には、さまざまな要素が影響を及ぼします。私たちが意識するべきポイントを以下に整理しました。
固定金利と変動金利
固定金利と変動金利には、それぞれ異なる特徴があります。
- 固定金利: 一定期間にわたり金利が変わらず、返済額の予測が容易です。
- 変動金利: 市場の動向に応じて金利が変動します。初期の金利は低く設定されることが多いため、短期的には有利に思えることがあります。
どちらを選択するかは、私たちのライフスタイルや返済能力によって変わります。経済が不安定な時期には、固定金利の安定感が魅力的に映ることもあります。一方、経済が成長している場合、変動金利の恩恵を受けることができるかもしれません。
金利の選び方と注意点
金利を選ぶ際には、以下の点に注意が必要です。
- 市場動向: 金利のトレンドを把握することで、最適なタイミングでの借入が可能です。
- 手数料の確認: 金利だけでなく、融資にかかる手数料も考慮することが重要です。
- 自分の返済計画: 自身の収入や支出を考慮し、無理のない返済計画を立てましょう。
住宅ローン金利に関するよくある質問
住宅ローン金利とは何ですか?
住宅ローン金利は、借りた金額に対する利息の割合であり、返済額に大きな影響を与えます。特に、金利が高いと返済負担が重くなるため、金利選びは重要です。
金利はどのように決まりますか?
金利は経済指標、中央銀行の政策、市場の需給などによって変動します。これらの要因が組み合わさり、私たちの住宅ローンに適用される金利が決まります。
住宅ローンにはどのようなタイプがありますか?
通常、住宅ローンには以下のタイプがあります。
- 固定金利型: 返済期間中の金利が変わらず、計画的に返済できる
- 変動金利型: 市場に応じて金利が変わるが、初期の金利が低めに設定されることが多い
- 選択型: 固定金利と変動金利から選択できる
金利の動向はどのようになっていますか?
過去数年間の金利推移には、明確な変動があります。例えば、2020年には0.9%であったのに対し、2022年には2.0%に達しました。現在の金利は、固定金利型が1.8%から2.5%、変動金利型が1.0%から1.5%、選択型が1.5%から2.0%です。
金利を選ぶ際のポイントは?
金利を選ぶ際には、以下の点を考慮します。
- 市場動向: 経済の状況に注目する
- 手数料: 各金融機関の手数料も比較する
- 返済計画: 自身の生活設計に合ったプランを考える
結論
住宅ローン金利は私たちの住宅購入において非常に重要な要素です。金利の変動は返済額に直接影響を与えるため、慎重に選ぶ必要があります。私たちは市場の動向や経済状況を常に把握し、自身に最適な金利タイプを選ぶことが求められます。
また、金利の選び方やその決定要因を理解することで、より賢い選択が可能になります。これから住宅購入を検討する際には、情報をしっかりと整理し、最適なプランを見つけていきましょう。私たちの未来のために、賢い選択を心がけていきたいですね。