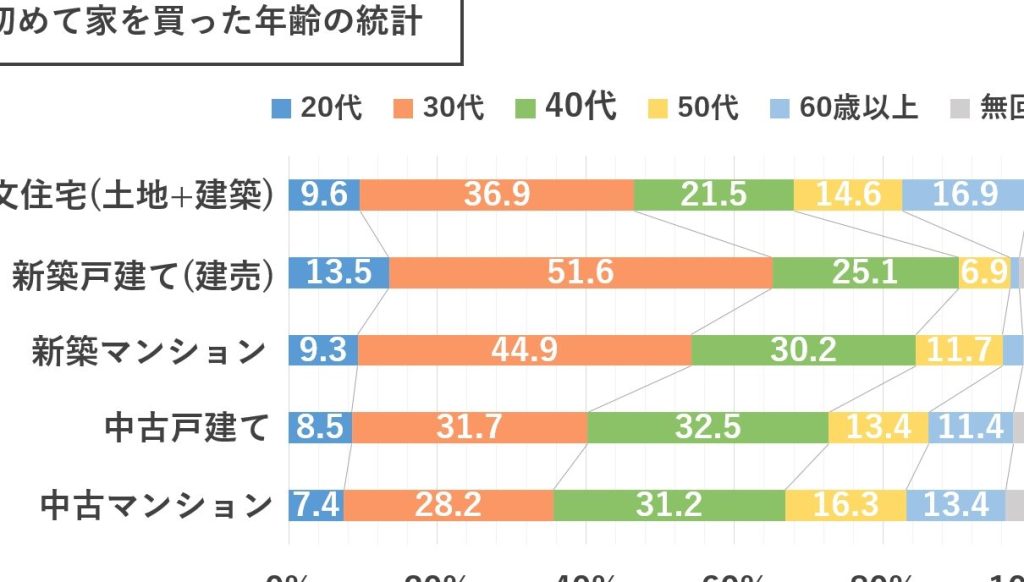
住宅ローンの返済は、私たちの人生において大きな影響を与える重要なテーマです。私たちは、**「住宅ローンは何歳までに返すべきなのか?」**という疑問を持つことが多いでしょう。この問いに対する答えは、個々のライフスタイルや経済状況によって異なりますが、一般的な目安を知ることは非常に役立ちます。
住宅ローンの基本
住宅ローンは、不動産を購入するための重要な資金調達手段です。このローンは、購入する物件の価格を金融機関から借り受けることを意味します。返済期間や金利、返済額は様々な要因に影響されます。
住宅ローンとは
住宅ローンとは、住宅の購入やリフォームのために借り入れる融資のことです。一般的には、借入金額は物件価格の80%から90%程度であり、残りの10%から20%は自己資金が必要です。返済期間は通常、10年から35年まで選択可能です。金融機関は、金利の形態によって固定金利と変動金利を提供しています。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。主なものを以下に示します。
- フラット35:固定金利型で、長期にわたる安定した返済が可能です。
- 変動金利型:金利が市場に応じて変動し、初期の金利が低いため、一時的に負担が軽くなります。
- 固定金利期間選択型:例えば、5年や10年間は固定金利で、その後は変動金利に移行するプランです。
- 年収倍率型:借入額が年収に対して一定の倍率に設定されることで、保証が得られます。
返済期間の重要性
返済期間は、住宅ローンの計画において重要な要素です。適切な返済期間を選ぶことで、月々の支払い額や総支払額に大きな影響を与えます。
返済期間の選択肢
私たちには、主に以下の返済期間の選択肢があります。
- 短期返済: 10年から15年
- 中期返済: 20年から25年
- 長期返済: 30年から35年
短期返済を選ぶと、総利息が少なく済みやすいですが、月々の支払い額が大きくなります。一方で、長期返済は月々の負担が軽くなる代わりに、総利息が増える傾向にあります。自分たちのライフスタイルや将来の計画を考えて、どの返済期間が最適かを見極めることが重要です。
返済期間がもたらす影響
返済期間は、ライフプランにさまざまな影響を与えます。たとえば、
- 月々の支出: 短期の場合は高額になり、長期の場合は低く抑えられる。
- 利息総額: 短期では少なく、長期では多く支払うことになる。
- ライフイベントへの対応: 子どもの教育費や老後資金など、他の支出とのバランスが求められる。
何歳までに返すべきか
住宅ローンの返済は、財政計画に大きな影響を与える。返済期間を選択する際、年齢やライフステージを考慮することが重要だ。返済目安を知ることで、より適切な選択が可能になる。
年齢別の返済目安
年齢による返済の目安は次の通りだ。
- 30代: この年代での返済目安は、完済するのが40代後半から50代前半になることが一般的。若い時期に長期契約を結ぶと、月々の支払いが軽減される。
- 40代: 40歳台には、完済は50代後半から60代前半が理想的だ。資産形成のピークを迎える時期に、計画的に返済を進めると良い。
- 50代: 50歳台の場合、完済は定年退職前に設定することが望ましい。一般的に、この時期までに完済することが目標となる。
- 60代: この年代は収入が減少することもあり、返済が負担になる事例が多い。定年前に完済を目指すことが推奨される。
返済年齢によるメリットとデメリット
年齢によって返済を考慮するのは、メリットとデメリットを慎重に比較することが必要だ。
- メリット:
- 40代までの返済: 若い時期に返済を終えれば、定年後の資金計画が容易になる。
- 短期の返済期間: 利息が少なく、総支払額が削減されることが期待できる。
- デメリット:
- 若年層の負担増: 月々の支払いが多くなり、ライフスタイルに影響を与える可能性がある。
- 高齢者の返済: 定年後に支払う場合、収入が安定せず、返済が重荷になることがある。
返済計画の立て方
返済計画を立てることは、住宅ローンを管理する上で不可欠です。適切な計画を立てることで、将来の経済的安定を確保できます。
収入と支出の見直し
収入と支出を定期的に見直すことが重要です。具体的には、以下のポイントを考慮します。
- 月収の把握: 毎月の手取り収入を正確に把握する。
- 固定費の洗い出し: 家賃、光熱費、保険料などの固定支出を確認する。
- 変動費の管理: 食費や娯楽費の設定を見直し、無駄を省く。
- 貯蓄の確保: 将来のために、毎月一定額を貯蓄に回す。
見直しが完了したら、住宅ローンの返済額に対する負担がどの程度かを再評価します。そうすることで、どのくらいの期間で返済可能かを具体的に想定できます。
金利の影響を考慮する
金利は、住宅ローンの総支払額に大きな影響を与えます。金利を考慮に入れることで、より合理的な借入計画が立てられます。
- 金利の種類を理解する: 固定金利と変動金利の特徴を知っておくことが必要。
- 金利動向をチェックする: 市場の金利動向を常に確認し、借り入れタイミングを検討する。
- 条件の比較: 複数の金融機関からの条件を比較検討し、有利な条件を見つける。
まとめ
住宅ローンの返済年齢は、ライフスタイルや経済状況に左右される。特に、年齢別の返済目安を知ることが重要です。たとえば、30代では40代後半から50代前半、40代では50代後半から60代前半が望ましい状況です。50代の場合、定年退職前の完済が理想的とされています。そして、60代では収入が減少するため、定年前の返済完了が推奨されます。
返済期間も重要な要素です。短期、中期、長期の選択肢があります。短期返済は総利息が少なく、月々の負担が大きい一方、長期返済は逆に月々の負担が軽くなるが総利息が増えます。ライフプランに合わせた適切な選択が必要です。
収入と支出の見直しも不可欠です。具体的には、月収の確認、固定費の整理、変動費の把握、貯蓄の確保が必要です。また、金利の動向を理解し、複数の金融機関を比較することで、より有利な条件で借りることができます。このように、返済計画を立てることが、将来を考える上でのポイントになります。
Conclusion
住宅ローンの返済は私たちの将来に大きな影響を与えます。年齢に応じた返済目安や返済期間の選択肢を理解することで、より良いライフプランを築けるでしょう。私たちのライフスタイルや経済状況に応じた適切な返済計画が、将来の安心につながります。
収入と支出の見直しや金利の動向を把握することも重要です。これらを考慮しながら、賢い住宅ローンの選択をしていきましょう。私たちの未来をより明るくするために、計画的な返済を心がけていきたいですね。