住宅を購入する際、私たちが気になるのはやはりその費用です。特に、**住宅ローン減税はどのように戻ってくるのか**という点は、多くの人にとって重要なテーマです。この制度を利用すれば、私たちの負担を軽減し、マイホームを手に入れるチャンスが広がります。
住宅ローン減税の概要
住宅ローン減税は、住宅購入に際しての税負担を軽減する制度です。この制度を利用することで、納税者は住宅ローンの利息の一部を所得税から控除できます。具体的には、住宅ローンの借入残高に応じた一定額が税金から引かれる仕組みです。
私たちが住宅を購入するとき、この制度が利用可能です。初めて住宅を取得する人や、住み替えを考える人にとっても、大きな節税効果を期待できます。開始から10年間、控除が適用されます。
控除できる額や条件は、住宅の種類や年収などによって異なります。例えば以下の要素が重要です:
- 借入限度額: 借入金額が多ければ多いほど、控除額も増える。
- 住宅の床面積: 床面積が一定以上の場合、減税が適用されることがある。
- 年収の制限: 年収が一定以上だと、減税が受けられない場合もある。
これらの条件を満たす場合、私たちはより大きな税金の還付を受けられます。控除額は、住宅ローンの借入額が直接影響しますので、事前に計算しておくことが有効です。また、減税手続きは、確定申告を通じて行いますが、税務署からの指導を受けることが推奨されます。
住宅ローン減税の対象
住宅ローン減税の対象は明確な基準に基づいて判断されます。この制度を利用するためには、以下の条件を満たす必要があります。
住宅購入の条件
住宅購入に関する条件には、以下のポイントが含まれます。
これらの条件を満たさないと、減税の対象から外れてしまいます。
所得要件
減税の適用を受けるためには、所得要件が設定されています。具体的には、年間の所得が一定額以下である必要があります。
住宅ローン減税の計算方法
住宅ローン減税の計算は重要なステップです。計算方法には明確な基準があります。
減税額の算出
減税額の算出には、以下の要素が考慮されます。
- 借入限度額: 住宅ローンの借入金額に基づいて控除額が決まります。最大で4,000万円が基準です。
- 金利: 適用金利によって控除額は変動します。住宅金融支援機構の参考金利を使うのが一般的です。
- 控除率: 控除対象となる利息の割合は年に0.7%から1%です。年によって変更があるため注意が必要です。
- 期間: 減税は最長で10年間適用されます。初年度を除いて、毎年税額控除が適用されます。
例えば、3,000万円の住宅ローンで金利1%の場合、初年度の控除額は約30万円になります。
申請手続き
申請手続きはシンプルですが、正確に行う必要があります。
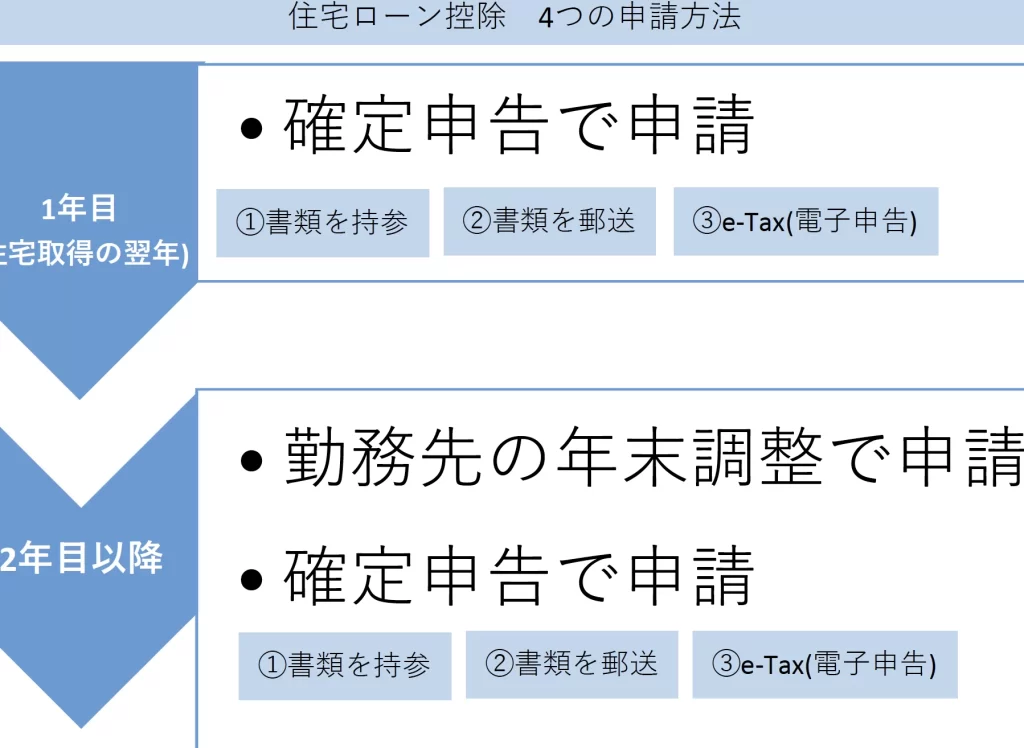
- 確定申告: 毎年3月中旬までに確定申告を行います。必要書類を揃えることが大切です。
- 必要書類: 住宅ローンの借入証明書、土地と建物の登記簿謄本、源泉徴収票が求められます。
- 電子申告: e-Taxを利用すれば、手続きがスムーズになります。書類の提出も簡単です。
減税のメリット
住宅ローン減税は、私たちの経済的負担を軽減する重要な手段です。この制度により、住宅ローンの利息が所得税から控除され、毎年の税負担を大幅に軽減できます。具体的には、初年度の控除額は最大で30万円になります。これによって、初めて住宅を購入する方や住み替えを考えている方にとって、費用対効果が大きいのです。
さらに、減税のメリットは長期間続きます。税控除は最長で10年間適用されるため、安定した返済が期待できます。これにより、家庭の計画も立てやすくなるでしょう。加えて、住宅の床面積や借入限度額、年収の制限など、条件を満たすことで大きな還付を受けられる可能性もあります。これが、長期的な節税効果を生む要因となります。
また、確定申告を通じて簡単に手続きができます。必要書類として、住宅ローン借入証明書や登記簿謄本が含まれます。これにより、手間を最小限に抑えつつ、還付を受けることが可能です。手続きがスムーズに進むことで、私たちの負担感も軽減されます。
注意点とデメリット
住宅ローン減税を利用する際の注意点やデメリットは以下の通りです。
- 条件の厳格さ: 住宅ローン減税を利用するためには、特定の条件を満たす必要がある。たとえば、新築または中古住宅の購入、床面積が40平米以上であることが求められる。条件をクリアしなければ控除の対象外となる。
- 所得制限: 年間所得が3,000万円以下であることが必要。高所得者層には適用されないため、計画に影響を及ぼす可能性がある。
- 申告手続きの煩雑さ: 確定申告を通じて手続きを行う必要がある。書類の準備(住宅ローンの借入証明書、登記簿謄本、源泉徴収票など)が必要で、忘れた場合は申請が遅れることもある。
- 控除の減少: 減税額は年々減少する。例えば、初年度の控除額が最大30万円でも、次年度以降は控除率が低下することがある。長期的な支出計画を立てる際には注意が必要だ。
- 税金還付の不確実性: 減税の効果は、状況により異なることがある。減税の計算には金利や借入限度額が影響し、思った通りの還付が受けられないことがある。
Conclusion
住宅ローン減税は私たちのマイホーム購入をサポートする強力な制度です。この制度を活用することで、税負担を軽減し、経済的な安定を図ることができます。条件を満たすことで得られる控除額は、長期にわたって私たちの生活を支える要素となります。
ただし、注意すべき点もあります。控除対象となるためには特定の条件をクリアしなければならず、手続きの煩雑さも考慮する必要があります。それでも、住宅ローン減税をうまく利用することで、私たちの家計に大きなプラスとなるでしょう。