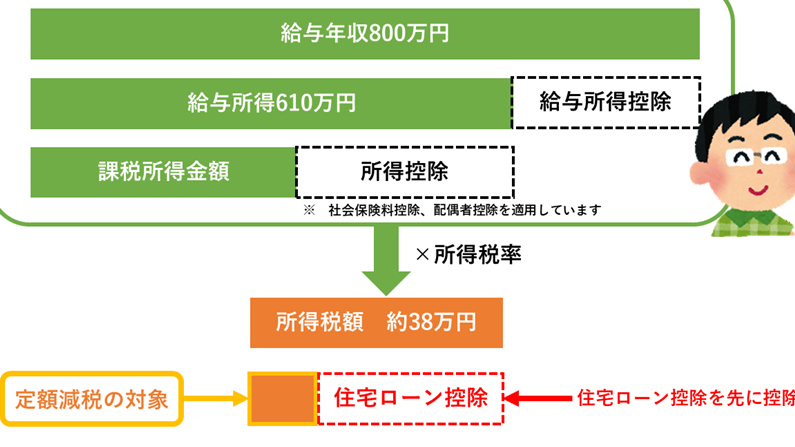
住宅を購入する際、私たちが気になるのは**「住宅ローン減税 何から控除」**できるのかという点です。この制度は、住宅ローンの負担を軽減し、夢のマイホームを手に入れる手助けをしてくれます。私たちの生活にどのような影響を与えるのか、具体的に見ていきましょう。
住宅ローン減税の基本
住宅ローン減税は、私たちがマイホームを購入する際に大きな助けとなる制度です。この制度によって、住宅ローンの負担を軽減し、経済的なメリットを享受できます。
住宅ローン減税とは
住宅ローン減税とは、住宅ローンを利用して住宅を取得した場合に、一定期間にわたり税金が減額される制度です。具体的には、年間の住宅ローン残高に基づき、所得税や住民税からの控除が行われます。この控除により、私たちの家計への影響は大きく、住まいの取得が容易になります。
控除を受ける対象
控除を受ける対象には、以下の条件が含まれます。
控除の種類
住宅ローン減税には、いくつかの控除の種類があります。それぞれの控除は特定の条件に基づき、私たちの税負担を軽減します。
物件の条件
物件の条件として、以下の要素が重要です。
- 新築住宅や中古住宅、増改築した住宅が対象
- 住居の床面積は原則として50平方メートル以上必要
- 自宅として使用していることが前提
物件の種類や状態によって控除額が異なるため、詳しい条件を確認しましょう。
収入条件
収入条件に関しては、主に以下の点に留意する必要があります。
- 年収が3,000万円以下であること
- 所得税・住民税の課税対象者であること
- 控除を受ける申請年の年収に基づく
申請手続き
住宅ローン減税の申請手続きは、各種書類を整え、スムーズに行うことが求められます。以下の項目に従い、確実な申請を行いましょう。
必要書類
住宅ローン減税を申請するには、以下の書類が必要です。
- 住宅取得に関する契約書:住宅購入時の契約書、または増改築に関する契約書を準備する。
- 借入金に関する書類:金融機関からの借入金明細書や返済予定表を収集する。
- 所得証明書:前年の所得を示す源泉徴収票や確定申告書が必要ということを確認する。
- 住民票:申請者の住所が確認できる住民票を用意する。
これらの書類は原本とコピーが求められ、手続きの正確性に影響します。
申請の流れ
申請の流れは次のように進めます。
- 書類の準備:必要書類を揃え、確認を行う。
- 税務署への提出:準備した書類を所管の税務署へ提出する。
- 控除内容の確認:受領後、税務署から控除の内容や金額に関する通知を受け取る。
- 控除額の適用:翌年度の所得税や住民税から控除が適用される。
住宅ローン減税のメリット
住宅ローン減税は、住宅購入者にとって多くのメリットを提供します。この制度は、税負担を軽減し、マイホームの取得を後押しします。
税金の軽減
税金の軽減が最大の利点です。住宅ローンの残高に基づいて、所得税や住民税が控除されます。具体的には:
- 新築住宅の場合、最大400万円の控除が受けられます。
- 中古住宅の場合でも、最大200万円の控除が可能です。
- 特定の条件を満たす場合は、増改築に対しても控除が適用されます。
この控除により、私たちの生活における税負担が軽減され、家計に優しい環境が整います。
資産形成への影響
資産形成にも大きな影響があります。住宅の購入に伴い、次のような効果が考えられます。
- 自宅の価値が上昇し、資産としての役割を果たします。
- 住宅ローンの減税により、月々の返済負担が減少し、将来的な貯蓄が可能です。
- 自宅を所有することで、安定した住環境が提供され、生活の質が向上します。
注意点とアドバイス
住宅ローン減税を利用する際には、いくつかの重要なポイントを理解しておく必要があります。これらのポイントは、申請の成功に大きく影響するため、しっかり把握しておくことが求められます。
控除適用の期限
住宅ローン減税の控除適用には明確な期限が定められている。原則として、住宅を取得した年から始まり、最長で10年間適用される。ただし、控除を受けるためには、各年の年末までに住宅ローンの残高が残っていることが条件となる。初回の控除申請は、取得した年の翌年に行うことが一般的で、その後は毎年の申告が必要となる。控除の期限を過ぎてしまうと、その年の控除は受けられなくなる点に注意が必要だ。
Conclusion
住宅ローン減税は私たちの家計に大きな影響を与える制度です。税負担を軽減し、マイホームの取得を支援するこの制度を上手に活用することで、より安定した生活を実現できます。申請手続きや条件をしっかり理解し、控除の恩恵を最大限に受けることが重要です。
控除の期限や適用条件に注意を払い、計画的に進めることで、私たちの資産形成にも寄与します。住宅ローン減税を利用して、より良い住環境を手に入れましょう。