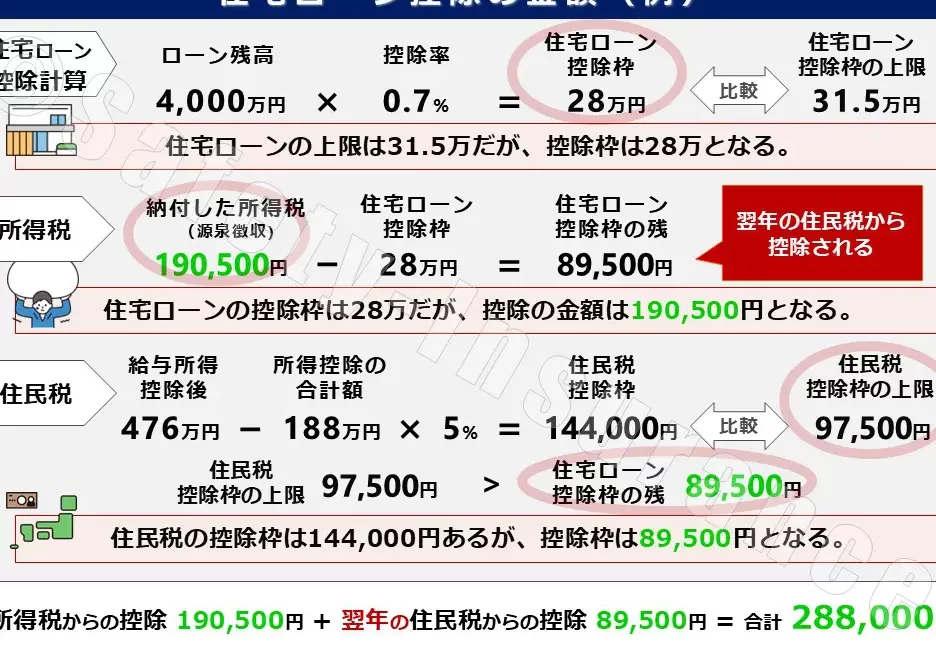
住宅を購入する際、私たちが気になるのは住宅ローン控除の制度です。特に「住宅ローン控除 40 いつから」という疑問は、多くの人が抱える重要なポイントです。この制度は、私たちの家計に大きな影響を与える可能性があるため、正確な情報を知っておくことが大切です。
住宅ローン控除 40 とは
住宅ローン控除 40は、住宅を購入する際の税制優遇措置です。この制度により、一定の条件を満たした場合、住宅ローンの利息部分を所得税から控除できます。
概要
住宅ローン控除は、税金の負担を軽減するために設けられた制度であり、年々条件が異なることがあります。2020年度から2023年度までの控除額は、借入金残高の1%が上限です。また、居住用の住宅に限定され、投資用の不動産には適用されません。控除の期間は10年間で、控除を受けるためには必要書類の提出が必要です。具体的には、以下の条件を満たすことが求められます。
- 居住開始日が税制の開始日以降であること
- 入居者の年収が一定額以下であること
- 借入金を適切に返済していること
対象者
住宅ローン控除の対象者にはいくつかの条件が存在します。主な対象者には以下のような人々がいます。
- 新たに住宅を購入した者:新築または中古住宅の購入者が対象。
- 住宅ローンを利用している者:金融機関からの住宅ローンを利用していることが必要。
- 居住者:購入した住宅に実際に居住していることが条件。
住宅ローン控除 40 いつから適用されるのか
住宅ローン控除40の適用時期は、非常に重要な要素です。特に、新たに住宅を購入する際には、控除がいつから受けられるかを把握しておくことが大切です。
適用開始時期
控除の適用開始日は、住宅に実際に居住し始めた日です。具体的には、居住開始日が税制の開始日以降である場合、控除を受ける資格があります。この日付は、契約書や登記簿謄本などの書類で確認できます。
具体的な期間
控除期間は、基本的に10年間です。具体的には、居住开始日から始まる課税年度に跨る形で、各年度ごとに控除が適用されます。この10年間の間に、借入金残高が減少し、控除額も変動する可能性があります。重要なポイントは以下の通りです:
- 適用される税制が始まった後の居住開始が必要
- 控除期間は最大10年間
- 各年度ごとの借入金残高に応じた控除額が適用される
住宅ローン控除 40のメリット
住宅ローン控除40は、住まいを持つ私たちに多くの利点を提供します。主に節税効果と住宅購入のハードルを下げることが挙げられます。
節税効果
住宅ローン控除40の最大のメリットは税金の負担を軽減できる点です。具体的には、以下のような効果があります。
- 住宅ローンの利息部分を所得税から控除
- 控除額は年間借入金残高の1%が上限
- 10年間にわたり継続的な税金の軽減を実現
この制度を利用すれば、年間数万円から数十万円の節税が可能になることが期待されます。特に新たに住宅を購入する場合、控除の恩恵が大きくなります。
住宅購入のハードルを下げる
住宅ローン控除40は、私たちのような購入希望者に住宅取得の際の経済的負担を軽くする役割も果たします。具体的なメリットは以下の通りです。
- 毎月の返済額を抑えやすくなる
- 購入可能な物件の選択肢が広がる
- 家計に余裕を持たせ、生活の質の向上を図れる
申請方法
住宅ローン控除を受けるための申請方法は明確です。必要なステップを遵守することで、スムーズに申請できます。
必要書類
住宅ローン控除に必要な書類を準備することが大切です。主な書類には以下が含まれます:
- 住宅借入金等特別控除申請書 – 申請の基本フォームです。
- 居住用財産の取得に関する証明書 – 取得した住宅に関する情報が必要です。
- 借入金残高証明書 – 金融機関から取得する必要があります。
- 所得証明書 – 年収を証明する書類が求められます。
さらに、過去の確定申告書の写しも役立つ場合があります。これらの書類は正確に揃えて提出することで、処理が速く進むことがあります。
申請の流れ
申請の流れは簡潔です。以下のステップに従って進めていきましょう。
- 必要書類の準備 – 上で示した書類を全て揃えます。
- 税務署へ提出 – 書類を税務署に提出するタイミングが重要です。確定申告を行う際に同時提出が一般的です。
- 申告内容の確認 – 提出後、税務署から申告内容の確認が行われます。
- 控除の適用 – 問題がなければ、控除が適用されます。
注意点
住宅ローン控除に関して、いくつかの重要な点を確認しておきましょう。特に誤解が多い部分に注意が必要です。
よくある誤解
よくある誤解として、控除が自動的に適用されると思われている点が挙げられます。実際には、控除を受けるためには適切な申請が必要です。また、所得税からの控除であるため、課税所得がない場合には控除が適用されません。加えて、対象となる住宅の条件や控除限度額についての理解が不足していることも多いです。具体的には、借入金残高の1%が上限であるため、全額が控除対象とならないことに留意するべきです。こうした誤解は、計画的な住宅購入に影響を与えることがあります。
Conclusion
住宅ローン控除40は私たちの家計に大きな影響を与える制度です。この控除を活用することで、税金の軽減が期待できるだけでなく、住宅購入のハードルも下がります。私たちが新しい住まいを手に入れる際には、正確な情報をもとに計画を立てることが重要です。
申請手続きも明確で、必要書類を準備することでスムーズに進められます。誤解を避けるためにも、控除の条件や適用時期をしっかり理解しておくことが大切です。これにより、より良い住環境を手に入れる手助けとなるでしょう。