住宅を購入する際、住宅ローン控除は大きな節税効果をもたらします。私たちが気になるのは、具体的にどれくらいお得になるのかということです。住宅ローン控除を利用することで、毎年の税金が軽減され、長期的にはかなりの金額を節約できる可能性があります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に適用できる税制上の優遇措置です。この控除によって、年間の税金が軽減され、長期的に見ると相当な額の節約が可能です。具体的な内容を以下に示します。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入するための借入金利によって発生する税負担を軽減する制度です。この制度によって、住宅ローンの年末残高に応じた控除額が所得税や住民税から直接減額されます。控除の額は、一般的に年末時点の借入残高の1%です。こうすることで、私たちは税金負担を軽減し、毎年の経済的なメリットを享受できます。
対象となる条件
住宅ローン控除を受けるための条件は以下の通りです。
- 住宅の取得: 自己名義の住宅を取得することが必要です。
- 借入期間: 住宅ローンの借入期間は10年以上でなければなりません。
- 居住要件: 取得した住宅に自身が住むことが必須です。
- 所得制限: 控除の対象は、課税所得が特定の基準を下回ることが求められます。
住宅ローン控除の計算方法
住宅ローン控除の計算は明確な指針に従います。まず、控除額は年末残高に基づいて算出されます。具体的には、控除額は通常、年末残高の1%です。この金額が私たちの税金から直接減額されることで、実質的な税負担が軽減される仕組みとなっています。
年間控除額の算出
年間控除額の算出は、以下のステップで行います:
- 年末残高の確認: 銀行から送付される残高証明書で、年末時点の借入金残高を確認します。
- 控除率を適用: 年末残高に1%を掛け算します。この結果が、年間の控除額です。
- 所得税と住民税への反映: 計算した控除額が、私たちの所得税や住民税から減額されます。
たとえば、年末残高が3000万円の場合、年間の控除額は30万円になります。
住宅の種類による違い
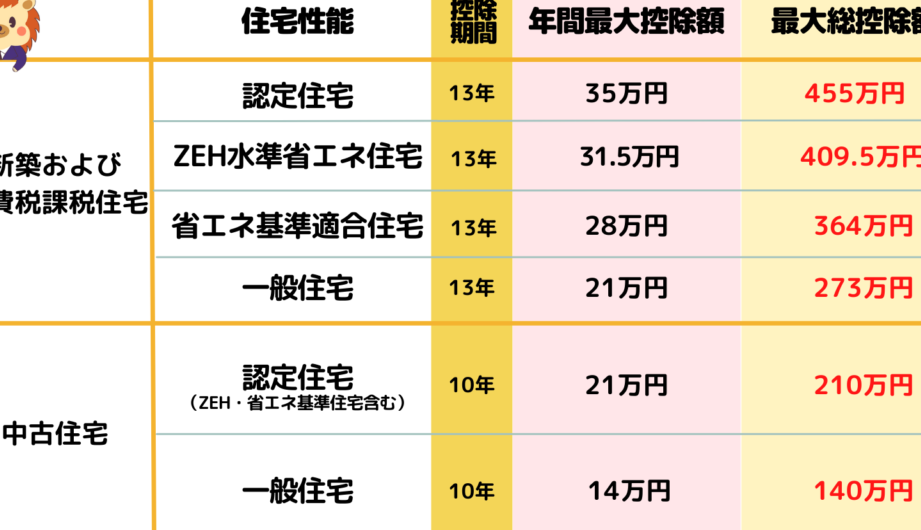
住宅の種類により、控除額や条件に違いが生じることがあります。以下の点を考慮する必要があります:
- 新築住宅: 新築の場合、住宅ローン控除が優遇されることがあります。特に一定の条件を満たせば、控除率が引き上げられることもあります。
- 中古住宅: 中古住宅の場合、控除を受けるための条件もあるため、注意が必要です。取得方法や耐震基準などがポイントです。
- 特例: エコ住宅やバリアフリー住宅の場合、特例が適用され、控除額が増加することがあります。
住宅ローン控除のメリット
住宅ローン控除には、税金の軽減や家計への貢献など、さまざまなメリットがあります。これにより、私たちの生活がどのように改善されるかを見ていきましょう。
税金の軽減
住宅ローン控除の最大のメリットは、税金の軽減です。控除を利用することで、次のような効果が得られます。
- 所得税からの直接的な減額
- 住民税の軽減
- 年間の控除額が年末残高の1%となることで、節税効果が大きくなる
例えば、年末残高が4000万円の場合、年間の控除額は40万円。この40万円が税金から差し引かれ、手元に残る金額が増えます。
家計への影響
住宅ローン控除は、家計への影響も大きいです。具体的な利点には次のようなものがあります。
- 月々の返済額が軽減されるため、生活費に余裕が生まれる
- 貯蓄や投資に回せる資金が増える
- 経済的な安定感が向上し、将来の計画が立てやすくなる
住宅ローン控除のデメリット
住宅ローン控除にはいくつかのデメリットが存在します。控除を受ける際には、いくつかの制限や条件を理解することが重要です。
控除の適用期間
控除の適用期間は限られています。一般的に、住宅ローン控除は最長で10年間有効です。つまり、控除を受け始めた年からカウントが始まり、そしてその期間が過ぎると控除が受けられなくなります。この条件を考慮すると、短期的に多くの利益を得る可能性が低くなります。
住宅ローン控除を活用するためのポイント
住宅ローン控除を最大限に活用するためには、いくつかの重要なポイントがあります。これらのポイントを押さえることで、税金の軽減効果をしっかりと享受できます。
知っておくべき注意点
住宅ローン控除の利用には留意すべき注意点があります。以下がその主要なポイントです。
- 控除の適用期間に注意: 住宅ローン控除は基本的に最長で10年間有効です。この期間を越えると控除が適用されなくなります。
- 収入制限の確認: 所得税や住民税における控除条件は収入に制限があります。特に高所得層の場合は、控除が受けられないことがあります。
- 借入金利の見直し: ローンの借入金利が低下した場合、見直すことで更なる節税効果を得ることができます。
- 新築と中古の違い: 新築住宅には優遇措置がある一方、中古住宅の場合は耐震基準などの要件があります。
申請手続きの流れ
住宅ローン控除を申請するための手続きはスムーズに行えますが、いくつかのステップがあります。以下が手続きの流れです。
- 必要書類の準備: 確定申告に必要な書類を揃えます。具体的には、住宅ローンの借入契約書や年末残高証明書が必要です。
- 確定申告の実施: 確定申告を行い、申請書に控除額を記入します。申告方法は電子申告も可能です。
- 所得税の控除反映: 申告後、評定された控除額が所得税や住民税から直接控除される仕組みです。
- 確定申告の期限に注意: 確定申告は通常毎年3月15日までに提出しなければなりません。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。この控除を利用することで、税金が軽減され、長期的にはかなりの金額を節約できる可能性があります。特に新築住宅やエコ住宅では優遇措置もあり、賢く活用することで経済的なメリットがさらに広がります。
ただし、控除の適用期間や条件を理解し、申請手続きをしっかり行うことが大切です。私たちがこの制度を最大限に活用するためには、情報をしっかりと把握し、適切な計画を立てることが求められます。これにより、未来の生活をより豊かにする手助けとなるでしょう。