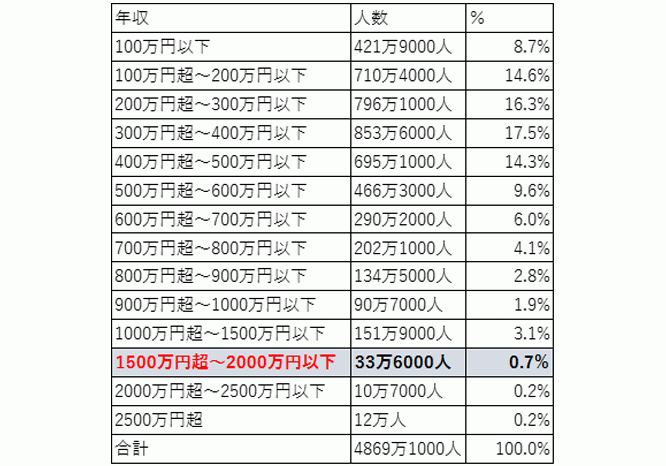
年収1500万の私たちにとって、住宅ローンの選択は重要な決断です。どれくらいの金額まで借りられるのか、そして返済計画はどう立てるべきか、悩んでいる方も多いでしょう。特に高年収の方々は、ライフスタイルや将来の計画に合わせた適切な住宅ローンを見つけることが求められます。
年収1500万の特徴
年収1500万の人々は、主に高い生活水準を維持しています。自己投資や資産形成に力を入れる傾向があります。以下に、この年収の特徴を詳しく解説します。
所得の構成
年収1500万は、給与所得だけでなく、配当所得や不動産収入など多様な収入源から構成されています。具体的には、以下の要素が含まれます:
- 給与: 多くは企業の役職や専門職としての給与。
- 副収入: フリーランスや副業からの収入があることも珍しくない。
- 投資収益: 株式投資や不動産投資からのリターンとして、安定した収入源になる。
多様な所得によって、経済的な安定性が確保されている点が特徴です。
税金と控除の影響
年収1500万は、税率が高くなるため、税金対策が重要となります。税金に関するポイントを以下に示します:
- 所得税: 所得に応じた累進税率が適用され、高収入ほど税負担が増えます。
- 控除: 医療費控除や生命保険料控除など、適用可能な控除をしっかり利用することで、税負担を軽減できます。
- 資産課税: 不動産を保有している場合、固定資産税がかかるため、事前の計画が必要です。
住宅ローンの基本
住宅ローンの基本を理解することは、年収1500万の人々にとって重要です。私たちが取り組むべき要素は、住宅ローンの仕組みと返済方法の選択肢です。
住宅ローンの仕組み
住宅ローンとは、住宅を取得するための資金を金融機関から借りることです。借入れた金額は、物件の価格や自己資金、信用情報に基づいて決定されます。以下の要素が重要です。
- 融資額: 物件の価格から自己資金を引いた金額が融資額となります。
- 利率: 金融機関が設定する金利で、固定金利や変動金利が選べます。
- 返済期間: 通常、15年から35年の間で設定されます。
- 保証料: 借入れの際に発生する費用で、保証会社に支払います。
私たちは、融資内容によって月々の返済額が変わることを理解しなければなりません。
返済方法の選択肢
住宅ローンの返済方法には、いくつかの選択肢があります。最も一般的な選択肢は以下の通りです。
- 元利均等返済: 毎月の返済額が一定で、早期に支払った元金が減ると、利息負担が軽減されます。
- 元金均等返済: 毎月の元金が一定で、初期の負担は大きいですが、後半の利息が減少します。
- ボーナス返済: ボーナス時期に追加で返済できるプランで、毎月の負担を軽減します。
年収1500万における住宅ローンの目安
年収1500万での住宅ローンの選択は、大きな資産形成に直結するため、慎重な計画が求められます。具体的な借入可能額や返済負担率を理解することで、より良い判断が可能になります。
借入可能額の計算
年収1500万での借入可能額は、いくつかの要因に依存します。例えば、以下の数値を考慮します。
- 年収: 1500万
- 返済期間: 35年
- 金利: 1.5%
- 月々の返済上限: 年収の25%
具体的に計算すると、返済上限は月42.5万円になります。この額から、借入可能額は約1億5000万円程度になると予測されます。ただし、貯蓄額や他の負債状況も反映する必要があります。
返済負担率の考え方
返済負担率は、月々の返済額が年収に対してどれほどの割合を占めるかを示します。例えば、月々の返済額が50万円の場合、
- 返済負担率 = (50万円 × 12ヶ月) ÷ 1500万 × 100 = 4%
住宅ローン申請時の注意点
住宅ローンを申請する際には、さまざまな要素に注意が必要です。これらを把握することで、よりスムーズに申請手続きを進めることができます。
信用情報の確認
信用情報は、住宅ローンの申請において非常に重要です。信用情報には、これまでの貸付履歴や返済状況が含まれています。こうした情報は、金融機関が融資の可否を判断する際に参考にします。申請前に自分の信用情報を確認することが大切です。もし誤った情報が登録されている場合、早めに訂正を依頼することでスムーズに申請できます。また、利用可能な信用スコアを把握することで、借入額の目安を知る助けになります。
必要書類と手続き
住宅ローンの申請には、多くの書類が必要です。必要な書類が揃っていないと、申請がスムーズに進まない場合があります。以下は一般的に必要な書類です。
- 身分証明書:運転免許証やパスポート
- 収入証明:給与明細や確定申告書
- 住民票:申請者と連帯保証人のもの
- 物件情報:売買契約書や登記簿謄本
まとめ
年収1500万の私たちにとって住宅ローンの選択は非常に重要です。適切な融資額や返済計画を理解することで、より安心して住宅購入に踏み出すことができます。ライフスタイルや将来の目標に合わせた住宅ローンを選ぶことが、経済的な安定をもたらす鍵となります。
また、申請時の注意点を押さえることで、スムーズに手続きを進められます。信用情報や必要書類をしっかり整え、計画的に進めていくことが大切です。これらの知識を活用して、私たちの理想の住まいを手に入れましょう。