最近、住宅ローンの**固定金利が上昇している理由**について多くの人が気になっていると思います。私たちもこの現象に注目し、何が背景にあるのかを探ってみました。金利の変動は、私たちの家計や将来の計画に大きな影響を与えるため、理解しておくことが重要です。
住宅ローンの基本
住宅ローンとは、自宅を購入する際に金融機関から借入する資金のことです。この資金は、購入費用や住宅のリフォーム費用に充てることができます。住宅ローンの借入条件には、金利や返済期間、借入金額が含まれます。各条件が家計に与える影響は大きいため、慎重に選ぶ必要があります。
住宅ローンとは
住宅ローンは、不動産を担保にしてお金を借りる仕組みです。一般的には、多くの人が長期間で借り入れを行います。なぜなら、住宅の価格は高額であり、一度の支払いが難しいからです。金融機関との契約には、以下の重要な要素があります。
- 金利: 借入額に対する利息の割合。
- 返済期間: 借入金を返済する期間。
- 借入金額: 購入する住宅に対して借りる金額。
これらの条件を理解することで、自分たちに合った住宅ローンの選定が可能になります。
固定金利の特徴
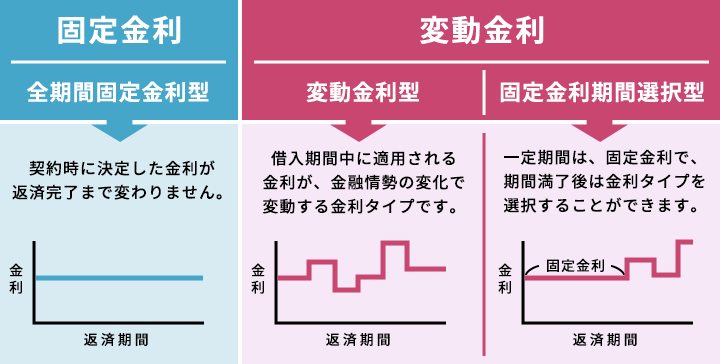
固定金利とは、契約期間中に金利が変動しないタイプの金利です。固定金利の主な特徴は次の通りです。
- 安定性: 返済期間中、金利が変わらないため、毎月の返済額が一定で安心感があります。
- 予測可能性: 将来の金利上昇のリスクを回避できます。
- 短期金利との乖離: 長期固定金利は、通常、短期金利よりも高めに設定されます。
固定金利が上昇する理由
固定金利の上昇には、いくつかの要因が関与しています。これらの要因を理解することで、住宅ローンの状況をよりよく把握できます。
経済の変動
経済の変動が固定金利に直接的な影響を与えます。景気が良いと金利が上昇しがちで、逆に不況時には低下します。このため、消費者の需要や企業の投資意欲が金利に反映されるのです。具体的には以下のような点が挙げられます。
- GDPの成長率: 経済が成長すると、金利が上昇する傾向が強まります。
- 失業率: 失業率が低下すると消費者の購買力が向上し、結果として金利が上昇します。
中央銀行の政策
中央銀行の政策も固定金利の形成に重要な役割を果たしています。金利の引き上げや引き下げといった政策が市場金利に影響を及ぼすためです。特に次のような施策が影響します。
- 金利政策: 中央銀行が利上げすることで、銀行の資金調達コストが上昇し、その結果、消費者向けの固定金利も上昇します。
- インフレ目標: 中央銀行がインフレ目標を設定し、それを達成するために行動すると、金利が変動します。
国際情勢の影響
国際情勢も固定金利に影響を与えます。特に以下の要因がリスクを増幅させることがあります。
- 原油価格: 原油市場の不安定さが経済に波及し、金利に影響を与えます。
- 地政学的リスク: 戦争や政治的不安が経済を揺るがすと、銀行がリスクを考慮して金利を引き上げることがあります。
固定金利上昇の影響
固定金利の上昇は、借り手や不動産市場に大きな影響を与えます。特に住宅ローンを借りる家庭にとって、その影響が重要です。
借り手への影響
固定金利の上昇が借り手に与える影響は深刻です。特に、返済額が増加することで家計に負担をかけます。金利が上昇すると、住宅ローンの月々の支払いが増え、以下のような状況が発生します。
- 予算が圧迫され、生活費に影響
- 住宅購入の選択肢が制限
- 返済計画の見直しが必要
これにより、一部の借り手はローンを見直す必要が出てきます。固定金利の影響を受けることで、希望する物件の購入が難しくなることがあります。
不動産市場への影響
固定金利の上昇は、不動産市場にも影響を及ぼす。特に、売買の活性化が鈍化する可能性があります。金利が高くなると、住宅を購入する人が減少し、市場全体に以下のような影響が出ます。
- 不動産価格の安定化、もしくは下落
- 購入者の交渉力が強化
- 売主の意欲が低下
固定金利を選ぶメリットとデメリット
固定金利を選ぶことで得られる利点と欠点を理解することは重要です。これらを比較することで、自分たちに適した選択が可能になります。
メリット
- 安定した返済額
固定金利により、返済額が一定に保たれます。これによって、将来の家計計画を立てやすくなります。
- 金利上昇リスクの回避
金利が上昇しても、既存の契約に基づく利率が変わらないため、突発的な支出を避けられます。
- 計画的な資金運用
予測可能な支出により、資金の運用がしやすくなります。これにより、他の投資を行いやすくなります。
- 安心感の提供
住宅ローンの返済に対する心理的な安定感を感じられます。特に家計が厳しい時期には重要な要素です。
デメリット
- 初期金利の高さ
固定金利は、通常、変動金利よりも高めに設定されています。これにより、初期の負担が大きくなることがあります。
- 金利の低下による損失
市場金利が低下した場合、固定金利のままでは新たな低い金利を享受できなくなります。これにより、返済の負担が高く感じられるかもしれません。
- 柔軟性の欠如
変動金利と比べて、契約期間中の金利変更ができません。この固定性が、状況に応じた柔軟な適応を妨げることがあります。
- 早期返済時の手数料負担
住宅ローンの見直し方法
住宅ローンの見直しは、経済状況や家計に応じて適切な選択を行うために重要です。このセクションでは、具体的な見直し方法について説明します。
refinancingの選択肢
住宅ローンの refinancingは、現在のローン条件を見直して新しい条件で借り換えるプロセスです。 refinancingの選択肢には、以下のようなメリットがあります:
- 低金利の適用:金利が下落した場合、新しい金利が適用されることで月々の返済額が減少する。
- 返済期間の変更:返済期間を短縮することで、総返済額が減る可能性がある。
- 固定金利への変更:変動金利から固定金利に変更して、将来的な金利上昇リスクを回避する。
refinancingの検討では、手数料などのコストを考慮することが不可欠です。
相談先の選び方
住宅ローンの見直しについて相談する際の選び方も大切です。信頼できる相談先を選ぶ際に考慮すべきポイントは:
- 専門家の知識:金融機関やファイナンシャルプランナーから具体的なアドバイスを受けるとよい。
- 口コミや評価:他の利用者からの評価を確認し、信頼性を確認する。
- 無料相談の利用:多くの金融機関が無料相談を提供しているため、利用を検討するのが賢明。
Conclusion
固定金利の上昇は私たちの住宅ローン選びに大きな影響を与えます。経済状況や政策の変化に敏感に反応する金利は、将来の家計に直結します。安定した返済計画を求める私たちにとって、固定金利のメリットを理解することが重要です。
また、必要に応じて住宅ローンの見直しを行うことで、より良い条件を得るチャンスもあるでしょう。専門家のアドバイスを活用しながら、自分たちに最適な選択をしていくことが求められます。この情報を基に、賢い住宅ローンの選定を進めていきましょう。