住宅ローンを考えるとき、誰もが気になるのが審査基準です。特に住宅ローン審査に落ちやすい危険ラインは年収の何倍なのか、これは多くの人にとって重要なポイントです。年収に対する借入額のバランスを理解することで、審査に通る可能性を高めることができます。
住宅ローン審査とは
住宅ローン審査は、金融機関が借り手の信用力を評価する過程です。この評価によって、ローンの借入額や金利条件が決まります。また、審査に通ることで住宅購入の夢が実現します。
審査の目的
審査の目的は、借り手が返済能力を持っているかどうかを判断することです。その結果、金融機関はリスクを軽減し、貸し倒れのリスクを最小限に抑えます。主に以下の要素を確認します:
- 収入状況: 年収は返済能力の重要な指標です。
- 借入状況: 既存の負債がある場合、その影響を考慮します。
- 信用情報: 過去の返済履歴や延滞情報が調査されます。
審査の基準
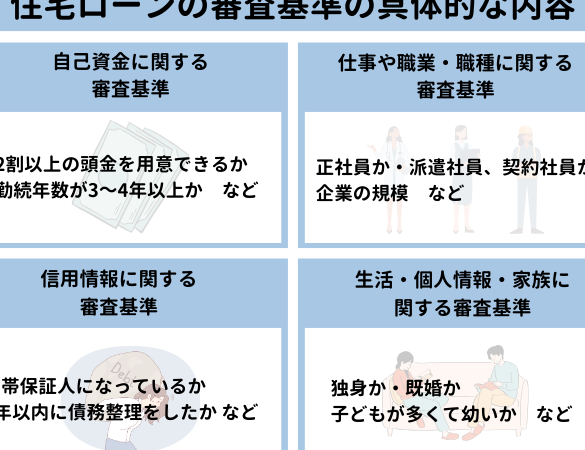
審査の基準は、各金融機関によって異なります。しかし、一般的には年収の何倍まで借入可能かが重要な指標となります。多くの金融機関では、年収の5倍から7倍が基準として挙げられています。具体的には、次のような基準が考慮されます:
- 年収: 高ければ高いほど、より大きな借入が可能です。
- 負債比率: 総返済負担が年収に対してどの程度かを示します。
- 返済期間: 返済計画の長さも影響を与えます。
年収と住宅ローンの関係
年収は住宅ローンの審査において極めて重要な要素です。年収が高いほど、借入可能額が増える傾向があります。そして、私たちが把握すべきことは、年収が信用力に直結している点です。
年収の重要性
年収の重要性は無視できません。基本的に、年収は返済能力を示す指標として使われます。具体的には、以下の利益があります。
- 年収が安定していると、金融機関からの信頼が得られる。
- 審査基準をクリアするために、一定の年収が求められることが多い。
- 高年収の人は借入条件が優遇されることがある。
年収の変動も影響を与えます。例えば、仕事を変えたり転職したりすると、年収が変わることがあります。こうした変化に注意が必要です。
年収の倍数規則
一般的には、住宅ローン借入の目安として年収の5倍から7倍が挙げられます。具体的には以下のように考えられます。
- 年収300万円の場合、借入可能額は1,500万円から2,100万円。
- 年収500万円の場合、借入可能額は2,500万円から3,500万円。
- 年収700万円の場合、借入可能額は3,500万円から4,900万円。
危険ラインについて
住宅ローンにおける危険ラインは、借入可能額と年収のバランスによって決まります。特に、年収の何倍まで借りるかが非常に重要な判断基準となります。年収の5倍から7倍までが一般的なラインですが、具体的な状況に応じて変動します。
危険ラインの定義
危険ラインとは、年収に基づく借入の限度額を指します。年収の5倍以上の借入を行うと、返済負担が過大になり、審査に落ちるリスクが増すと言われています。このラインを超える場合、借り手の返済能力を疑問視され、審査で不利になる可能性があります。特に、収入に対して過剰な借入は信用情報にも悪影響を及ぼします。
危険ラインに影響を与える要因
危険ラインに影響を与える要因はいくつかあります。具体的には:
- 信用スコア: 高い信用スコアは、貸し手に信頼を与え、より多くの借入が可能になります。
- 返済比率: 収入に対する返済額の割合が高いと、審査で厳しく評価されます。
- 雇用状況: 収入の安定性が重視されるため、正社員と非正規社員では評価が異なります。
審査に落ちやすいケース
私たちが住宅ローンを考える際に、審査に落ちやすいケースを把握することが重要です。借入金額や年収に関する理解が、不利な結果を避ける助けになります。
評価基準に関する誤解
多くの人が評価基準に関して誤解をしている。例えば、年収の5倍を超える借入れがすぐに審査に落ちる理由になるとは限らない。実際には、以下のような要素が影響を与える。
年収が高くとも、生活費や他の借入れによって返済能力が疑問視されることがあるため、総合的な評価がされる。
過去の借入れ履歴
過去の借入れ履歴は、審査結果に大きな影響を与える。複数の借入れがあると、信用情報が悪化し、審査に不利になる傾向がある。具体的には、以下のような状況が挙げられる。
審査を通過するための対策
住宅ローン審査を通過するためには、いくつかの具体的な対策が有効です。これらを実践することで、審査に合格する可能性が高まります。
収入の見せ方
収入を適切に見せることは、住宅ローン審査で非常に重要です。安定した収入を示すために、以下の点に注意します。
- 定期的に給与明細や税金の申告書を提出する。
- 副収入やボーナスも含めて全体の収入を正確に提示する。
- 勤務先の信頼性や業績もアピールする。
収入が安定していると認識されることで、金融機関からの信頼度が向上します。
返済負担率の調整
返済負担率は、月々の返済額と収入の比率を示します。この比率を適切に調整することで、審査に通る条件が整います。以下の方法が役立ちます。
- 返済額を年収の25%以下に抑えるように計画する。
- 他の借入れを減少させることで、返済負担を軽減する。
- 追加の収入源を確保することで、返済負担率を改善する。
Conclusion
住宅ローン審査において年収の重要性は明らかです。年収の5倍以上の借入れは危険ラインとされており、返済能力を疑問視される可能性があります。私たちはこのラインを意識しながら、収入の安定性や信用スコアを向上させる努力をすることが大切です。
また、適切な借入額を設定し、返済負担率を抑えることで、審査に通る可能性を高めることができます。これらの対策を実践し、安心して住宅ローンを利用できる環境を整えていきましょう。