年末調整での住宅ローン控除は、私たちにとって大きなメリットです。どのくらい戻るのか気になりませんか?この制度をうまく活用することで、家計に優しい効果をもたらすことができます。私たちが知っておくべきポイントを押さえれば、より多くの還付を受けられるかもしれません。
年末調整の概要
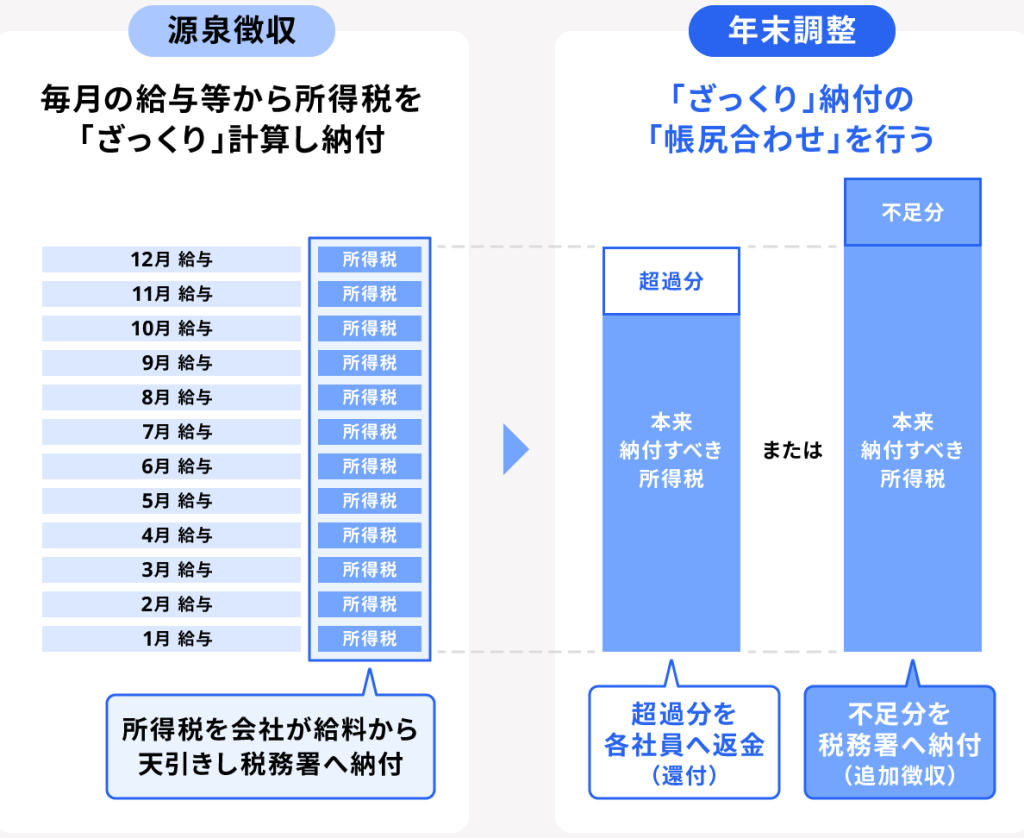
年末調整は、毎年12月に行われる給与所得者の所得税の精算手続きです。この制度では、所得税の過不足を調整し、還付金を受け取る機会を提供します。重要な点は、年末調整が適用されるのは、給与所得者だけであることです。
年末調整において、住宅ローン控除が適用できる条件があります。例えば、住宅の取得やリフォームを行い、一定の要件を満たす必要があります。具体的には:
- 対象となる住宅は、自己が居住するための住宅
- 取得のための借入金の限度額
- 借入を行った金融機関の情報
還付金額は、住宅ローンの残高や控除率によって異なります。通常、控除額は、借入残高の1%程度が還付される仕組みです。私たちが知っておくべき重要な点は、住宅ローン控除の申請を確実に行うことです。これにより、効率よく還付金を受け取れる可能性が高まります。
住宅ローン控除の仕組み
住宅ローン控除は、住宅を取得する際の税制優遇制度で、税金の還付が受けられる仕組みです。これにより、私たちの家計への負担を軽減できます。具体的な要件と計算方法について以下に詳述します。
控除対象となる要件
住宅ローン控除を受けるための要件は以下の通りです。
- 住宅の取得:自ら居住するための新築住宅やリフォームした住宅が対象。
- 借入金の上限:控除対象となる借入金は最大4000万円まで。
- 居住開始日:居住を開始してから1年以内に申請が必要で、申請期限を過ぎると控除を受けられない。
- 適用所得要件:年収が3000万円以下であること。
これらの要件を満たすことで、住宅ローン控除を受ける権利が生じます。
控除の計算方法
控除額の計算方法は以下のステップで行います。
- 借入残高の確認:その年の12月31日の借入残高を算出。
- 控除率の適用:通常は、借入残高に対して1%が控除される。
- 期間の設定:控除は最長10年間続きます。
例を挙げると、借入残高が3000万円の場合、控除額は30万円となります。これを10年間続けることで、総額300万円の税金が還付される可能性があります。
年末調整での住宅ローン控除
年末調整での住宅ローン控除は、税金の還付を受けるための重要な制度です。控除額や申請の流れを理解することが重要です。
申告の流れ
住宅ローン控除の申告は、年末調整の一環として行います。最初に、控除対象の住宅ローンの残高を確認します。その後、次のステップを踏みます。
- 住宅ローンの借入先から取得した残高証明書を用意する
- 申告書に必要事項を記入する
- 所得税の控除額を計算し、記入する
- 申告書と必要書類を提出する
これらの手順に従うことで、スムーズに申告が可能になります。申告期限を意識し、余裕を持って準備しましょう。
必要書類
住宅ローン控除を申請する際に必要な書類は以下です。
- 住宅ローン残高証明書
- 所得証明書
- 住宅取得に関する契約書
- 住民票
どのくらい戻るのか
住宅ローン控除により還付される金額は、さまざまな要因に影響されます。控除額は通常、借入残高の1%程度で、具体的な還付額は個々の条件によって異なります。情報をもとに、具体的な事例や数字を見ていきましょう。
ケーススタディ
具体的なケーススタディを通じて、住宅ローン控除における還付額を理解できます。たとえば、借入残高が3000万円の場合、税金の還付総額は約300万円となります。この金額は以下の要因によって変化します:
- 確定申告期間:年末調整で適用。
- 借入金利:金利の変動で控除額が変わることも。
実際の計算例として、所得税率が15%の場合、300万円の還付金は大きな助けになります。別の例として、借入残高が4000万円の場合、還付額は最大で400万円になります。これらの事例を参考に、各自の状況に応じた還付金額のシミュレーションを行えます。
影響要因
住宅ローン控除の還付金に影響を与える要因はいくつかあります。主な要因は以下の通りです:
- 借入残高:控除対象となる借入残高が高いほど、還付額も増加。
- 控除率:年によって控除率が変更される場合がある。
- 年収:年収が高い場合、控除の上限が設定されることがある。
- 申告のタイミング:遅れた場合、控除が受けられないことも。
結論
年末調整における住宅ローン控除は家計に大きな助けとなります。還付金の額は借入残高や控除率によって異なりますが、適切に申告を行うことで確実に恩恵を受けられます。必要書類を整え申告期限を守ることが、スムーズな手続きにつながります。
私たちの状況に応じた還付金のシミュレーションを行い、より良い家計管理を目指しましょう。住宅ローン控除を活用することで、将来の資金計画にも良い影響を与えることが期待できます。これからも賢く制度を活用していきたいですね。