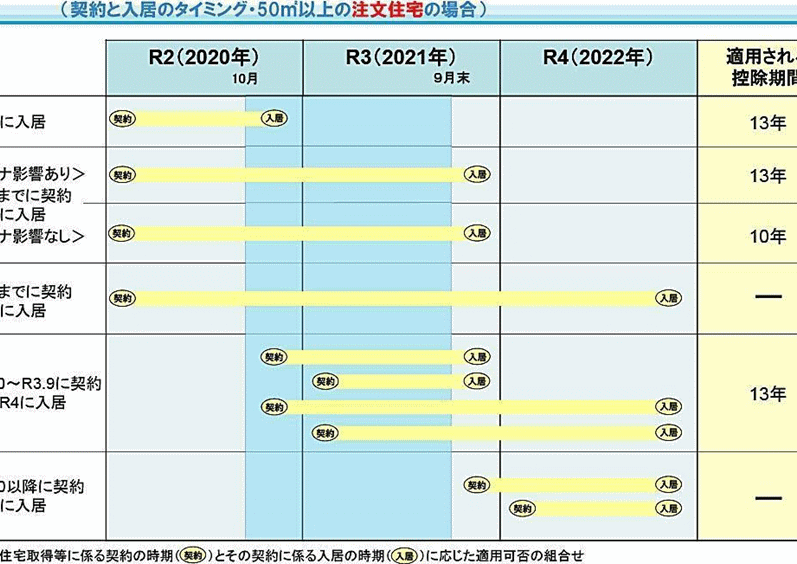
年末調整を受ける際に、住宅ローンの控除について考えることはとても重要です。私たちが知っているように、住宅ローン控除は税金の負担を軽減するための大きな助けとなりますが、具体的に住宅ローンは何年まで控除を受けられるのか、その期限については多くの人が疑問を抱いています。
年末調整と住宅ローンの基本
年末調整における住宅ローンの控除は、税金の軽減に寄与します。私たちは、この制度の概要を知ることで有利に活用できるでしょう。
年末調整の概要
年末調整は、年末に行われる給与所得者の税金調整の手続きです。この手続きにより、過剰に支払った税金の還付や、不足分の追加納税が行われます。具体的には、給与から源泉徴収された税金が、実際の所得と適用される控除を基に再計算されます。手続きには、以下の重要な要素があります。
- 会社からの支給額
- 各種控除の申告
- 住宅ローン控除の適用
このように、年末調整では、所得税の公平な負担を目指します。
住宅ローンの仕組み
住宅ローンは、自宅を購入するために資金を借りる方法です。多くの場合、金融機関が提供するローンを利用します。ローン返済中は、住宅ローン控除を受けられる可能性があります。控除期間は通常10年間で、借入額に応じた控除額が税金から差し引かれます。主な特徴には以下があります。
- 年末残高に基づく控除
- 残高のうち、一定割合が控除可能
- 控除額の上限が設定されている場合がある
年末調整の住宅ローン控除
住宅ローン控除は、購入した住宅に対して支払ったローンの利息を控除できる制度です。この控除により、税金の負担が軽減されます。
控除対象となるローンの条件
住宅ローン控除を受けるためには、いくつかの条件があります。主な条件は以下の通りです。
- 住宅の種類: 戸建て、マンション、土地付き住宅などが対象です。
- 金融機関: 銀行、信用金庫、消費者金融など、正式に登録された金融機関からのローン。
- 居住要件: 購入した住宅に実際に住んでいること。
- 借入金の年度: 2000年4月1日以降に借り入れたローンが対象。
- 返済期間: 10年以上の返済計画が求められます。
控除額の計算方法
控除額は、実際に支払ったローンの利息に基づいて計算されます。計算方法は次のように行います。
- 初年度控除額: 借入金額の1%が基本。
- 2年目以降: 支払った利息の総額から計算。
- 控除期間: 最大10年。条件に応じて延長もその場合に限り可能。
住宅ローンの借入期間と年末調整
住宅ローンの借入期間は、年末調整における住宅ローン控除に大きな影響を与えます。私たちは借入期間の選択肢を理解し、適切な選択をすることで、控除の恩恵を最大限に活用できるようにしましょう。
借入期間の選択肢
借入期間には主に次のような選択肢があります。
- 10年: 最短の期間であり、早めに返済を希望する方に適しています。
- 20年: 一般的なプランで、多くの人が選ぶ期間です。
- 30年: 長期的な返済を望む方にとって最も人気のある選択肢です。
借入期間を選ぶ際には、利息の総額や毎月の返済額に影響が出るため、慎重に検討しましょう。特に、長期の借入期間は毎月の負担が軽くなる一方で、総利息額が増加する点に注意が必要です。
年末調整における影響
年末調整では、住宅ローン控除の適用を受けるために借入期間が大切です。具体的には、控除の適用は借入金が 10年以上の契約である必要があります。これにより、私たちの所得税が軽減されることに繋がります。
例えば、10年以上のローンで購入した住宅に対する控除額は、年々変動します。初年度は借入金額の1%が基準になりますが、2年目以降は支払った利息の総額が基になります。このように、借入期間選択が税金にも直結するため、十分な吟味を行うことが重要です。
年末調整の申請手続き
年末調整の申請手続きは、住宅ローン控除を受けるために必要なプロセスです。この手続きには、いくつかのステップと必要書類があります。以下に、具体的な内容を詳述します。
必要書類一覧
年末調整の申請には、以下の書類が必要です。
- 確定申告書:所得税の申告書類。
- 住宅借入金等特別控除額の計算明細書:住宅ローン控除に関する計算を示す書類。
- 住宅ローンの契約書:借入金額や金利が記載された契約書。
- 住民票:新しい住所を確認するための書類。
- 支払利息証明書:金融機関からの利息支払いに関する証明書。
これらの書類は、申請手続きの確実な証拠となるため、正確に用意することが重要です。
申請の流れ
年末調整の申請は以下のステップで進行します。
- 書類の準備:必要書類を全て用意する。この段階で書類の不備がないか確認する。
- 控除額の計算:住宅借入金等特別控除額を計算。これには、昨年の支払利息を考慮に入れる。
- 申請書の提出:準備が整った書類を勤務先の経理部門に提出する。
- 控除の適用:控除が適用されると、毎月の給与から税金が軽減される。この部分は特に重要で、住宅ローン控除が影響を与えることを確認する。
よくある質問と注意点
住宅ローン控除に関するよくある質問を整理しました。私たちが提供する情報は、正確かつ実用的なものです。以下のポイントを確認してください。
- 住宅ローン控除の対象期間は何年ですか?
住宅ローン控除の対象期間は、最大で10年です。借入した年から計算が始まり、期間中に条件を満たす限り控除が適用されます。
- 借入金額に制限はありますか?
借入金額には制限があります。具体的には、控除対象の上限額は、個々の状況によって異なるため、確認が必要です。
- 必要な書類は何ですか?
申請には以下の書類が必要です。
- 年末調整の手続きは簡単ですか?
年末調整の手続きは、書類を正確に準備することが求められますが、流れとしては明確です。書類の準備、控除額の計算、申請書の提出を順に行います。
- 返済期間の選択は影響しますか?
はい、返済期間の選択で税金に与える影響があります。貸付期間が10年以上でないと控除が適用されないため、十分な考慮が必要です。
Conclusion
住宅ローン控除は私たちの税金負担を軽減する重要な手段です。控除を受けるための条件や手続きは明確であり、しっかりと理解しておくことが大切です。特に借入期間が税金に与える影響は大きいため、慎重に選ぶ必要があります。
年末調整を通じて控除を適用することで、毎月の給与からの税金が軽減され、経済的な負担が和らぎます。必要な書類を正確に準備し、手続きをスムーズに進めることで、私たちはその恩恵を最大限に享受できるでしょう。住宅ローン控除を賢く活用し、より良い生活を実現していきましょう。