年末調整の時期が近づくと、私たちは住宅ローン控除について考え始めます。年末調整 住宅ローン控除 いくら返ってくるかを知ることで、どれだけの税金が還付されるのか気になりますよね。特に、初めて住宅を購入した方にとっては、控除の仕組みやその金額がどのように決まるのかは重要なポイントです。
年末調整とは
年末調整は、毎年12月に行われる所得税の精算手続きです。この手続きを通じて、私たちは前年の税金の過不足を調整し、納税額を確定します。
年末調整の目的
年末調整の主な目的は、私たちが支払った所得税を正確に計算し、必要に応じて還付を受けたり追加で納付したりすることです。具体的には、以下の点が挙げられます。
- 税金の過不足を解消する: 実際の所得と税額を照らし合わせて、過剰に支払った税金を還付する。
- 適正な控除を受ける: 住宅ローン控除や医療費控除、扶養控除など、利用可能な控除を適用する。
- 税の透明性を確保する: すべての所得と控除を整理し、税務署に対する説明責任を果たす。
年末調整の手続き
年末調整にはいくつかのステップがあり、私たちがきちんと準備することが大切です。以下の手続きが主に必要です。
- 必要書類の準備: 源泉徴収票や控除申請書、住宅ローンの借入証明書などを集める。
- 給与所得者の控除申告: 勤務先に必要書類を提出し、控除を申告する。
- 税額の計算: 給与や賞与からの源泉徴収額と、実際の税額を比較し、過不足を確認する。
- 結果の通知: 年末調整後の結果が給与明細に反映され、もし還付がある場合には、指定口座に振り込まれる。
住宅ローン控除の概要
住宅ローン控除は、住宅購入に伴う税の軽減措置です。この制度により、年末調整時に所得税から一定額が控除され、還付される金額が期待できます。控除の適用を受けるためには、いくつかの条件を満たす必要があります。
住宅ローン控除の申請条件
住宅ローン控除の申請には以下の条件が必要です。
- 住宅を取得していること
- 住宅ローンの返済が行われていること
- 所得税が課税される収入があること
- 取得した住宅が居住用であること
- 申請年度内に居住を開始していること
これらの要件を満たすことで、税金の控除を受けられる可能性が高まります。
控除対象となる費用
控除対象となる費用は主に以下のものです。
- 住宅ローンの年末残高
- 土地購入費用
- 住宅新築または購入にかかる費用
年末調整における住宅ローン控除
年末調整において、住宅ローン控除の内容や金額は重要です。控除額は年末の住宅ローン残高によって異なります。この控除により、納税者は住宅購入にかかる税金の軽減を受けられます。
いくら返ってくるのか
住宅ローン控除を受けることで戻ってくる税金の額は、いくつかの要因によって決まります。具体的には以下の通りです。
- 年末残高: 住宅ローンの年末残高が基準となります。
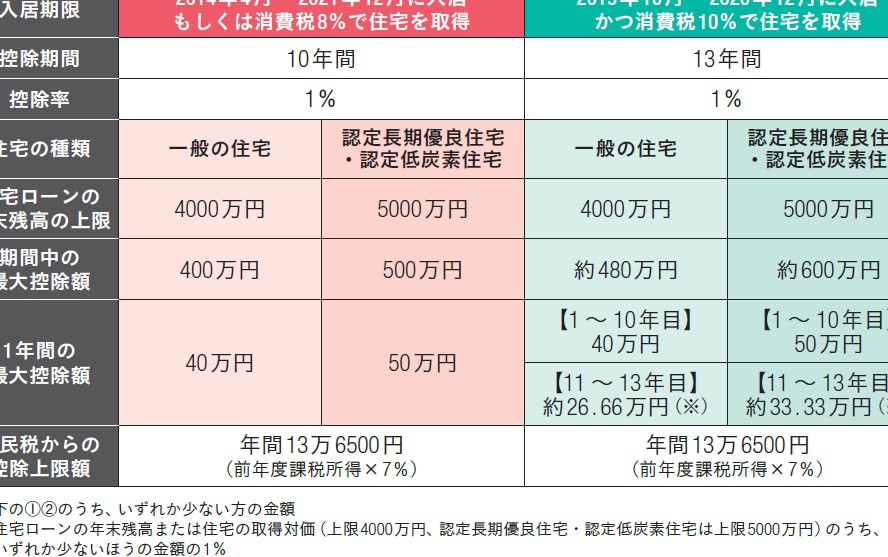
- 控除率: 控除率は通常1%です。したがって、1,000万円の残高なら、10万円が控除されます。
- 所得税額: 所得税が課せられる額が控除の上限になります。
例えば、年末残高が3,000万円の場合、住宅ローン控除で戻る額は30万円の可能性があります。ただし、実際の戻りは所得税額に依存しますので、計算が必要です。
ケーススタディ:例を挙げてみる
住宅ローン控除の具体的な例を見てみましょう。
- ケース1: 年末残高2,000万円、所得税額30万円
- 控除額: 20万円 (2,000万円 × 1%)
- 実際の還付: 20万円
- ケース2: 年末残高5,000万円、所得税額40万円
- 控除額: 50万円 (5,000万円 × 1%)
- 実際の還付: 40万円 (所得税額に上限があるため)
住宅ローン控除の申請方法
住宅ローン控除を受けるためには、適切な申請手続きを行う必要があります。このプロセスには、いくつかのステップが含まれ、必要書類を準備することが重要です。
必要書類の準備
住宅ローン控除を申請するには、以下の書類が必要です。
- 確定申告書:年末調整ができない場合、自身で確定申告が求められます。
- 借入金明細書:金融機関から入手可能な、住宅ローンの残高や返済状況を示す書類です。
- 住民票:居住地を証明するために重要です。
- 建物登記事項証明書:住宅の所有を証明する書類です。
- 住宅の取得に関する契約書:購入時に交わした契約書が必要です。
これらの書類を揃えることで、申請がスムーズに進みます。不足があると、控除を受けられない可能性があります。
申請手続きの流れ
申請手続きは、次のステップで進めます。
- 書類チェック:必要な書類が全て揃っているか確認します。
- 申請書の記入:住宅ローン控除申請書を丁寧に記入します。
- 年末調整へ提出:勤務先の担当者に必要書類と申請書を提出します。給与所得者はこの段階で申請が完了します。
- 確定申告が必要な場合:確定申告を自己で行う場合、期限内に必要書類を添付して提出します。
よくある誤解
住宅ローン控除に関しては、いくつかの誤解が存在する。これらを理解することで、より効果的に控除を活用できる。
住宅ローン控除の限度額
住宅ローン控除には限度額がある。控除の最大限度額は、年末残高に基づいて計算される。この限度額は、返済期間や金利によっても影響される。同様に、控除率は通常1%である。したがって、住宅ローンの年末残高が5,000万円の場合、控除額は50万円に達する。ただし、実際の還付額は所得税額に依存し、常にこの金額が返金されるわけではない。
Conclusion
年末調整における住宅ローン控除は多くの人にとって大きなメリットです。私たちが必要な手続きを適切に行い、必要書類を揃えることで、控除を受けるチャンスが広がります。控除額は年末の住宅ローン残高に基づいて計算されますが、実際の還付額は所得税額に依存するため、注意が必要です。
誤解を解消し、正しい情報を持つことで、私たちはより効果的に控除を活用できます。住宅購入を検討している方々には、この制度をしっかり理解し、賢い選択をしていただきたいと思います。年末調整を通じて、少しでも税負担を軽減できることを願っています。